著者:モンチ(投資歴26年・運用資産2億円/インデックス×社債で完全FIRE)
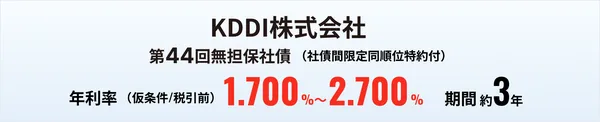
SBI証券のサイトを見ていると、KDDIが発行する第44回社債(仮条件1.700%〜2.700%)が新しく募集されるという案内がありました。
「有名企業の社債だし、銀行に預けるよりはマシかも」と商品ページを眺めている方もいると思います。しかし、大切な退職金や老後資金を投じるのであれば、感情ではなく数字でシミュレーションすることが重要です。
この記事では、条件決定日である11月25日に確定する利率が 「2.300%以上」になれば『買い』 という結論とその理由をお伝えします。
投資歴26年、完全FIREを達成して資産の約半分を債券で運用する「守りの投資家」の視点から、KDDIのリアルな財務リスクや、失敗しない社債の選び方を解説します。
KDDI第44回社債の基本スペック:年2.30%以上で買いと判断する理由
KDDIという日本有数の通信キャリアが発行する社債ですが、まずは基本的な条件を整理しておきましょう。
| 項目 | 内容 |
|---|---|
| 名称 | KDDI株式会社第44回無担保社債(社債間限定同順位特約付) |
| 期間 | 3年(償還期限:2029年12月7日) |
| 仮条件利率 | 年1.700%〜2.700%(税引前) |
| 発行総額 | 1,000億円 |
| 格付 | AA格(R&I等) |
| 最低購入額 | 100万円以上100万円単位 |
| 条件決定日 | 2026年11月25日(水) ※この日に利率が確定 |
| 申込期間 | 2026年11月26日(木)〜 12月8日(火) |
※詳細:KDDI株式会社第44回無担保社債(社債間限定同順位特約付)|SBI証券
今回のKDDI債は100万円単位の発行となります。ちょっと買ってみるというサイズ感ではないかもしれませんが、期間3年という短めの設定は、将来の金利上昇リスクや株式市場の暴落が来たときに資金拘束されにくく、個人投資家にとって非常に使い勝手が良いと言えます。
なぜ確定利率「年2.300%以上」が購入ラインなのか?
「上限の年2.700%で決まるなら嬉しいな」と期待してしまうのが人情ですが、上限ぴったりで決まることはまれです。今回の仮条件の中央値は2.200%で、これより上で決まるかどうかが、買いになるかどうかの分かれ目です。
そして、私が買いラインを「2.300%以上」としているのには理由があります。それは、後述する個人向け国債との金利差を適正に確保できる境界線であり、市場で取引するAA格の平均利回りに近い水準だからです。
確定利率が2.30%以上であれば、AA格の市場平均(約2.33%)とほぼ並ぶ水準で、私たち個人投資家が「安く買い叩かれていない」証拠となります。
個人向け国債との利回り比較とKDDIの財務リスク検証
社債に投資するということは、「国が保証する国債」ではなく、「一企業であるKDDIにお金を貸す」ということです。企業リスクを取る見返りとして利回り上乗せ分について確認してみましょう。
個人向け国債(3年・年1.940%)との利回り・手取り比較
ほぼリスクゼロの基準となるのが、元本保証の個人向け国債です。財務省の個人向け国債(固定3年)第198回発行条件を見ると、利率は1.940%となっています。一方で、日本証券業協会の公社債店頭売買参考統計値によると、残存3年程度のAA格市場平均利回りは約2.330%です。
KDDI債の確定利率別に、最低単位の100万円を3年間運用した場合の手取り利息(税引後)を、個人向け国債(1.940%)と比べてみます。
- 個人向け国債(1.940%):3年間で約46,400円(税引後)
- KDDI社債(仮に2.330%):3年間で約55,700円(税引後)
たとえば2.33%で決まった場合、国債との差額は3年間で約9,300円です。私たちはこの約9,300円を得るために、KDDIという企業が3年以内に倒産しないというリスクを引き受けることになります。この差額を「適正な保険料の差」と捉えるかどうかが、投資判断の分かれ目です。
「AA格=絶対安全」ではない?自己資本比率とガバナンスのリスク
「KDDIは誰もが知る大企業だし、格付けもAA格だから絶対に潰れないでしょ」と思うかもしれません。しかし、AA格=絶対安全と鵜呑みにするのは危険です。
50歳代中盤ぐらいの方は思い出すかもしれませんが、2001年にはスーパー「マイカル」が破綻しました。JCRの格付けはAA格より低いA-でしたが、同社が発行した社債はデフォルトとなり、個人投資家に損失が発生して大きなニュースになりました。 AA格はそれより一段高い評価ですが、「格付けが高い=破綻しない」とは限らない点は意識しておきたいところです。
KDDIの財務を見ると、気になる点がいくつかあります。
1つ目は、皆さんもすぐに思い浮かべると思いますが、過去の架空循環取引に伴う決算修正など、ガバナンス面での課題が露呈した点です。現在は再発防止策を進めていますが、企業統治の緩みはリスクとして認識しておく必要があります。
2つ目は、積極的な自社株買い(直近でも上限3,000億円)やM&Aを優先した結果、実質的な自己資本比率(親会社所有者帰属持分比率)が26.6%まで低下している点です。株主還元を強化すれば株価は上がりますが、債券ホルダーにとっては安全クッションが薄くなることを意味します。
もちろん、KDDIは通信ビジネスという強力なストック収入を持っており、年間1.2兆円超の強固な営業キャッシュフロー(本業での稼ぎ)を生み出しています。この莫大な現金を生み出す力がある限り、少なくとも向こう3年という短い期間で資金ショートを起こし、倒産する可能性は低いと私は考えています。
11月25日条件決定!確定利率別の「買い・見送り」判断基準
条件決定日のニュースが出たら、以下のフローで判断してください。
| 確定利率 | 判定 | 考え方 |
|---|---|---|
| 2.40%〜 | 積極買い | 国債との差+0.46%以上。 AA格の市場平均(約2.33%)を明確に上回る |
| 2.30%〜2.39% | 購入を検討 | 国債との差+0.36%以上。 AA格の市場平均とほぼ同水準 |
| 2.29%以下 | 見送り推奨 | 国債との差が+0.35%以下に縮まり、 リスクに見合う旨味が薄い |
もし2.29%以下で決まった場合は、きっぱりと見送る決断も大切です。
そして、購入を決意した場合に最も注意すべきことがあります。
過去にSBI債や光通信社債を買った時の経験ですが、好条件の社債は本当に「瞬殺」されます。発売日の朝10時ジャストに時報とにらめっこしながらクリックしてなんとか買えましたが、30分後には『完売』の文字が出ていました。今回のKDDI債も2.30%以上で決まれば、争奪戦になる可能性が高いと思います。
引受証券会社は、野村證券、SMBC日興証券、大和証券、三菱UFJモルガン・スタンレー証券、みずほ証券、SBI証券の6社が予定されています。取り扱いや販売方法は会社ごとに異なるため、ご自身の口座がある証券会社で確認してみてください。
過去の社債分析・レビュー記事一覧
他の企業の社債分析も参考にしたい方は、過去の記事もご覧ください。
- 楽天グループ株式会社 第26回無担保社債(2026年10月)
- ソフトバンクグループ 第70回無担保社債(ホークスボンド)(2026年9月)
- トヨタ デジタル社債(つむぐボンド)(2026年8月)
- イオン 第31回無担保社債(2026年8月)
- 三菱UFJ 第42回社債(実質破綻時免除特約)(2026年7月)
まとめ:自分の投資ルールを守って手堅く運用しよう
今回のKDDI第44回社債についてまとめます。
- 期間3年、100万円単位で買えるため個人の守りの資産に組み込みやすい
- リスクプレミアムの観点から、確定利率2.30%以上なら「買い」
- 自己資本比率の低下などの懸念はあるが、年間1.2兆円超の営業CFがあるため、3年内のリスクは低いと私は見ている
- 買う場合は、瞬殺に備えて前日までに証券口座への入金が必須
有名企業だからと鵜呑みにせず、自分の「買付ルール」に合致した時だけ静かに資産を預ける。これが守りの投資で資産を減らさないコツです。条件決定日の11月25日に向けて、野村證券やSBI証券など取り扱いのある口座の資金状況を今すぐ確認しておきましょう。
PS
あなたは、KDDI債が何%で決まったら買いますか? ぜひコメント欄で教えてください。
※本記事は特定の金融商品の購入を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。
コメント