著者:モンチ(投資歴26年・運用資産2億円/インデックス×社債で完全FIRE)
毎月コツコツと積立投資を続けているけれど、「このお金の置き場所で本当に合っているのだろうか?」「もし大暴落が来たらどうなってしまうのか?」と、ふと不安になることはありませんか。
実は、お金の置き場所と「アセットアロケーション」の選択は、将来の資産額を大きく左右します。
現在、これまでの投資経験の気づきやFIREに至るプロセスをまとめたKindle書籍の執筆を進めています。その作業を進める中で気づいた「資産配分の重要性」については、先日発行した有料メルマガにて詳しくお伝えしました。
今回はそのエッセンスを抜き出し、ブログ記事としてお届けします。
実録:毎月3万円を28年間「財形貯蓄」と「S&P500」に置いた結果の差
入社して以来、私は会社の財形貯蓄で、毎月3万円を貯めてきました。
期間としては、退職までの28年7ヶ月(計343ヶ月)です。一度も止めることなく続けた元本1,029万円は、最終的に約1,161万円となりました。
銀行の金利がほぼゼロの時代に、元本が減らない安全な貯金として、大いに役立ってくれました。プラスでいうと約130万円となり、安い軽自動車なら買える程度の利益です。
では、同じ3万円を米国の代表的な株価指数「S&P500」に置いていたらどうなっていたか。各月末に3万円分(時々の為替レートを反映)を積み立てたと仮定して試算してみました。
詳細な結果はメルマガには書いたのですが、過去のデータに基づいて試算すると、評価額は6,300万円を超え、元本の6倍以上になっていました。(手数料・税金は考慮していません)
(※過去のデータに基づく結果論のシミュレーションです。将来の運用成果を保証するものではありません。)
同じ「毎月3万円」、同じ「元本約1,000万円」でも、置き場所が違うだけで、結果は天と地ほど変わります。単純な差額だけで5,000万円以上でした。
もちろん、結果としての最終収益はS&P500の圧勝でした。しかし、私にとって財形貯蓄には「精神安定剤」としての重要な役割がありました。
リーマンショックの地獄のような冬の時代、株式市場から逃げ出さずに生き残れたのは、皮肉にも「いざとなれば頼ることができる、絶対に減らない財形貯蓄」という強力な安全資産があったからです。そのため全額を株式にするのが正解という単純な話ではないと思います。攻めの資産と守りの資産、その両方が必要だというのが私の痛切な実感です。
▼関連記事
長期投資における基本的な資産構成(コア・サテライト)の考え方については、こちらの記事も参考にしてください。

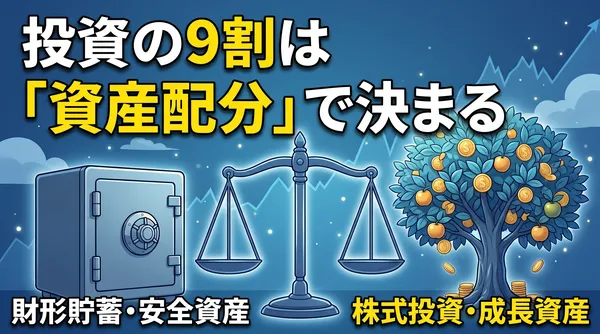
投資成果の約9割は「何を買うか」より「資産配分(アセットアロケーション)」で決まる
投資を始めた当初の私は、少しでも儲けようと夜な夜なパソコンに張り付いてチャート分析をし、手痛い売買ミスを重ねていました。「どの銘柄が上がるのか」「いつが買い時か」ばかりを気にしていました。
しかし、投資の世界にはきちんとした学術研究の知見があります。
【投資成果の変動の約9割は「資産配分」で決まる】
1986年に発表された有名な学術研究によれば、長期的な運用成績の変動の約9割は「アセットアロケーション(資産配分)」によって説明できるとされています。
(参考:Gary P. Brinson, L. Randolph Hood, and Gilbert L. Beebower “Determinants of Portfolio Performance”, The Financial Analysts Journal)
つまり、運用成績の上下の大半は、「何を買うか」ではなく「株・債券・現金をどんな割合で持つか」で決まっていたのです。過去の私が夜な夜な頑張っていた「銘柄選び」や「タイミング当て」は、その土台の上での話にすぎませんでした。
上下のブレの大半を決めるのが資産配分なのですから、銘柄選びやタイミング当てに時間を使うより、まず自分に合ったアセットアロケーションをじっくり考える。そしてそれを淡々と維持する方が効率的だとわかり、投資スタイルを変えたのが、ちょうどリーマンショックが起こる1年ほど前になります。
▼関連記事
50代FIRE達成者が具体的にどうやって守りのアセットアロケーションを組んでいるかについては、こちらの記事もご覧ください。

リスク許容度を正確に把握する「株価半値シミュレーション」
自分に合った資産配分を決める上で、絶対に避けて通れないのが「リスク許容度」の把握です。
本格的な暴落を経験したことがない人ほど、この許容度を高く見積もりがちです。本人が頭で考えているより、実際はずっと低いものです。
そこでおすすめしたいのが、次の問いに答えることです。
「もし明日、保有する株式が一気に半分(マイナス50%)になったら、いくら失うか」
例えば、資産1,000万円を株式100%にしていたら、失う金額はマイナス500万円です。
一方で、株式50%・現金50%の配分にしていれば、失う金額はマイナス250万円にとどまります。
この金額を本当に真剣に捉えて、胸が苦しくなるかどうか。それが判断の基準です。「これなら暴落が来ても生活は揺るがないし、夜ぐっすり眠れる」と思える水準まで、株式の比率を下げていきましょう。株式30%でも40%でも大丈夫です。狼狽売りするよりも冷静な投資判断ができるほうが重要です。
年代別アセットアロケーション:投資の「主役」はどう交代するのか
人生のステージが変われば、投資のルールや最適なアセットアロケーションは大きく変わります。いつまでも同じ配分で走り続けることは非常に危険です。 一般的に、投資の主役は以下のように交代していきます
- 資産拡大期(20〜30代):給与と時間を武器に、株式インデックスで複利のエンジンを全開にする時期
- 出口準備期(40代):資産が大きくなり、同じ30%の下落でも痛手が桁違いになるため、債券などのクッションを作り始める時期
- 取り崩し防衛期(50代・FIRE前後):暴落が来ても、株を売らなくて済む環境を作る「守り」の時期
50代でFIREを達成した私の現在のスタンスも、まさにこの「守り」に徹しています。
現金と債券が大きいため、明日リーマンショック級の大暴落が来ても、向こう10年以上の生活費を無傷でまかなえるようにしています。
有料メルマガ『FIRE達成おやじの舞台裏』第15回のご案内
今回のブログ記事は、私が配信している有料メルマガ『FIRE達成おやじの舞台裏』の第15回のエッセンスを再構成したものです。
ブログでは語りきれなかった生々しい一次情報や具体的なデータは、メルマガにて詳しく配信しています。
今回のメルマガでは、主に以下のような内容に踏み込んでいます。
- 財形貯蓄 vs S&P500の完全試算データ
- 【実録】最大2,500万円が拘束されたソーシャルレンディング失敗の真相
- 目標利回り3%を堅守する具体的分散ポートフォリオ
- 暴落が来ても向こう10年逃げ切れる「守りの陣形」の作り方
少しでも高い利回りを求めてしまったがゆえに、多額の資金が拘束されてしまった生々しい失敗談なども書いてますので、ご興味がある方はぜひ覗いてみてください。
メルマガ:FIRE達成おやじの舞台裏:ブログでは語りきれない投資の葛藤と生原稿

記事単品売りとなりますが、noteでも公開しています。
(毎週月曜日に新記事公開)
まとめ:資産配分を見直し、暴落に強いポートフォリオを作ろう
今回の内容をまとめます。
- 置き場所で未来は激変する。そして、運用成績の上下のブレの大半は「資産配分」で決まる。
- リスク許容度は「株価半値シミュレーション」で安全側に倒して確認する。
- 年代に合わせて「攻め」から「守り」へ投資の主役を交代させる。
まずは、「もし明日、自分の保有するリスク資産が半値になったら、いくら失うか」を具体的な金額で書き出してみてください。漠然とした不安が、具体的な対策へと変わるはずです。
PS
もし明日、保有する株式が大暴落になったら、いくらまでなら平常心でいられそうですか。金額でも、資産に対する株式の割合でも構いませんので、ぜひコメントで教えてください。
コメント