リスク管理

投資の基本

オルカン100%だけで大丈夫?ノーベル賞理論が示す「接点ポートフォリオ」

オルカン100%の投資で本当に大丈夫?資産2億円で完全FIREした50代おやじが、ノーベル賞理論「接点ポートフォリオ」による最強のリスク管理を解説。老後の暴落不安を消し、夜ぐっすり眠れる守りの資産配分を知りたい方は今すぐチェック!
投資の基本
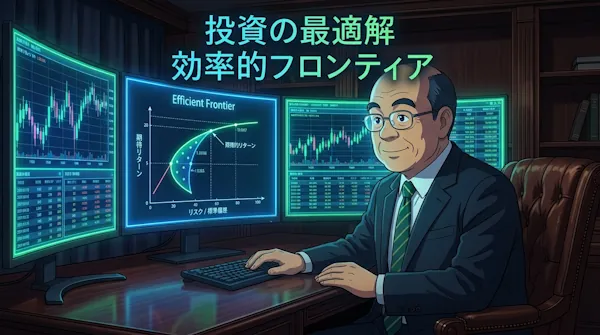
効率的フロンティアとは?資産運用の「コスパ最強ライン」を解説

資産運用でコスパ最強の組み合わせを探すなら「効率的フロンティア」を理解しましょう。投資歴25年で完全FIREを達成した50代おやじが、暴落から資産を守る最適なポートフォリオの作り方を解説。今すぐ実践して老後の不安を解消しましょう。
ニュース

OECDの「下振れシナリオ」が怖すぎる!FIREの資産防衛は3つのバケツで

OECDの最新報告書から見えた株安とインフレの恐怖。2億円で完全FIREしたおやじが、資産枯渇リスクを防ぐ「3つのバケツ戦略」と具体的な防衛策を徹底解説!相場下落に怯えないFIRE生活を実現するため、今すぐ資産防衛を見直しましょう。
FIRE準備・実行

4%ルールは暴落に弱い?「逆ドルコスト」の罠と取り崩し3手法

FIRE後の4%ルールは暴落に弱い?定額引き出しで資産が枯渇する「逆ドルコスト」の罠と、資産を長持ちさせる3つの柔軟な取り崩し手法を50代FIRE達成者が解説。老後の資金ショート不安を解消し、安心の出口戦略を構築しましょう!
投資の基本

FIRE後のリバランスは年1回でOK?|売買せず生活費で整える方法

FIRE後のリバランスに頻繁な売買は不要です。シーケンスリスクを回避し、年に1回の生活費引き出しでポートフォリオを整える実践的な出口戦略を、投資歴25年のFIRE達成者が解説します。資産寿命を延ばす最適解を今すぐチェック!
FIRE後の生活

【シルバーウィーク】連休中に済ませたいお金の見直し3選|50代FIRE達成者の実践法

シルバーウィーク等の連休は資産見直しに最適!50代FIRE達成者が実践する家計簿チェック、ライフプラン表更新、暴落時のルール策定の3ステップを解説します。暇な休日を将来の安心に変える具体的な手順を今すぐ確認しましょう!
ニュース

食料品消費税1%減税、完全FIRE民には給付金ゼロの罠【2027年〜】

2027年からの食料品消費税1%減税に潜む罠。完全FIRE民には「就業者負担軽減支援金」が1円も配られない理由とは?今後のさらなる制度改悪に備え、資産を守り抜くための最強の防衛策「ハイブリッド型サイドFIRE」を徹底解説します。
ニュース

FRB0.25%利上げの衝撃。資産2.3億円FIRE達成者の「含み損」告白

米FRBの0.25%利上げがFIRE生活に与える影響とは? 資産2.3億円のおやじが、EDVの含み損やリアルなポートフォリオを公開。相場予測に依存しないバケツ戦略と資産防衛術をチェックして、相場変動に備えよう!
投資の基本

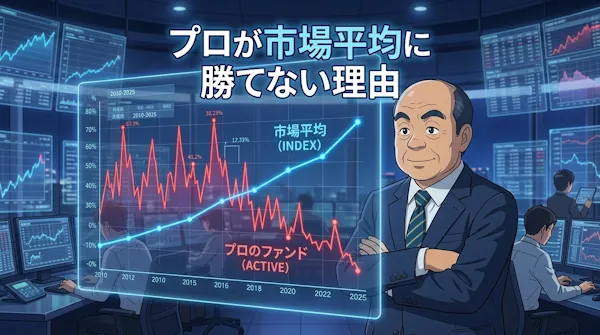
運用のプロがインデックスに勝てない理由|ノーベル賞が示す残酷な真実

インデックス投信の純資産総額がアクティブ型を逆転!なぜプロでも市場平均に勝てないのか、ノーベル賞理論「効率的市場仮説」を用いて解説します。全員がインデックスを買うリスクとFIRE達成者の防衛術も公開。投資方針に迷う方は必見です!
銀行・証券口座

楽天MRF「らくらくマネー運用」とマネーブリッジの違い|FIRE民の結論

楽天証券のMRF「らくらくマネー運用」とマネーブリッジの違いを解説。利回り0.8%のMRFと元本保証のスイープ口座、どちらに置くべきか?MMF元本割れを経験したFIRE民が、待機資金の最適な使い分けを公開します。