金融商品

金融商品

KDDI第44回社債は買いか?利率2.30%以上が判断ライン【国債と比較】

KDDI第44回社債は買いか?仮条件1.7〜2.7%の中で、完全FIRE達成者が「利率2.30%以上」を買付ラインとする理由を個人向け国債と比較しながら徹底解説。退職金を減らさない守りの投資戦略を知りたい方は必見です!
金融商品
不動産ST「FLAT小平」の評価は?買うべきかJ-REIT・クラファンと比較

話題の不動産ST「FLAT小平」を徹底レビュー!J-REITやクラファンと何が違うのか?FIRE民にとって死活問題である「税金(雑所得と申告分離課税)」と「保全性」の視点からメリット・デメリットを比較解説します。投資判断の参考にどうぞ!
金融商品

【2026最新】パワートラストNeoの評判と元本割れリスク|SBG金銭信託は買いか?

2026年10月募集開始の「パワートラストNeo(ソフトバンクG第21号・年1.70%)」は買いか?過去に購入して後悔したFIRE達成者が、評判や元本割れリスク、1兆円社債から見えた「生社債・国債との比較」を徹底検証。1年満期の金銭信託に潜む罠を解説します。
金融商品

【年4.370%決定】楽天社債は買うべき?評判とリスクを購入したFIRE民が解説

年4.370%に決定した楽天第26回社債を、FIRE民の私は100万円だけ買い付けました。買うべきかの判断軸、倒産リスク、SIM特典の効果を資産2億円の視点で解説します。
金融商品

【1年1.50%】パワートラストNeo(エスコン)の評判とリスク|FIRE民の債券ラダー待機術

SBI新生銀行の金銭信託「パワートラストNeo(エスコン)」の利回り1.50%は買いか?FIRE達成者が預金・社債との違いや元本割れリスクを徹底解説。債券ラダー待機資金としての活用法も公開。出口戦略に悩む方は必見です!
金融商品

個人向け国債の「バグ技」?固定5年をペナルティ払って乗り換えた理由

個人向け国債(固定5年)の金利上昇に伴い、ペナルティを払って中途換金・乗り換えた理由とシミュレーションを公開!元本割れしない「バグ技」でFIRE後の資産を最適化する実践例を証券画面付きで解説。あなたの国債も今すぐ見直してみましょう。
金融商品

ソフトバンクG第70回社債(ホークスボンド)は買いか?確定利率4.75%を徹底解説

ソフトバンクG第70回社債の年4.300%〜4.900%という高い利回りは買いか? S&P格付け「BB+」の意味やLTV13%という財務データから見えた安全性の裏側をFIRE達成者が徹底解説。投資判断に迷う方は必見です!
金融商品

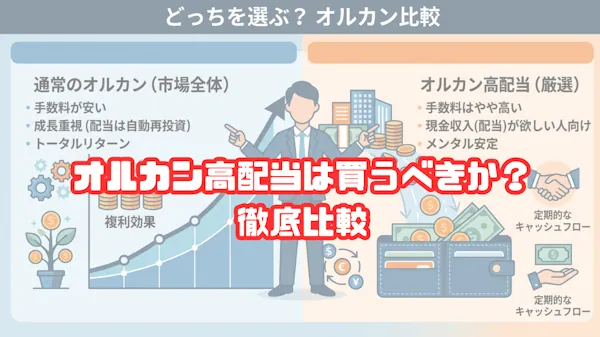
「eMAXISオルカン高配当」は買うべき?通常のオルカンと比較

話題のeMAXISオルカン高配当は買うべきか?FIRE達成済みの私は「見送り」と判断しました。MM理論に基づくトータルリターンの真実と通常のオルカンとの違いを徹底比較。最適な投資判断の参考にしてください。
金融商品

【実質利回り5.7%】トヨタのデジタル社債「つむぐボンド」は買いか?FIRE民が徹底評価

トヨタのデジタル社債「つむぐボンド」を徹底評価!条件次第で初年度の実質利回り5.7%超となる魅力や、格付AAAの安全性、雑所得にならない税制面のメリットまで解説します。手元の待機資金の置き場に悩むFIRE予備軍の方は必見です。
金融商品

個人向け国債2%超え!銀行預金より得な理由と50代FIRE民の債券戦略

個人向け国債(固定5年)の金利が2%を超え、銀行預金に眠らせておくのはもったいない時代に。50代FIRE達成者が実践する、元本割れを防ぐ債券戦略と手取り額シミュレーションを公開。安全に資産を守りたい方は必見です!