■資産運用・投資戦略

投資の基本

オルカン100%だけで大丈夫?ノーベル賞理論が示す「接点ポートフォリオ」

オルカン100%の投資で本当に大丈夫?資産2億円で完全FIREした50代おやじが、ノーベル賞理論「接点ポートフォリオ」による最強のリスク管理を解説。老後の暴落不安を消し、夜ぐっすり眠れる守りの資産配分を知りたい方は今すぐチェック!
投資の基本
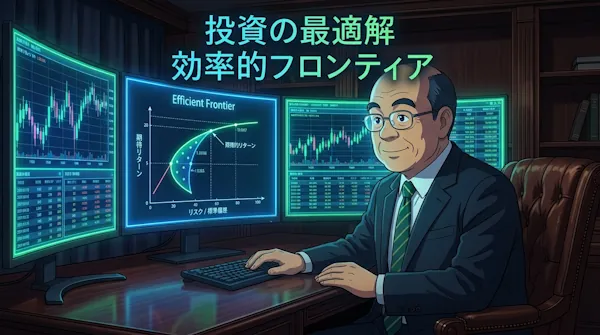
効率的フロンティアとは?資産運用の「コスパ最強ライン」を解説

資産運用でコスパ最強の組み合わせを探すなら「効率的フロンティア」を理解しましょう。投資歴25年で完全FIREを達成した50代おやじが、暴落から資産を守る最適なポートフォリオの作り方を解説。今すぐ実践して老後の不安を解消しましょう。
投資の基本

デイトレで勝てる人は1%未満?論文が示す現実とFIREおやじの結論

デイトレードで勝ち続けられる人は1%未満という論文データをご存知ですか? 相場に一喜一憂せず、ほったらかしで資産を守る「バケツ戦略」の魅力を50代FIREおやじが解説。 心穏やかな投資を始めたい方は必見です!
投資の基本

FIRE後のリバランスは年1回でOK?|売買せず生活費で整える方法

FIRE後のリバランスに頻繁な売買は不要です。シーケンスリスクを回避し、年に1回の生活費引き出しでポートフォリオを整える実践的な出口戦略を、投資歴25年のFIRE達成者が解説します。資産寿命を延ばす最適解を今すぐチェック!
投資の基本

運用のプロがインデックスに勝てない理由|ノーベル賞が示す残酷な真実

インデックス投信の純資産総額がアクティブ型を逆転!なぜプロでも市場平均に勝てないのか、ノーベル賞理論「効率的市場仮説」を用いて解説します。全員がインデックスを買うリスクとFIRE達成者の防衛術も公開。投資方針に迷う方は必見です!
銀行・証券口座

楽天MRF「らくらくマネー運用」とマネーブリッジの違い|FIRE民の結論

楽天証券のMRF「らくらくマネー運用」とマネーブリッジの違いを解説。利回り0.8%のMRFと元本保証のスイープ口座、どちらに置くべきか?MMF元本割れを経験したFIRE民が、待機資金の最適な使い分けを公開します。
金融商品

【1年1.50%】パワートラストNeo(エスコン)の評判とリスク|FIRE民の債券ラダー待機術

SBI新生銀行の金銭信託「パワートラストNeo(エスコン)」の利回り1.50%は買いか?FIRE達成者が預金・社債との違いや元本割れリスクを徹底解説。債券ラダー待機資金としての活用法も公開。出口戦略に悩む方は必見です!
投資の基本

160円台から153円台へ…急激な円高で評価額激減に怯える人へ贈る処方箋

「1ドル160円から153円への急激な円高でS&P500やオルカンの評価額が激減…」と不安な方へ。完全FIRE達成者が、為替変動に怯えない「3つのバケツ戦略」と心構えを解説します。暴落時のNG行動を避けて資産を守ろう!
投資の基本

【18年後の答え合わせ】個人投資家の強みと弱みの現在地|新NISAと資産2億円FIRE

新NISA時代に個人投資家がプロに勝つための「強み」とは?18年前からインデックス投資を継続し、資産2億円でFIREを達成した実体験から解説。暴落に負けないメンタルと投資法を知りたい方は必見です!
金融商品

個人向け国債の「バグ技」?固定5年をペナルティ払って乗り換えた理由

個人向け国債(固定5年)の金利上昇に伴い、ペナルティを払って中途換金・乗り換えた理由とシミュレーションを公開!元本割れしない「バグ技」でFIRE後の資産を最適化する実践例を証券画面付きで解説。あなたの国債も今すぐ見直してみましょう。