著者:モンチ(投資歴26年・運用資産2億円/インデックス×社債で完全FIRE)
10月30日、日銀は金融政策決定会合で政策金利を1.25%に据え置くと決めました。政策委員9人のうち賛成は8人、反対は1人。9月に政策金利は31年ぶりの水準へ引き上げたばかりですから、いったん様子を見る判断です。
※参考:日テレNEWS NNN|日銀、政策金利1.25%に「据え置き」決定 金融政策決定会合
これは、日本の金利上昇がいよいよ上限に差し掛かったサインかもしれません。そして海を渡ったアメリカでは、株式のリスクプレミアムがマイナスに沈むという、信じられない異常事態が起きています。
この記事では、20年ぶりの高金利となった「債券・現金」を活用した資産防衛の重要性について、客観的なデータとリアルな本音を交えてお話しします。
日銀政策金利1.25%据え置き。20年ぶりの金利上昇で「債券」が主役に
日銀は今回、物価の基調が2%目標とおおむね整合的との見方を示しました。一方、報道によると反対した1人は1.5%への利上げを求めており、利上げの流れが止まったわけではありません。ですから私は「利上げは終わった」と言い切るつもりも、次の時期を当てにいくつもりもありません。ただ、ここ20年で景色が大きく変わったことは確かです。
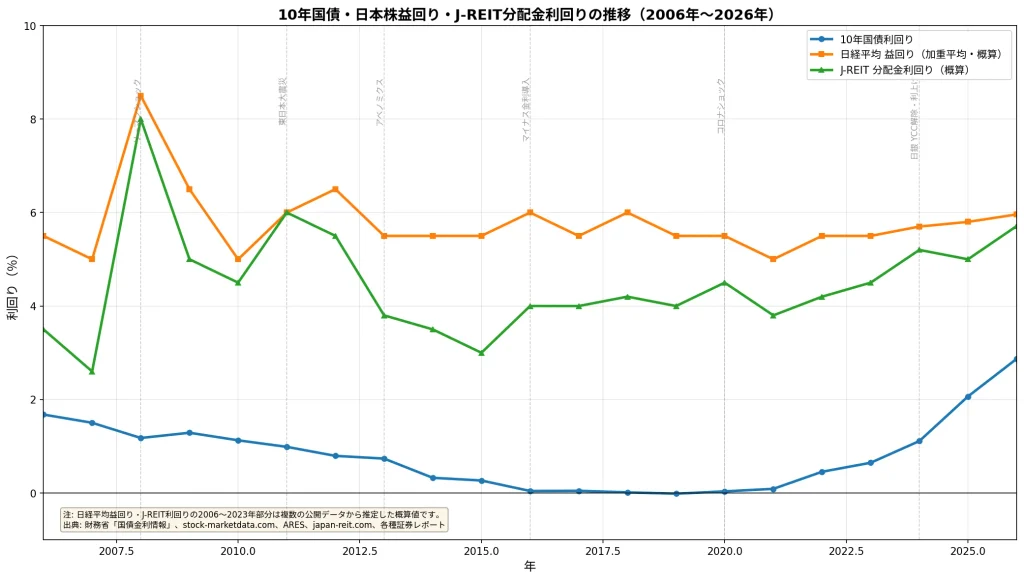
※日経平均益回りとJ-REIT利回りの2023年までは、複数の公開データから推定した概算値です。
ここ20年間の利回り推移データを振り返ると、青い線の10年国債利回りは、2016〜2021年ごろにほぼ0%まで落ち込みました。それが2024年に1%台、2025年に2%台と駆け上がり、2026年は2.87%。3%が視野に入っています。
「金利が上昇すると債券価格が下がるから損をするのでは?」と考える方もいるでしょう。しかし、それは金利の上がり始めの話で、利上げが一服し金利が上限に近づいた現在のタイミングこそ、高い利回りを固定しやすい局面に入ってきたになります。
ゼロ金利やマイナス金利の時代、現金や国債を持つことは「機会損失」だと散々言われてきました。しかしFIREし守りのフェーズに入った私にとって、現在の日本国債利回りが3%近くまで上昇してきた環境は、まさに「待ち望んでいた世界」です。株価の乱高下に怯えず、ベースの利回りを確保できる安心感は、リタイア生活の強固な土台になります。
▼関連記事


日本市場(株・J-REIT)の高スプレッドに潜むリスクの見極め方
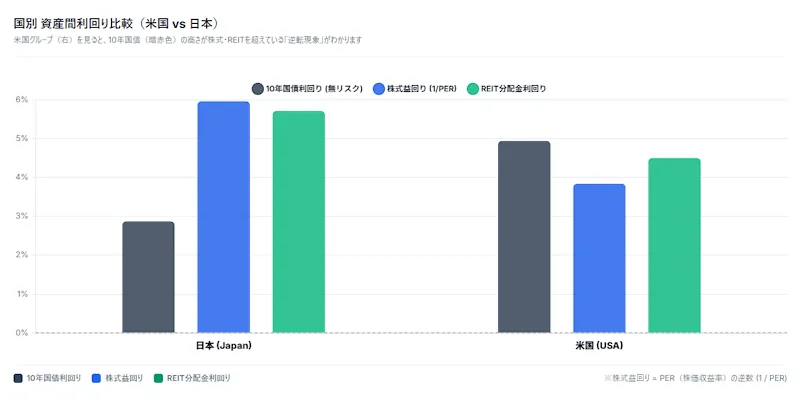
日本の株式は、益回り5.96%から10年国債2.87%を引いた「リスクプレミアム」が約+3.1%。J-REITも、分配金利回り5.71%(japan-reit.com)から引いたスプレッドが約+2.8%です。主要国の中でもトップクラスで、相対的な割安感があります。
(※益回りは「1÷PER」で、株価に対する利益の割合です)
ただし、闇雲に飛びつくのは禁物です。この高い利回りは、「金利上昇に伴う借入コストの増加や価格下落リスク」を市場が嫌気している裏返しでもあります。REITや高配当株をポートフォリオに組み込む際は、金利負担が増しても分配金が維持できるか、その持続性を厳しくチェックする視点が欠かせません。
【警告】S&P500の益回りが国債を下回る「リスクプレミアム逆転」とは
日本の金利変化も大きな転換点ですが、実は米国市場ではさらに衝撃的なことが起きています。
S&P500の益回りは3.84%。米10年国債利回りは4.94%。つまり、株の益回りが無リスクの国債を下回る「逆転劇」が起きています。差し引きは約−1.1%(LENSE Analytics)です。
REITを見ても、米国のREIT利回り4.5%に対して国債が4.94%なので、イールドスプレッドは約−0.4%。こちらも、リスクをとっているリートが安全資産の国債より利回りが低いという、異常さが際立っています。
| 国 | 株のリスクプレミアム | REITスプレッド |
|---|---|---|
| 日本 | 約+3.1% | 約+2.8% |
| 米国 | 約−1.1% | 約−0.4% |
「S&P500は長期で見れば右肩上がりだから、今の利回りは関係ない」と思うかもしれません。しかし、リスクを取っている株の期待リターン(3.84%)が、無リスクの国債(4.94%)より低い状態に全振りするのは、投資ロジックとして少し矛盾を含んだ行動です。
25年以上投資を続けてきましたが、市場が熱狂に包まれ、誰もが「〇〇一択」と口を揃える場面を何度も見ました。ITバブルもリーマンショックも、歪みを無視して突撃した人ほど手痛い打撃を受けました。きちんとバランスがよいポートフォリオを維持することは、守りの投資家としては非常に重要なことです。
▼関連記事
過去の暴落や相場過熱をどう乗り越えてきたかについては、こちらの記事も参考にしてください。
なぜリスクを取って株を買うのに「国債より利回りが低い」のか
株式投資の本質は、無リスクの国債に「リスクの上乗せ分(プレミアム)」を期待して買うことです。その上乗せ分がマイナスということは、極端に言えば「もう、安全な国債を買うだけでいいよね」という状態を意味します。
似た構図だったのが、2000年前後のドットコムバブルです。株高と金利高が同時に進み、益回りが国債を下回りました。利益が急減した2009年のような例外を除けば、その頃以来の水準です。
「S&P500は長期で右肩上がりだから関係ない」という声もあるでしょう。長期の成長は否定しませんし、プレミアムがマイナスだから明日すぐに暴落する、という話でもありません。
ただ言いたいのは、米国株式へ全振りするコスパが悪くなっているという事実です。
【本音】FIRE達成者が「株一辺倒」のポートフォリオをやめた理由
誤解してほしくないのですが、今回のニュースで慌てて株をやめたのではありません。FIRE達成少し前から株式100%を卒業し、現金や債券で強固な土台(守りバケツ)を作ってきました。
背景には、アセットアロケーションの目的の違いがあります。
20代から30代の「資産形成期」は、リスクを取って資産を最大化することが目的です。しかし、50代やFIRE達成後の「取り崩し期」に入ると、ゲームのルールが変わります。
「株を減らすと資産が増えないのでは?」という声もあります。しかし、FIRE後に一番大事なのは、資産の爆発的な増加ではなく「二度と退職前の生活に戻らないよう、資産を減らさないこと」、つまり精神の絶対安定です。私はそう考えています。
2008年のリーマンショックで、目の前で資産が削られていく恐怖に襲われ、冷静な判断ができず、買い向かえなかった苦い失敗があります。そこで学んだのは、相場急変時に人間の感情はあてにならないということ。だから株式100%ではなく、「インデックス株×債券・現金」のバケツ戦略へ移りました。この守りの陣形のおかげで、日銀が金利を据え置こうが株価が乱高下しようが、完全FIRE1年目を穏やかに過ごせています。
【実践】株価暴落に怯えない「3つのバケツ戦略」と債券ラダーの構築
市場の歪みや金利変動に振り回されないための具体的な解決策は、資産を目的別に「3つのバケツ(短期・中期・長期)」に分けることです。
- 短期バケツ(生活費数年分):すぐに引き出せる現金や、元本割れのない個人向け国債。
- 中期バケツ(5〜10年分の生活費):満期をずらした債券(債券ラダー)。
- 長期バケツ(10年超で運用):S&P500やオルカンなどのインデックス株式。
現在の米国株はコスパが悪いとはいえ、それはあくまで足元の利回りの話です。超長期での経済成長の恩恵を取りこぼさないために、当面使う予定のない10年以上先の資金に限定して、インデックス株式を保有し続けます。
「債券はどうやって買えばいいのか?」と悩む方には、債券ラダー戦略が有効です。満期の異なる国債や社債を階段状に保有することで、毎年決まった時期にキャッシュ(償還金と利金)が生み出され、金利変動リスクを平準化できます。
現在、私のポートフォリオは「3つのバケツ戦略」と「債券ラダー」でがっちりとガードされています。毎年決まった時期に債券から確実な利金が口座に振り込まれ、数年分の生活費は国債と現金で確保されています。これがあるからこそ、S&P500のリスクプレミアムがマイナスになろうが、「まあ、そのうち戻るでしょう」と高みの見物を決め込むことができるのです。
バケツを分ければ、株価の暴落はただの他人事になります。これこそが、守りの投資家が手に入れるべき本当の自由だと確信しています。
▼関連記事
具体的なバケツの分け方や債券ラダーの構築手法については、こちらの実践ガイドをご覧ください。

まとめ:金利上昇を味方につけ、穏やかなリタイア生活を
今回の記事のポイントを整理します。
- 日本は10年国債利回りが2.87%まで上昇し、債券が選択肢として復活
- 米国は益回り3.84%が米10年国債4.94%を下回り、リスクプレミアムは約−1.1%
- 守りの時期に入った投資家にとって、「S&P500一本足打法」が当たり前とされた時代は終わった。
- 現金・債券・株式の「3つのバケツ戦略」を構築すれば、相場の乱高下に怯えない穏やかなリタイア生活が手に入る。
国債を持つことは「機会損失」だといわれた時代は、一つの節目を迎えているのかもしれません。流行や株高の熱狂に流されず、自分のライフステージに合ったポートフォリオを作りましょう。
PS
皆さんは現在、ポートフォリオの中にどのくらいの割合で「現金や債券」を保有していますか? ぜひコメント欄で皆さんのリアルな投資戦略を教えてください!
コメント