著者:モンチ(投資歴26年・運用資産2億円/インデックス×社債で完全FIRE)
「目標額まであと少し。でも、辞めた直後に暴落が来たらどうしよう。もう1年働けば、数百万円は増えるはずだし……」
FIREが現実味を帯びてくると、こんなふうに足が止まる方も多いと思います。目標額に届いているのに「あと1年だけ」を繰り返してしまう心理は、「もう1年症候群(= One More Year Syndrome)」と呼ばれています。
私は53歳のとき、28年勤めた大企業を辞めました。資産は2億円を超え、投資歴は26年。ITバブルの崩壊も、毎日口座から数百万円が吹き飛んで胃がキリキリ痛んだリーマンショックも経験してきました。根っからの「心配性の守りの投資家」です。
そんな私が、なぜ「あと1年」の誘惑を断ち切り、スパッと辞める決断ができたのか。
それは、冷静に電卓を叩き直した結果、「この先あと1年、貴重な50代の時間を会社に捧げたところで、増えるのは結局使い切れない『エクセルの上の数字』だけだ」 と強烈に気づいてしまったからです。
「あと1年」に迷っている方は、どうかここで一度立ち止まって、私と一緒に数字を見てみませんか。退職届を出すか、もう1年カレンダーをめくるか。その迷いを断ち切る「リアルな物差し」をお渡しします。
FIRE直前に陥る「あと1年(もう1年症候群)」の罠
「あと1年我慢して働けば、退職金も増えるし、ボーナスも2回もらえる。そうすればもっと安全にリタイアできるはずだ」
FIRE計画がいよいよ現実味を帯びてくると、私たちの長年染み付いた「貯蓄脳」がささやき始めます。ですが、その安心感のために手に入れたお金は、本当にあなたの人生を豊かにするのでしょうか。
目標額をクリアした後に増える資産は、現実には使い切れない「仮想的な増額」に過ぎません。必要以上の安全域を求めて資産を積み上げても、実生活で得られる満足感は次第に低下し、失うのは人生の限られた時間のほうです。
私自身、新卒から大企業に28年勤め上げ、53歳で「よし、FIREできる」と判断した瞬間に即退職しました。当然「あと1年働けばさらに退職金も増えるし…」という誘惑ももちろんありました。
しかし、ここで得られるのは使い切れないお金です。暴落などの最悪の事態が来たらどうするのかという声も聞こえてきそうですが、それは資産の積み増しではなく、生活を少し切り詰めたりアルバイトをしたりすることで十分回避できると割り切ったからです。
時間の価値を比較!サラリーマン時代とFIRE後の圧倒的な差
ここからは、お金ではなく「時間」を数字にしてみます。自由に使える時間は、次のとおりです。
| 区分 | 計算 | 週の自由時間 |
|---|---|---|
| サラリーマン | 平日2時間×5日+休日10時間×2日 | 30時間 |
| FIRE後 | 毎日10時間×7日 | 70時間 |
比較すれば一目瞭然。FIRE後は自由に使える時間が週40時間も増え、サラリーマン時代の実に2倍以上もの濃度を持っています。
「たった1年、リタイアを先送りするだけだから」と自分を納得させるかもしれませんが、それは単なるカレンダー上の1年ではありません。人生で最も若く、体力もある50代の「濃密な1年」を丸々捨てることに他ならないのです。
会社の往復と気疲れする社内会議で終わる1年と、好きなことができる濃密な1年。残りの人生の限られた時間を、あなたはどちらの濃度で過ごしたいでしょうか。
▼関連記事
50代での1年の前倒しが、どれほど膨大な自由時間をもたらすかの詳しい試算は、こちらの記事でも詳しく解説しています。


【試算】1年リタイアを延ばしても増えるのは「67万円の余剰」だけ
では、お金の側も数字で見てみましょう。私の例を前提に考えてみました。
- 前提条件:資産2億円、実質リターン3.5%(インフレ調整後)、年間支出600万円、残りの運用期間(寿命)を45年。「毎年使える額」は、その期間で資産をちょうど使い切る場合の取り崩し額を指します。税金や社会保険料は含めない単純計算ですが、差の大きさをつかむには十分だと思います。
| 項目 | 今すぐ辞める | 1年後に延ばす |
|---|---|---|
| 資産 | 2.00億円 | 2.13億円 |
| 残り年数 | 45年 | 44年 |
| 毎年使える額 | 889万円 | 956万円 |
| 使いたい額 | 600万円 | 600万円 |
| 余剰 | 289万円 | 356万円 |
1年分の運用益と、会社員として稼いだ生活費の温存分を合わせ、資産が2.13億円に増えたと仮定します(1年の運用益+600万円の給与)。残りの運用期間は44年になります。
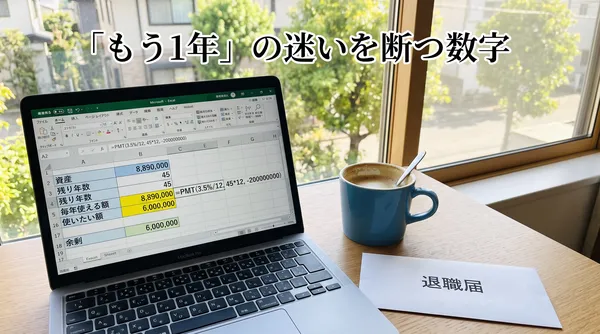
この状態で再計算(EXCELでPMT(3.5%,44,-21300)=956で求められます)すると、毎年「使える額」は約956万円。でも実際に必要な生活費は600万円です。よって、余剰金が「356万円」となります。
さて、この結果をどう見るか。1年長く働いて増える「余剰」の差額は、「+67万円(月約5.6万円)」です。
「お、月に5万6千円も自由に使えるお金が増えるのか」と思うかもしれません。ですが、よく考えてみてください。現在のプランでもすでに年間289万円の余剰があるのです。
夫婦二人、たまに近所のちょっと良いお寿司屋さんに行けたり、年に数回温泉旅行に行けたりする今の静かな生活に十分満足しているのに、突然高級外車を買ったりタワマンに引っ越したりするでしょうか?
結局のところ、数字上は増えますが実生活で使い切れるかは限定的です。
人生で一番若い貴重な1年を会社に捧げて得る対価が、使い切れない67万円の余剰だとしたら。それはあまりに非合理的なトレードオフだと言わざるを得ません。
資産増加より重要!FIRE後の「膨大な自由時間」のデザイン
目標額を達成した人が次に直面する課題は、お金の管理から時間の管理へとシフトします。
使えないお金をいたずらに増やすことより、前倒しで手に入れた「週40時間」もの新たな自由時間をどうデザインするか。これこそが、FIRE後の幸福度を決定づける最重要ミッションです。
MUFG資産形成研究所の調査報告書『フィナンシャル・ウェルビーイングと金融リテラシーとの関係 -2022年度の調査結果より-』(2023年9月)のデータでも示されているように、FWB(ファイナンシャル・ウェルビーイング。お金に関する満足感や安心感のこと)は資産額そのものだけでなく、お金との向き合い方(リテラシー)の高さによって大きく左右されます。使えないお金をいくら増やしても、それだけで幸せが比例して増えるわけではないのです。
だからこそ、サードプレイスとなる地域のコミュニティに参加したり、やりたかったことのバケットリストを作って一つずつ実行したりといった、主体的な「時間のデザイン」が不可欠になります。
せっかく自由な世界へ抜け出したのに、目的もなく無駄にしてしまうのは、資産を浪費する以上に大きな損失です。
▼関連記事
資産が増えても不安が消えない理由や、MUFGのデータから見る『お金と幸福度』のリアルな関係については、こちらの記事で詳しく解説しています。

リタイア直後の暴落リスクに対する最強の防衛策
「理屈はわかった。でも、リタイア直後に大暴落が来たら、やっぱり立ち直れない気がする……」
こうした恐怖感は、ITバブルやリーマンショックを経験した私自身も抱えていました。ですが、相場の暴落や想定外のインフレに対する最強の防衛策は、これ以上防衛資金を過剰に積み増すことではありません。
本当の武器は、状況に応じて柔軟に動ける「行動の柔軟性」を持つことです。
暴落などの想定外リスクへの防衛として、資金の積み増し以上に役立つのが「柔軟性」です。最悪のケースでも、生活を少し切り詰めたりアルバイトをしたりすることで十分回避できると考えています。
たとえば、趣味を兼ねたスキマバイトで月5万円(年間60万円)を稼いだとしましょう。この60万円を年率3.5%の運用益で生み出そうとすれば、約1,714万円の元本が必要になります。つまり、月に数万円稼ぐ行動力さえあれば、ポンと1,700万円相当の資産を手にしたのと同じ効果を得られるのです。
暴落が起きたからといって、フルタイムの正社員に再就職する必要などありません。生活費の10〜20%を一時的に削減する(ガードレール戦略)など、手堅い資産の土台があるからこそ選べる手札は山のようにあります。
▼関連記事
相場暴落時のリスク(シーケンシャルリスク)を資産の積み増しではなく『ガードレール戦略(支出調整)』で賢く抑え込む具体的な方法は、以下で解説しています。

まとめ:完璧な準備が整う日は永遠に来ない
目標額に届いたのに、暴落が怖くて「もう1年」と言ってしまう。その迷いは、真面目に準備してきた方ほど強くなるものだと思います。要点を整理します。
- 1年働いて増えるのは、使い切れない余剰です
- サラリーマンとFIRE後では、自由時間の密度が2倍以上違います
- 使えない数字を増やすより、増えた時間をどうデザインするかが幸福度を左右します
- 暴落対策は、過剰な防衛資金ではなく行動の柔軟性で十分に備えられます
「すべての不安が消え去り、準備が100%整う日」など、永遠に来ません。
十分な資産の基盤(年889万円使える状態)と、「いざとなれば柔軟に対応できる自分」がいれば、もう大丈夫です。使い切れない仮想的な数字を増やすために、人生で一番若い1年を差し出すのは今日で終わりにしましょう。
残りの人生をどう豊かに彩るか、エクセルで作ったライフプラン表を一度閉じて、ご自身のバケットリストを書き出してみてください。
コメント