著者:モンチ(投資歴26年・運用資産2億円/インデックス×社債で完全FIRE)
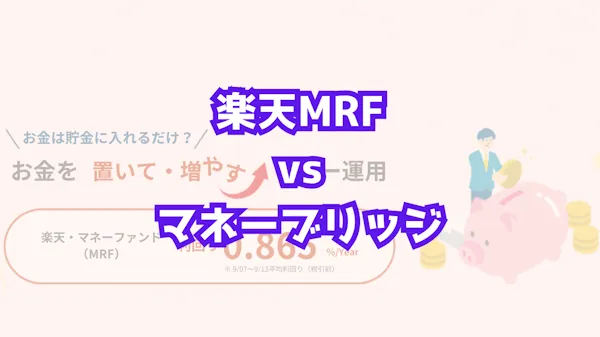
ここ数日、ニュースサイトやSNSで「楽天証券が9月20日からMRFの自動充当(らくらくマネー運用)をスタートする」という話題をよく見かけます。
利回りが0.8%を超える水準ということで、「これはお得だ!」「銀行の預金から全額MRFに移したほうがいいの?」と、今のマネーブリッジ(スイープ口座)との違いに迷っている方も多いのではないでしょうか。
結論から言うと、利回りで選ぶならMRFの勝ち。でも「絶対に減らしたくないお金」を置くなら、スイープ口座(マネーブリッジ)の方に軍配が上がる、というのが私の考えです。なぜなら、この2つは「待機資金の置き場」としては似て見えますが、金融商品としての法的な性質がまったく異なるからです。
私は投資歴25年、53歳でFIREを達成し、現在は「守りの投資家」として生活しています。実は過去に、「絶対安全」と言われていたMMFが元本割れを起こした際のパニックを、同じMMF保有者としてリアルに経験した当事者でもあります。
この記事では、MRF・MMF・スイープ口座の違いをスッキリ整理し、私の強烈な失敗体験を交えながら、FIRE民が実践する「待機資金の使い分け戦略」について解説します。
楽天証券「らくらくマネー運用(MRF)」とは?マネーブリッジ(スイープ)との違い
今回楽天証券が始めるのは、株や投資信託の買付代金にそのまま充当できる 「MRF(マネー・リザーブ・ファンド)」 の自動運用サービスです。一方、これまで多くの方が使ってきた 「マネーブリッジ」の自動入出金(スイープ)機能は、楽天銀行の「普通預金」 を証券口座と連携させる仕組みです。
※参考: 【新サービス】楽天・マネーファンド(MRF)がそのまま株式や投資信託の購入に利用できます!「らくらくマネー運用」リリース!(2026年9月20日~) | 楽天証券
似ているようで、実はこの2つ、根本的に「箱」が違います。MRFは投資信託、スイープ口座はただの銀行預金なんですね。
10年前の常識?MRFとMMFのおさらい
投資歴が長いベテランの方なら、「あれ?MRFって昔もあったよね?」と思われるかもしれません。
実は、10年ほど前までは、どこの証券会社にも当たり前のように存在していた仕組みなのです。
かつては証券口座に入金すると自動的にMRFで運用されるのが当たり前でした。当時はMRFと「MMF(マネー・マネジメント・ファンド)」の両方があり、「MMFは1ヶ月以内に解約すると手数料が取られる代わりに利率がいい」という認識で、少しでも増やそうとMMFを買っていたものです。
しかし、その後の日銀のマイナス金利政策などの影響で利回りがゼロになり、事実上姿を消していました。それが、近年の金利復活に伴ってようやく戻ってきた、というわけです。
楽天「らくらくマネー運用」のメリットと知っておくべき注意点
実は「楽天マネーファンド」というファンド自体は、以前から存在していたようです。ただ、株を買うときに自動で資金を充当してくれる機能がなかったため、わざわざ手動で売買する必要があり、使い勝手はかつてのMMFのようでした。
それが今回のアップデートにより、資金を入れておくだけで自動的に運用され、株を買うときには自動で解約されて充当される、まさに本来の便利な「MRF」として復活することになったのです。
肝心の利回りですが、2026年9月時点で楽天・マネーファンドの実績利回りは年0.8%台後半(税引前)まで上がってきています。普通預金の金利と比べるとかなり見劣りしない水準で、これが「乗り換えるべき?」という声につながっているのだと思います。
ただし、ここで一つ注意しておきたいのが、この0.8%台という数字は固定金利ではないという点です。MRFは短期金融市場の金利に連動して、日々の利回りが動く商品。今たまたま金利上昇局面にあるので見栄えの良い数字になっていますが、市場環境が変われば当然、利回りは上がりもすれば下がりもします。定期預金のように「〇%を〇年間保証」というものではないので、「今の実勢金利」として捉えておくのが正解だと思います。
【比較表】MRF・MMF・スイープ口座の違いを徹底比較
では、それぞれの違いを分かりやすく表で整理してみましょう。
| 項目 | MRF | MMF | スイープ口座 (マネーブリッジ) |
|---|---|---|---|
| 分類 | 投資信託(公社債等) | 投資信託(公社債等) | 銀行預金 |
| 元本保証 | なし (極めて安全だがゼロではない) | なし | あり (1,000万円まで預金保険対象) |
| 株買付時の充当 | 自動で充当される | 手動で売却が必要な場合が多い | 自動で入出金される (スイープ) |
| 利回り | 比較的良い (楽天MRFは約0.8%等) | 基本的にMRFよりやや高め | 銀行預金の優遇金利 |
ここで最も重要なポイントは、「MRFと楽天のスイープは違う」 ということです。
MRFやMMFはあくまで「投資信託」であり、元本保証がありません。一方、スイープは銀行の範疇なので、預金保護制度(ペイオフ)に守られており、元本が保証されます。
【実体験】MMF元本割れで青ざめた過去…利回りだけで選ぶ危険性
「そうは言っても、MRFやMMFは、短期・高格付けの公社債など、安全性の高い資産で運用しているのだから、実質的には元本保証と同じでしょう?」
そう思われるかもしれません。実際、そのリスクは極めて低いです。ですが、「ゼロ」ではありません。私自身、それを身をもって知っている一人です。
投資を始めて間もない頃、当時「絶対安全」だと信じて疑わなかった円建てMMFにおいて、エンロン・ショックの影響で一部の商品が元本割れしたというニュースが飛び込んできました。
私自身は該当のMMFは持っていませんでしたが、少しでも良い利率を求めて別のMMFを買っていた身としては、少しだけ焦ったことを覚えています。当時、一部売買制限もかかっていたようですが、すぐにMMFから資金を戻した記憶を今でも鮮明に覚えています。
今回の楽天マネーファンドの主要投資対象は「信用度が高く、残存期間の短い内外の公社債およびコマーシャル・ペーパー」ということで、当時のMMFより安全な運用だとは思いますが、仕組み上「リスクはゼロではない」ということは覚えておくことが重要だと思います。
50代FIRE民が実践する「待機資金」の使い分け戦略
では、私たち投資家は、今回の楽天MRFの解禁とスイープ口座を、どのように使い分ければいいのでしょうか。
結論はシンプルで、「生活防衛資金」はスイープ口座(マネーブリッジ)、「投資待機資金」はMRFという住み分けです。
FIRE後は、資産を「増やす」フェーズから「守りながら使う」フェーズに入ります。このフェーズでは、利回りの高さよりも「絶対に減らしたくないお金がどこにあるか」を明確にしておくことの方が、はるかに重要だと感じています。
【アンケート結果】FIRE達成者の43%が「債券・MMF」を守りの資産に活用
資産規模が大きくなってくると、わずかな金利差でも金額ベースでは大きな違いになります。そのため、安全資産枠としてMRFやMMF、債券を活用すること自体は非常に有効です。
ちなみに、以前、当ブログでFIRE達成者・志望者74人を対象に独自アンケートを行いました。その結果、守りの資産枠として「債券・MMF」を全体の43%の人が組み入れていることが分かりました。
▼詳細なアンケート結果はこちらの記事をご覧ください。


取り崩し期の出口戦略には「定期売却×スイープ口座」の自動化が最強
一方で、資産を取り崩して生活していくFIRE後のフェーズにおいては、銀行のスイープ機能が圧倒的に便利で安心です。
証券会社の「定期売却サービス」を利用して投資信託を自動で毎月売却し、それを銀行の「自動入出金(スイープ)機能」と連携させる。これにより、売却資金が自動で元本保証の銀行預金に反映されます。
手動で売却ボタンを押す際の「株価が下がっているから売りたくない…」といった心理的負担を無くす、最強の「自動取り崩しシステム」が完成します。
▼出口戦略における定期売却やスイープの活用法についてはこちらで詳しく解説しています。
使い分けの結論
以上のことから、私ならこのように使い分けます。
- スイープ口座(マネーブリッジなど)
絶対に減らしたくない「生活防衛資金」や、近々生活費として使う「取り崩し資金」の受け皿。預金保護があり、元本が保証される銀行口座に置いておく。 - MRF(楽天・らくらくマネー運用など)
近々株や投資信託を買うために証券口座に置いている「投資待機資金」。少しでも利回りを得ながら、いつでも自動充当で投資に回せるようにする。
利回り0.8%に釣られて生活防衛資金まで全てMRFに移すのではなく、それぞれの強みを活かしたハイブリッド運用が、一番心穏やかにいられる方法だと思います。
ちなみに、楽天証券では『マネーブリッジ(スイープ)』と『らくらくマネー運用(MRF)』の両方を同時に設定(併用)することが可能です。
買い付け時の優先順位は、「①預り金」→「②MRF」→「③スイープ(楽天銀行)」の順になります。つまり、両方設定しておけば、投資待機資金を自動でMRF運用しつつ、足りない分は銀行から自動で引き出される「最強の自動化システム」が完成します。
まとめ
今回は、楽天証券のMRF自動充当サービスのニュースをきっかけに、待機資金の置き場所について考えてみました。
- 楽天が9月20日から始めるMRFの自動充当サービスは、利回り面では魅力的。
- しかしMRFは投資信託であり、過去のMMF元本割れ事件のように「絶対安全」はない。預金保護のあるスイープ口座(銀行預金)とは根本的に違う。
- 「絶対に減らさない生活防衛資金」はスイープ口座、「投資待機資金」はMRFと、明確に分けてハイブリッドで使いこなそう。
みなさんは、証券口座の待機資金、どこに置いていますか?「うちはこうしている」という工夫があれば、ぜひコメント欄で教えてください。

コメント
モンチさんの、FIRE生活全体を見据えた大きな戦略、微に入り細を穿つ戦術、いつも感心して拝見させていただいています。自分がもし20年若ければ、もっと参考にできるのに、、、
私は、投資に関してはほぼほぼメンテナンスのフェーズに入っているので、今は何も考えずにスイープ口座を利用しています。
工夫していることと言えば、余剰資金ができた時に、小口かつ満期日を分散させて、利率の高い一年ものの定期預金に預け替えていることです。
これは、家電や住設の買い替え・修理・入院などの急な出費に備えるためで、満期日までの残存期間が長いものから、必要な時、必要な分だけ解約して使おうという目論見です。モンチさんの債券ラダー戦略と自分の在職時代の定期積立預金の体験(もったいなかった!)を参考にしています。
ただし、正直、実際にシミュレーションしたわけでもなく、これといった成功体験というのも今のところありません。
強いて言えば、何か工夫しているといった自己満足だけなのですが、、、、
楽庵さん、いつもブログを読んでいただき本当にありがとうございます!
もったいないお言葉、大変恐縮です。
投資がメンテナンスのフェーズに入られているとのこと、素晴らしいですね。
そして、1年ものの定期預金を小口で時期をずらして組む「定期預金ラダー」、非常に理にかなった見事な戦略だと思います!
「自己満足」とご謙遜されていますが、いざという時の安心感を得られること自体が、資金管理における最大の「リターン」ですよね。
家電の故障や急な出費など、現金がパッと必要になる場面は必ずやってきます。
これからもお互い、心穏やかなマネーライフを楽しんでいきましょう!