出口戦略

FIRE準備・実行

4%ルールは暴落に弱い?「逆ドルコスト」の罠と取り崩し3手法

FIRE後の4%ルールは暴落に弱い?定額引き出しで資産が枯渇する「逆ドルコスト」の罠と、資産を長持ちさせる3つの柔軟な取り崩し手法を50代FIRE達成者が解説。老後の資金ショート不安を解消し、安心の出口戦略を構築しましょう!
投資の基本

FIRE後のリバランスは年1回でOK?|売買せず生活費で整える方法

FIRE後のリバランスに頻繁な売買は不要です。シーケンスリスクを回避し、年に1回の生活費引き出しでポートフォリオを整える実践的な出口戦略を、投資歴25年のFIRE達成者が解説します。資産寿命を延ばす最適解を今すぐチェック!
銀行・証券口座

楽天MRF「らくらくマネー運用」とマネーブリッジの違い|FIRE民の結論

楽天証券のMRF「らくらくマネー運用」とマネーブリッジの違いを解説。利回り0.8%のMRFと元本保証のスイープ口座、どちらに置くべきか?MMF元本割れを経験したFIRE民が、待機資金の最適な使い分けを公開します。
FIRE基礎知識

4%ルールはなぜ米国発なのか?110年データが暴く失敗率3.7%の衝撃とリアルな資産配分

FIREの出口戦略で有名な「4%ルール」。なぜ米国前提なのか?110年間のデータが示す失敗率3.7%の衝撃と、インフレ対策に向けた資産配分を徹底解説。暴落への不安を解消したい方は必見です!
投資の基本

NISA枠復活は愚策?2027年税制改正をFIRE民が斬る

新NISA枠が当年復活するニュースはFIRE民には罠?2億円FIRE達成者が、枠復活でリバランスすると大損する理由や、手取りを最大化する正しいNISA放置戦略を徹底解説します。
金融商品

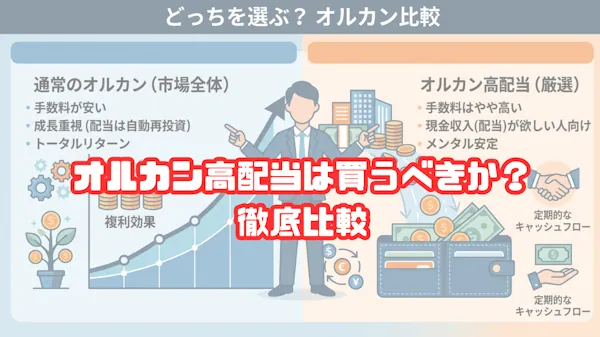
「eMAXISオルカン高配当」は買うべき?通常のオルカンと比較

話題のeMAXISオルカン高配当は買うべきか?FIRE達成済みの私は「見送り」と判断しました。MM理論に基づくトータルリターンの真実と通常のオルカンとの違いを徹底比較。最適な投資判断の参考にしてください。
投資の基本

暴落時に株を売るな!FIRE後の資産取り崩し優先順位「PMR」

FIRE後の生活費捻出で悩んでいませんか?暴落時に株を売らないための「PMR(ポートフォリオ管理ルール)」を解説。資産寿命を延ばすガードレール戦略でリバランスと取り崩しを自動化し、安心を手に入れましょう。
FIRE後の生活

インフレ×株高でFIRE難易度が急上昇?「貧乏FIREの淘汰」を防ぐ対策

インフレと歴史的な株高(CAPEレシオ40)が重なる今、FIREの難易度は急上昇しています。資産枯渇を防ぐ「バケツ戦略」など、50代で2億円の完全FIREを達成したおやじが実践する3つの防衛策を大公開!今すぐ記事で確認を。
FIRE基礎知識

FIREの「4%ルール」を日本で実践すると失敗する?過去データが示す適正な取り崩し率

FIREの「4%ルール」は日本でも通用するのか?過去データが示す残酷な現実と、国内資産における適正な取り崩し率(2.5〜3%)をシミュレーション。暴落から資産を守る出口戦略を知りたい方は必見です。
投資の基本

FIRE後のリバランスの頻度・タイミングは?89年間のデータが示す最適解

FIRE後の資産運用で迷いがちな「リバランスの頻度とタイミング」。バンガード社の89年分のデータから、日々の株価チェックから解放される最適解を導き出します。感情に負けず資産を守る具体的なルール作りを今すぐチェック!