著者:モンチ(投資歴26年・運用資産2億円/インデックス×社債で完全FIRE)
1989年末、日経平均株価は3万8,915円の史上最高値をつけました。もしこの年にリタイアして、日本株100%で「4%ルール」の取り崩しを始めていたら、資産は何年もつでしょう。
答えは、わずか13年。2002年頃には底をついてしまいます。
米国株への一極集中や4%ルールを前提にFIRE計画を立てている方なら、「リタイアした直後に、日本のバブル崩壊のような局面が来たらどうなるのだろう」と不安になったことがあるかもしれません。
この記事では、1989年の日本のデータから「4%ルールの死角」と「ホームバイアスの罠」を整理します。そのうえで、FIRE研究の第一人者であるウィリアム・ベンゲン氏の最新理論から「CPI(インフレ率)×CAPE(割高度)」を使い、どんな相場でも慌てずにすむ「守りのFIRE」の考え方をお伝えします。
日本株100%のFIREは13年で破綻?1989年のデータが示す4%ルールの死角
「4%ルール」とは、退職初年度に資産の4%を引き出し、翌年からは物価上昇に合わせて金額を増やしながら取り崩せば、30年はもつという目安のことです。もともと米国の過去データから生まれました。
これを1989年の日本に当てはめたのが、米国のFIRE関連ブログ「GoCurryCracker」のシミュレーションです。その結果が、次のグラフです。
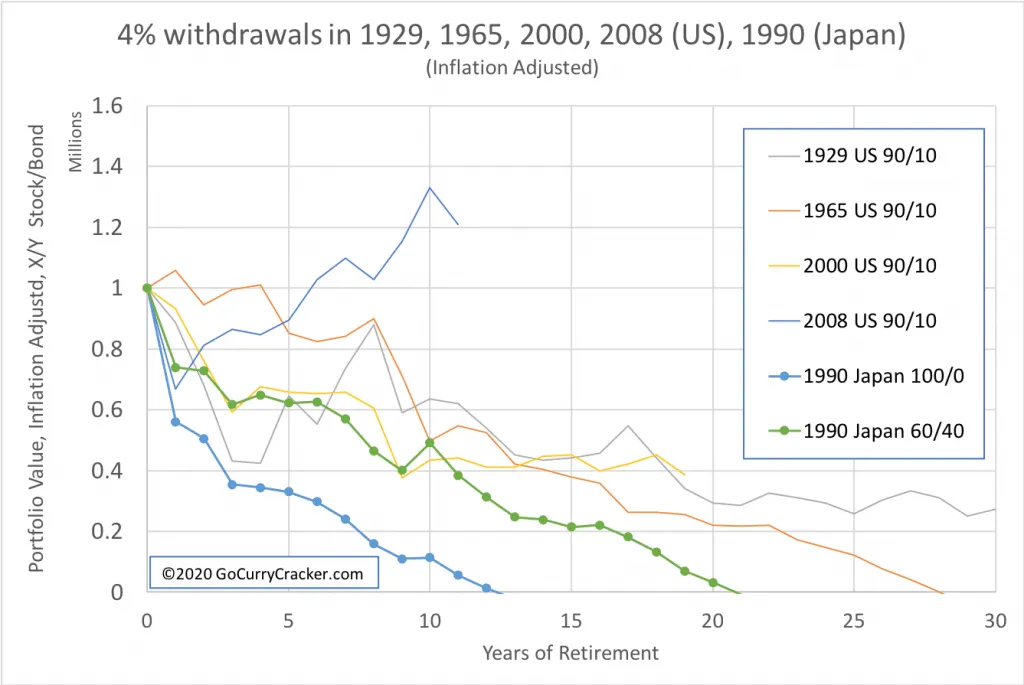
このグラフは、過去の歴史的な暴落タイミング(1929年世界恐慌、1965年米国スタグフレーション期、2000年ITバブルなど)に「4%ルール」でリタイアを開始した場合の、インフレ調整後の資産推移(初期資産=1.0)を表したものです。
ここでぜひ注目していただきたいのが、青い丸線で示された 「1990 Japan 100/0(1990年初頭の日本株100%)」 のラインです。
グラフを見ると一目瞭然ですが、リタイア開始(0年)からわずか1〜2年で資産が半分近くまで垂直落下しています。その後もジリ貧が続き、リタイアから約13年(横軸の12〜13の間)でラインが完全にゼロに到達、つまり「資産枯渇」 となっています。
より保守的と思われる緑色の丸線「日本株60/債券40」のポートフォリオでさえ、21年目で枯渇してしまっているのがわかります。
「今どき日本株100%でリタイアする奴なんていないから関係ないのでは?」と思うかもしれません。
ただ、ここで重要なのは国名ではありません。「特定の1国の市場に依存すること」と「歴史的な割高圏でリタイアを始めること」の怖さです。日本は、その最悪のケーススタディなのです。
私自身、ITバブル崩壊やリーマンショックで、画面上の資産が連日減っていく恐怖を味わいました。「長期的には戻る」と頭では分かっていても、減っていく局面で冷静な計算などできません。生活費を取り崩している最中なら、なおさらです。だからこそ、「特定の市場が長く低迷する」という最悪のシナリオも起こり得ると想定し、備えておくべきだと考えています。
▼関連記事

日経平均8割減の衝撃。PER61倍の極端な割高相場でFIREを開始するリスク
1989年末、日経平均株価が38,915円の最高値をつけた当時、日本の株式市場は世界時価総額の約4から5割を占めていました。
指標の面から見ると、当時の東証1部はPER約61倍、PBR約5.6倍であり、同期間の米国S&P500のPER約15倍と比べても、当時の日本株は利益・純資産の両面で極端な割高水準にありました。
そして迎えた「失われた30年」。一般的に1990年代初頭のバブル崩壊期から現在までの約30年間を指しますが、ITバブル崩壊後の2003年には日経平均が7,607円まで下落。その後、2008年のリーマン・ショックを経て2009年3月には終値最安値である7,054円98銭まで落ち込みました。
日経平均が1989年の最高値を更新したのは、実に34年後の2024年2月です。 つまり、1989年にリタイアを開始した人は、元本の回復を待つのに34年もの歳月がかかったことになります。
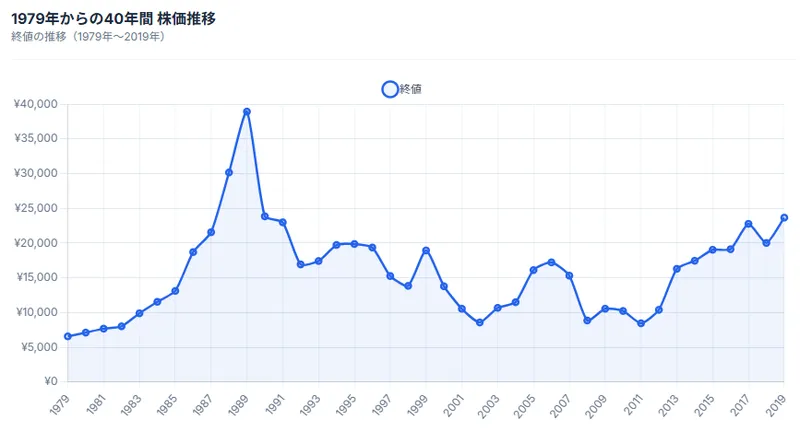
「バブルは昔の話で、整った現代の市場では起こり得ない」という見方もあると思います。ただ、現在の米国S&P500のCAPEも35〜40倍超と歴史的な高値圏にあります。「みんなが最強だと信じ切っている市場が、超割高になっている」という構造は、当時の日本とよく似ています。同じ結末になると言いたいわけではありません。似た構造だと知っておくことには、意味があると考えています。
なぜデフレ下でも破綻したのか?ベンゲン説と失われた30年が示した現実
4%ルールの考案者として知られるウィリアム・ベンゲン氏には、「デフレなら、暴落が来ても破綻しにくい」という主張があります。
根拠は1929年の米国大恐慌です。猛烈なデフレで物価上昇率(CPI)がマイナスになり、生活費として取り崩す実質金額が自動的に減ったため、ポートフォリオは耐え抜けた、という分析です(1994年の論文と、2025年の著書『A Richer Retirement』)。
ところが、1989年の日本では通用しませんでした。日本もマイルドなデフレが続いたのに、資産は13年で尽きたのです。
理由は、資産と生活費のバランスが崩壊するからです。たとえば1億円の資産で年400万円(4%)を取り崩す計画だとします。デフレで物価が年1%下がれば、生活費は396万円に減ります。しかし、暴落で資産が2,000万円(8割減)になってしまったらどうでしょう。396万円を引き出すには、なんと 「資産の約20%」 を取り崩さなければなりません。デフレの恩恵など一瞬で吹き飛ぶほどの破壊力です。
しかも、バブル崩壊後の日本株(1989年末〜2019年末の30年間)は、配当再投資を考慮しインフレ率(CPI)を差し引いた「実質トータルリターン(年率CAGR)」でマイナス0.68% にとどまりました。購買力ベースで資産がまったく増えないまま毎年取り崩せば、元本は削られ続けます。
「デフレならモノが安くなるから、安心なのでは?」と思うかもしれません。しかし、どれだけ物価が安くなっても、元本が減り続ければ資産はいずれ尽きます。
FIRE後に本当に怖いのは、1〜2年の短期的な暴落ではありません。株価が下がったまま、10年、20年と戻ってこない長期停滞です。実際に50代でFIREを達成したいま、日々考えるのは「相場の成長が止まったとき、自分はどのバケツから現金を作って生きていくか」という生存戦略です。バケツ戦略とは、資産を現金・債券・株式といった「バケツ」に分け、使う時期に合わせて管理する方法のことです。
リタイア直後に暴落が来て、減った資産から取り崩すことになるリスクを「シーケンスリスク」といいます。
▼関連記事
高CAPE時代におけるシーケンスリスクの防衛策については、以下の記事もあわせてご覧ください。
取り崩し期の現在地は?「CPI×CAPE」モニタリングと守りのバケツ戦略
では、最悪のシナリオを想定した上で、私たちはどのように資産を守っていけばよいのでしょうか。相場の未来を完璧に予測することは不可能です。
そこで役に立つのが、ベンゲン氏の最新理論(2025年『A Richer Retirement』)で提示された「CPI(インフレ率)× CAPE(株価割高度)」のモニタリングマトリクスです。現在のインフレ率と株価の割高度の掛け合わせで市場環境を客観的に把握し、危険度ゾーンに応じて引き出し率の調整や無リスク資産へのリバランスを行います。
「取り崩し期に株価やインフレを毎日気にして生活するのは嫌なのですが…」と心配される方もいるでしょう。毎日チェックする必要はありません。現在地の確認は、米国の金融データサイト(Shiller PE Ratioなど)や主要な経済ニュース等で大まかな水準を把握できます。年1回程度「CPI×CAPE」の現在地を確認し、事前に決めたルール通りにバケツから生活費を移すだけです。これが感情を排したモニタリングマトリクスです。
▼関連記事
CAPEを活用した取り崩し期の具体的な資産管理については、こちらの記事で詳しく書いています。
まとめ:最悪のシナリオを想定し、客観的指標で乗り切る「守りのFIRE」
今回のポイントをまとめます。
- 1国への集中投資と高CAPEの罠:日本株100%で1989年末に4%ルールを開始すると、わずか13年で資産が枯渇した。
- 長期停滞の脅威:デフレによる生活費低下の恩恵があっても、30年間に及ぶトータルリターン停滞のダメージは相殺しきれない。
- 客観的なモニタリング:「CPI(インフレ率)× CAPE(割高度)」で相場の現在地を把握し、感情を排除したルール運用を行う。
ブログでは語りきれない投資の裏側や計算ロジックは、有料メルマガ『FIRE達成おやじの舞台裏』で配信しています。ベンゲン新理論のCPI×CAPEマトリクスは、第1回で詳しく解説しています。
PS
あなたの取り崩し計画は、特定の国や資産に偏っていませんか?もし「失われた30年」が始まったら、最初にどのバケツから生活費を取り崩しますか。ぜひコメント欄で教えてください。
コメント