
著者:モンチ(投資歴25年・運用資産2億円/インデックス×社債で完全FIRE)
「今朝のニュースで米国が利上げしたと聞いたけど、これって株価下がるの?」 「せっかく買った債券が含み損にならないか心配……」
そんなふうに、スマホの画面を何度も見返している方も多いのではないでしょうか。
2026年9月16日、米連邦準備制度理事会(FRB)は政策金利を0.25%引き上げ、目標誘導レンジを3.75〜4.00%とすることを決めました。
※参考:Federal Reserve Board – Federal Reserve issues FOMC statement
FIRE達成を目指す方や、すでにリタイア生活に入っている方にとって、金利の変動はご自身の資産に直結する大きな関心事だと思います。
結論から言うと、ニュースの表面的な数字に踊らされて一喜一憂する必要はありません。FIRE生活を守るための「正しい資産配分」さえ組んでいれば、相場の変動は決して怖くないのです。
この記事では、今回の利上げが自分のポートフォリオにどのような影響を与えているのか、赤字となっている失敗談も含めて包み隠さず公開します。
相場の波に振り回されず、心穏やかに眠れる資産防衛のヒントになれば幸いです。
【2026年9月】米FRBが3年ぶり利上げ!株価への影響と現状をおさらい
まずは今回のニュースの要点をサクッと整理しておきましょう。
今回の発表では、FRBが政策金利を0.25%引き上げ、目標誘導レンジを3.75〜4.00%としました。実に2023年以来、3年ぶりの利上げとなります。
※参考:時事ドットコム:米FRB、3年ぶり利上げ 0.25%、インフレ長期化回避へ―政策転換、追加引き締め想定
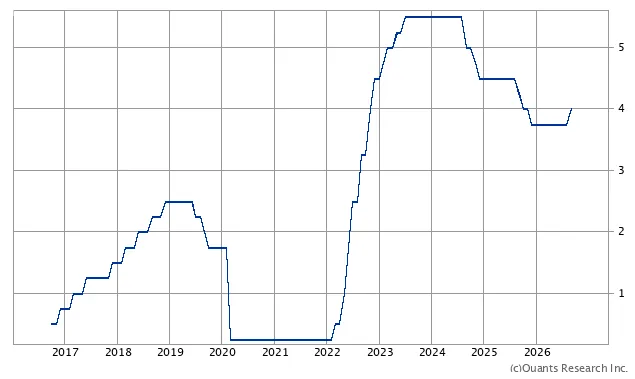
なぜ金利を上げたのか?最大の理由は「インフレの高止まり」です。 モノの値段が上がり続ける状況を抑え込むため、中央銀行は金利を上げて世の中に出回るお金の量を調整し、経済の過熱を冷まそうとします。
金利が上がるということは、企業はお金を借りにくくなります。また投資家はリスクを取って株式を買うよりも、安全な利息がつく預金や債券に資金を移しやすくなります。これが「利上げは株価にとってマイナスになりやすい」と言われる一般的な理由です。
米国利上げでポートフォリオはどう動く?FIRE達成者の資産配分
金利上昇局面では、株やREIT、債券に対して短期的な逆風が吹きます。教科書通りに言えば、これが基本セオリーです。ただし、資産クラスごとに影響の中身は違います。
今回の利上げや、それに伴う世界の金利トレンドの変化によって各アセットクラスがどう動くか、私のポートフォリオを例に整理してみましょう。
参考までに、現在の私のポートフォリオ内訳は以下の通りです。
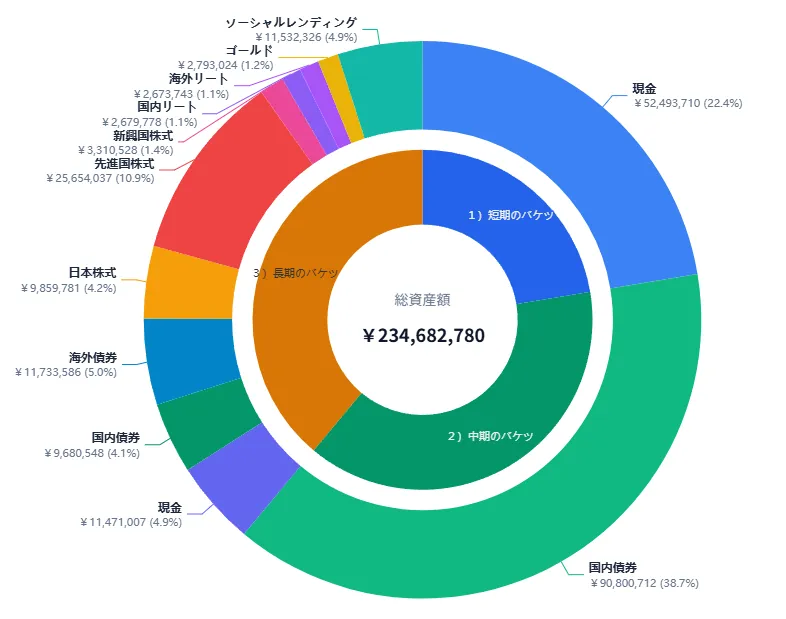
| 資産クラス | 割合 |
|---|---|
| 現金 | 27% |
| 国内債券 | 43% |
| 海外債券 | 5% |
| 日本株式 | 4% |
| 先進国株式 | 11% |
| 新興国株式 | 1% |
| 国内リート | 1% |
| 海外リート | 1% |
| ゴールド | 1% |
| ソーシャルレンディング | 5% |
(※比率は四捨五入のため合計が100%にならない場合があります)
金利が上がる局面では、全体的に見れば投資商品にとって 「逆風が吹く」 状態と言えます。
まず、金利と逆相関にある「海外債券」や「国内債券」。
世界の金利が上昇傾向にあると、すでに持っている分の債券価格は下がりやすくなります。ただ、満期まで持てば額面で戻ってくるので、途中の値動きは気にしすぎなくてよい、というのが私の考え方です。
次に、「国内外リート」。
不動産投資法人は多額の資金を借り入れて物件を運用しているため、金利上昇による借入コスト増が収益に悪影響を及ぼします。
そして「ゴールド」。
金はそれ自体が利息を生み出さないため、金利がつく預金や債券の魅力が増す局面では、相対的に価格が下がりやすい傾向にあります。
さらに、「株式」などのリスク資産も、企業の資金調達コストが上がることで業績への懸念から上値が重くなりがちです。
全体としては、たしかに「逆風が吹く」局面と言えそうです。特に、日米の金利差が変化すると為替(円高・円安)にも大きな影響が及びます。この「オルカン100%」戦略と為替リスクの関係については、以前こちらの記事で詳しく書いていますので、気になる方は合わせてどうぞ。
▼関連記事


【失敗談】米国債券ETF「EDV」直撃!赤字を抱えた私の誤算
今回の利上げで、私のポートフォリオの中で最も影響を受けているのが、「海外債券」、その中でも特に「EDV(バンガード・超長期米国債ETF)」です。
あまりメジャーなETFではないので補足しますと、EDVは残存期間が20年を超える米国の超長期債を集めたもので、「デュレーション(金利感応度)」が約20年と極めて高いのが特徴です。 簡単に言えば、「金利が1%動けば、価格が20%も動く」という、債券でありながら株式並みの激しい値動きをするピーキーな商品です。
米国債券は私の資産のごく一部なので、値動きが大きいものの方が「保険」としての役割に合いやすいという判断で、少しだけ持っています。
実はこのEDV、2022年から2025年にかけ、米国の政策金利が2%台から5%近くまで急上昇する過程で購入したものです。当時の私は、「利上げもそろそろ打ち止めだろう。いずれ景気後退が訪れ、再びゼロ金利に戻るはずだ」と高を括っていました。そうなればEDVの価格は大きく上がり、利益が出る算段でした。
しかし、結果はご存知の通りです。予想を超える高金利の長期化。私の金利予測は見事に外れ、EDVは今も赤字を抱えたままとなっています。 私の見立ては見事な「誤算」でした。金利を予測して儲けようとすると、こうやって火傷することもある、という良い教訓になりました。
では、損切りするのか。私はしません。将来、大きな株安が来て政策金利が大きく下がれば、EDVの価格は急騰しやすい性質を持っています。そのとき株の損失と相殺する「保険」として、ホールドし続けるつもりです。EDVそのものがダメな資産だとは思っていません。問題は、予測に賭けすぎないこと、そして持ちすぎないことです。
予測が外れても平気!FIRE民が今やるべき相場変動への「対策2選」
相場予測を派手に外し、EDVでしっかり赤字を出している私ですが、実は全く焦っていません。
理由はシンプルで、投資額を約7000ドル(=約100万円)に抑えていたからです。総資産約2.3億円に対して、わずか0.5%。仮にこのEDVの価値が半分に吹き飛んだとしても、私のFIRE生活の屋台骨には響かないのです。
これがもし資産の半分をEDVに突っ込んでいたら、今頃は冷や汗が止まらなかったでしょう。でも、このポジションサイズなら、FIRE生活へのダメージはほとんどありません。将来の暴落に備えた、プレミアム付きの「ポートフォリオの保険」として、そのまま放置する予定です。
相場予測は外れるもの、と割り切ったうえで、私たちができるのは次の2つだと考えています。
- 予測が外れても大丈夫なように、値動きの荒い資産のポジションサイズを小さく抑えておくこと
- 生活防衛のための資金は、「3バケツ戦略」のように現金や国内債券などの「守りの資産」でしっかり確保しておくこと
実際、私の場合は国内債券だけで資産全体の約4割を占めています。ここまで守りを固めておけば、たとえリスク資産が多少荒れても、FIRE生活そのものが揺らぐことはありません。
ちなみに、金利が上昇して個人向け国債の理論上の価格が下がっても、慌てて売る必要がない理由については、以前こちらの記事で詳しく解説しています。
▼関連記事
まとめ:利上げニュースに振り回されない「守りの資産運用」を
今回は、米国の利上げニュースがポートフォリオに与える影響と、私の失敗談を通じたリスク管理についてお話ししました。
- FRBの利上げは株式や債券にとって逆風となるが、短期的な値動きに一喜一憂しない。
- 金利や相場の動きを正確に予測することは不可能(私のEDVの赤字がその証拠です)。
- 特定の資産に集中投資せず、「バケツ戦略」を活用して現金と国内債券の土台を固める。
- リスクの高い投資は「痛くも痒くもない」程度のポジションサイズに留め、保険として割り切る。
ニュースの派手な見出しや数字に振り回されず、「自分がコントロールできる資産配分」にのみ集中すれば、どんな相場環境でも夜ぐっすり眠れるFIRE生活が送れます。
PS
皆さんは、今回のような相場変動のニュースを見たとき、ご自身のポートフォリオについてどのようにお考えになりますか? もし「こんな対策をしているよ」といったアイデアがあれば、ぜひコメント欄で教えてください。
コメント