

著者:モンチ(投資歴25年・運用資産2億円/インデックス×社債で完全FIRE)
最近、新聞やSNSで「NISA貧乏」という言葉を目にする機会が増えました。そもそも「NISA貧乏」とは、生活費を切り詰めてまでNISAへの入金を優先した結果、手元の現金が不足してしまう状態を指す言葉です。中には「可処分所得をNISAに全振りしていると、相続の時に税金が払えなくなる」といった、思わずギョッとするような記事も見かけます。
「自分もちょっと入金しすぎなのだろうか……」そんな漠然とした不安を抱えている40〜50代の方も多いのではないでしょうか。
結論からお伝えすると、データを丁寧に見ていく限り、世間で騒がれているほどの「NISA貧乏」は、まだ一部の少数派の現象にすぎないというのが私の見立てです。ただし、”暴落”という条件が揃ったときにだけ牙をむく、NISA特有の本当の弱点も存在します。投資歴25年、リーマンショックも経験した上で資産2億円を築きFIREした私の視点から、今日はこのテーマについて徹底的に検証してみたいと思います。
日経新聞「NISA貧乏だと相続税が払えない」に、思わずツッコミを入れた話
本日、Xで話題になっていた日経新聞のオンライン記事に思わず目が留まりました。「『NISA貧乏』だと相続税が払えない プロが教える相続への備え方」というタイトルの記事です。該当部分を引用します。
「私が最近気になっているのはNISA(少額投資非課税制度)貧乏の相続です。可処分所得をNISAに全振りしている若年層が親から杉並区や世田谷区の土地を相続したら、手持ち資金がほとんどなくて相続税が払えないと思うんです。」
このニュースのタイトルを見た瞬間、私はスマホの前で思わず「いやいや、NISAってすぐ解約できるだろ!」とツッコミを入れてしまい、その勢いのままXに投稿してしまいました(笑)。
冷静に考えてみてください。相続税の申告・納付期限は、被相続人が亡くなったことを知った日の翌日から数えて10ヶ月もあります。一方でNISA口座内の投資信託や株式は、売却の指示を出せば数日で現金化できます。「NISAに入れているから相続税が払えない」というのは、率直に言って論理が飛躍していると感じました。
私自身も実感していますが、相続において本当に資金繰りを圧迫するのは、NISAのような金融資産ではなく、買い手がすぐに見つからない古い実家などの不動産資産です。記事全体としてはそうした不動産の流動性リスクについて書いているのでその点は同意しますが、「NISA貧乏」という言葉は、マスメディアとしてどうしても入れたかったキャッチーなフレーズだったのかもしれませんね。
そして、この見出しを見て、改めてNISAの実態について深掘りしたいと思いました。
【データ検証】新NISA貧乏の実態と割合を日本証券業協会の調査で読み解く
では、実際のところ「無理をしてNISAに入金している人」はどのくらいいるのでしょうか。日本証券業協会が実施した新NISAに関する調査データをもとに掘り下げてみます。
参考:日本証券業協会「新NISAに関する調査」
新NISAへの投資資金、原資は「預金」と「給与」がメインで堅実
まず気になったのは、投資に回している資金の「原資(出どころ)」です。調査によると、新NISA利用者(n=7,926、複数回答可)が投資資金の出どころとして選んだのは、「預金」が45.9%、「給与所得」が44.2%と、ほぼ同水準で並んでいました(年金という回答も9.8%あります)。

引用:新NISA開始後の利用動向に関する調査(2025年概要)
つまり、給与から捻出するだけでなく、これまで貯めてきた預金から計画的に「資産の配置転換」を行っている人が同程度いるということです。これは非常に堅実で理想的な状態だと感じます。生活費をゴリゴリ削って無理に捻出しているというよりは、余剰資金や貯蓄をベースにNISAを活用している人が多いと読み取れるデータです。
【年収別】つみたてNISAへの拠出額が「手取りの40%超(赤信号)」の割合は?
とはいえ、平均的な原資の話だけでは「NISA貧乏」の実態は見えてきません。そこで、年収帯別の購入金額データをもとに、私なりに「信号(安全度)」を作って分析してみました。
前提として、年収300万円未満の層は手取りの目安を約200万円、年収300〜500万円の層は手取りの目安を約300万円と大まかに仮定します(あくまで簡易シミュレーションです)。その上で、次のように定義しました。
- 🟢 緑信号:NISAへの年間拠出額が手取りの20%以下
- 🟡 黄信号:手取りの20〜40%
- 🔴 赤信号:手取りの40%超
これを先ほどの手取り目安に当てはめると、金額ベースでは次のようなラインになります。
| 年収帯 | 手取りの目安 | 🟢緑信号 (〜20%) | 🟡黄信号 (20〜40%) | 🔴赤信号 (40%〜) |
|---|---|---|---|---|
| 300万円未満 | 約200万円 | 〜40万円 | 40万〜80万円 | 80万円超 |
| 300〜500万円 | 約300万円 | 〜60万円 | 60万〜120万円 | 120万円超 |
このラインを、「つみたて投資枠(上限120万円)」の購入額データに当てはめてみました。

引用:新NISA開始後の利用動向に関する調査(2025年本文から筆者作成)
| 購入金額区分 | 300万円未満 (n=1,933) | 300〜500万円未満 (n=1,496) |
|---|---|---|
| 5万円未満 | 29.6% | 19.3% |
| 5〜10万円未満 | 11.8% | 12.8% |
| 10〜20万円未満 | 13.3% | 14.5% |
| 20〜40万円未満 | 15.2% | 16.6% |
| 40〜60万円未満 | 7.8% | 9.4% |
| 60〜80万円未満 | 4.0% | 5.2% |
| 80〜100万円未満 | 3.3% | 4.2% |
| 100〜120万円未満 | 3.8% | 4.5% |
| 120万円(満額) | 11.2% | 13.5% |
計算した結果は、以下の通りです。
- 年収300万円未満層
🟢緑信号 約69.9%/🟡黄信号 約11.8%/🔴赤信号 約18.3% - 年収300〜500万円層
🟢緑信号 約72.6%/🟡黄信号 約13.9%/🔴赤信号 約13.5%
どちらの年収帯でも、およそ7割の人が「手取りの2割以内」に収まる緑信号ゾーンで投資を行っています。一方で、赤信号ゾーン(手取りの4割超を投じている層)は、多くても5〜6人に1人程度にとどまります。
NISAのデメリットは「暴落時に損益通算・繰越控除ができない」ことにあり
ここまで「NISA貧乏は都市伝説に近い」とお伝えしてきましたが、油断は禁物です。NISAには、暴落時にだけ牙をむく、税制上の”本当の弱点”が存在するからです。
それは、NISA口座で発生した損失は、他の特定口座などの利益と損益通算ができず、翌年以降への繰越控除もできないという仕組みです。
※参考:国税庁|No.1535 NISA制度
税金面で特定口座などより不利になるため、「含み損を抱えたままではどうしても売却しにくい」という心理的なハードルが間違いなく存在します。
私自身、過去にリーマンショックという凄まじい暴落を経験しています。資産がみるみる減っていくあの状況下で、「税制上のメリットもないのに、あえて損を確定させて売る」という選択は、精神的にとても取れるものではありませんでした。詳しい実体験は、以前こちらの記事でも赤裸々に書いています。
▼あわせて読みたい

今は株式相場も比較的好調なので、換金できずに追い込まれている人はほとんどいないはずです。だからこそ、NISA貧乏は今のところ都市伝説だと感じています。ただし、これはあくまで”今は”の話。暴落という条件さえ揃えば、話は急変します。
NISA貧乏を回避する対策は「現金バケツ(生活防衛資金)」の確保
暴落時の「売りたくない病」と「急な現金需要」の板挟みを防ぐ方法は、実はとてもシンプルです。NISAとは別に、生活防衛資金として十分な「現金バケツ」を確保しておくこと。それに尽きます。
私自身、会社員時代からずっと「生活費の6ヶ月分」を現金で確保することをルールにしてきました。これさえあれば、暴落中に急な出費が重なっても、税制上不利なNISA資産にあえて手をつける必要はありません。
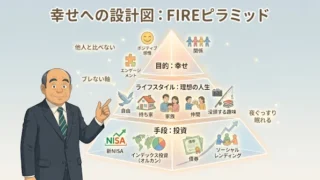
そして何より忘れてはいけないのは、NISAも投資も、あくまで幸せなライフスタイルを築くための「手段」にすぎないということです。非課税枠を埋めることそのものが目的化してしまうと、本末転倒になってしまいます。この考え方については、以前こちらの記事で詳しくまとめました。
▼あわせて読みたい
さいごに
今回は「NISA貧乏」というキーワードを、データと私自身の実体験の両面から検証してみました。ポイントを整理します。
- NISAは数日で換金できるため、「流動性がなくて相続税が払えない」というのは論理の飛躍。
- データを見る限り、大半(7〜8割程度)の人は給与や預金から堅実にNISAへ入金しており、極端な「NISA貧乏」は現状では超少数派。
- ただし、NISAには暴落時に損益通算・繰越控除ができないという税制上の弱点があり、現金不足だと不利な売却を迫られるリスクが残っている。
「NISA貧乏」というキャッチーな言葉に、過剰に不安を煽られる必要はありません。まずはご自身の「現金バケツ(生活防衛資金)」がしっかり貯まっているかどうか、この機会に一度見直してみてください。十分な現金さえあれば、暴落もNISAの弱点も、それほど恐れる必要はないはずです。
PS
皆さんは、急な出費に備えてどのくらいの現金をキープしていますか? よろしければ、ご自身のルールをコメント欄で教えてください。


コメント
日本の皆さんは NISA に投資していると聞いています。 わたしは日本の非居住者なので あまりNISAには興味が無いのですが、NISAって 年間投資上限額が240万円ではないですか? なぜそんなに小さい金額のスキームに 躍起になっているのか 理解できません。 それほど大きな利益も見込めないようですし、基本的に株への投資ですから相場によって左右されるようですし、、。 投資家ならNISAへの投資などしないのではないかという、素朴な疑問があります。
コメントありがとうございます。
非居住者の方だとNISAの恩恵がないので、ピンとこないのは当然だと思います。
まず補足ですが、NISAの年間投資上限額は240万円ではなく、つみたて投資枠120万円+成長投資枠240万円=合計360万円となります(生涯非課税枠は1800万円)。
その上で本題ですが、NISAは「儲かる仕組み」ではなく「税金がかからない仕組み」です。同じ投資をしていても、NISA口座であれば運用益にかかる税金が免除されます。
資産運用額が100万円でも1億円でも、まずは非課税枠から埋めるのが合理的です。だからこそ、みんなNISAを優先して使っているのです。
はじめまして。
私はモンチさんより少し下の世代になります。
ギリギリまで削ってNISA貧乏のようになるのは嫌ですね。贅沢はしませんが、必要以上の節約もしたくないです。そのため、現金は1000万程度をひとつの目安に考えています。現在は、NISAを満額埋めることを優先しているため現金割合が下がっていますが。
ここでコメントすることでは無いのかもしれませんが、会社の無理難題に付き合うことに耐えられなくなりつつあり、FIREを考えることが増えました。私にとって資産形成というのは老後資金の確保だけでなく給与収入に依存した生活からの脱却という側面が大きいように感じています。
このままのペースで貯め続ければ50歳くらいには大台に乗っているだろうとは思いますが、とりあえずNISAを5年で埋めるまで… 50になったら… などとぼんやり考える一方で、辞めるのはいつでも可能だから限界来るまで適当に働いて給料もらっとこうかな、とか思ったりもします。
他の記事も読んでみます。
長文失礼しました。
はじめまして、コメントありがとうございます!
「給与収入に依存した生活からの脱却」まさにFIREの本質ですよね。
会社の理不尽さに疲弊しつつも、着実に資産という「いつでも辞められる盾」を育てられているのは本当に素晴らしいと思います。
現金1000万円の確保も、投資特化時期の精神安定剤として非常に有効なラインですね。
焦らず、ご自身のペースで資産と心のゆとりを育てていってください。