著者:モンチ(投資歴26年・運用資産2億円/インデックス×社債で完全FIRE)
個人向け国債10年の金利上昇が落ち着いた動きを見ていて、ふと考えました。
「金利が上がれば、住宅ローンを抱える現役世代は損をし、無借金のFIRE達成者は利息が増えて得をするのではないか」と。私自身も無借金FIREの立場として、どこか高を括っていたところがありました。
しかし、経済データを細かく追う中で、ある残酷な真実に気づいてしまったのです。
それは、「無借金FIRE達成者よりも、会社員の方が『インフレ・金利高に強い構造』を持っているのではないか」ということ。
この記事では、数字データをもとに「会社員の隠れた最強の防衛力」を解き明かすとともに、現役・リタイア世代それぞれが実践できる「守りの資産防衛術」をお伝えします。
個人向け国債の利回りに一喜一憂?FIRE達成者のリアルな日常
労働収入のない私にとって、金利は生活費に直結します。だから個人向け国債(変動10年)の利率が、つい気になってしまいます。
ところが、今月は、目に飛び込んできた数字に思わず声が出ました。
なんと、第200回個人向け国債(変動10年)の適用金利が、先月の「2.05%」から今月は「1.85%」へと下がってしまっています。
「金利はどんどん上がっているのでは?」と感じる方もいる思いますが、実際の利回りは、毎月上下に動いています。なかなか思う通り一直線には上がりませんよね。
金利上昇で損する人・得する人の違いと基本構造
ここで一度、金利上昇局面における損得の影響を整理しておきます。
一般的に「損する人(向かい風)」となるのは、変動金利で住宅ローンなどの有利子負債を抱えている人や、すでに低金利の固定利付債券を保有している人です。借入コストがダイレクトに跳ね上がるため、家計へのダメージは計り知れません。
逆に「得する人(追い風)」となるのは、無借金で現金や預貯金を多く持っている人や、これから新規で高利回りの債券を買える人です。
私は無借金なので、ローン金利の痛みはゼロです。一方で固定利付の債券もたくさん保有しているため、すでに持っている債券の評価額が下がるという意味では、ひょっとすると負け組かもしれません。
しかし、日々の生活は無借金で手堅く回っており、トータルで見れば多くのFIRE民は『勝ち組』の側にいると信じて疑いませんでした。
▼関連記事
金利上昇期における債券保有の意義については、以下記事も参考ください


実質賃金プラスの衝撃!インフレに強い「会社員最強説」
ニュースなどでは「物価高で国民の生活が苦しい」と連日報道されていますが、マクロデータで見ると少し違う姿を示していました。
2026年9月の名目賃金(現金給与総額)は、前年同月比で+4.6%と大幅に増加しました。一方で、持ち家の帰属家賃を除くCPI(消費者物価指数)の上昇率は+2.3%にとどまっています。
この2つの数字を差し引きして物価変動を調整した「実質賃金」は、なんと+2.2%の大幅なプラスです。
私自身「やはり負債を持たないFIRE民は勝ち組だ」と思ってましたが、実は「会社員って、構造的に最強のインフレヘッジ職種だったのでは?」と思うようになりました。
全体平均のデータとはいえ、1997年以来とも言われる高い伸びです。もちろん「自分の給料はそんなに上がっていない」と感じる方もいるでしょう。しかし、春闘などの恩恵をしっかり受けている企業層においては、インフレを完全に凌駕する賃上げが確実に起きているという「事実」が存在します。
リスクなしでインフレを完封?「春闘・ベースアップ」の凄み
会社員は、投資で価格変動のリスクを背負わなくても、働くだけで購買力が底上げされます。春闘やベースアップが、自動的に効いてくるからです。
実際、基本給を中心とする所定内給与は、3%以上の伸びが9カ月連続で続いています。株式市場が停滞していても関係ありません。毎月のキャッシュフローが、勝手に厚くなっていくのです。
元会社員としては、改めてうまくできている構造だと思ってしまいました。
会社員とFIRE民で違う「厚生年金」の本当の価値と労使折半
会社員時代の私は、給与明細を見るたびに「また社会保険料引かれてるよ」とため息をついていました。
でも退職して、全額自己負担の国民年金になった今は、見え方が変わりました。
厚生年金は労使折半、つまり会社が半分を負担してくれます。しかも賃金が上がれば、将来の年金額も増えます。給料が上がるほど、老後の備えまで自動で厚くなる仕組みです。
「半分出してくれる会社」のありがたみは、辞めてから気づきました。
金利上昇・インフレ局面における「FIRE民 vs 会社員」の強み・弱み
ここまでの事実を踏まえ、金利上昇とインフレが同時進行する現在の経済環境において、FIRE民と会社員の強みと弱みを整理してみましょう。
FIRE民は「負債リスク」に強いが「インフレ」に弱く、会社員は「借入コスト」に注意が必要だが「インフレ」にはめっぽう強い構造を持っています。
FIRE民の強みと弱み:無借金のメリットとインフレ直撃のリスク
FIRE民の最大の強みは、なんと言っても基本的に無借金で生活が回ること。住宅ローン金利上昇などの直接的なダメージは完全にゼロ。手元資金を少しでも条件の良い商品に振り向けることで、利回り向上の恩恵をフルに享受できます。
一方で、決定的な弱みがあります。それは、労働収入がないためにインフレの直撃を受けることです。
近所のスーパーに行き、卵や野菜、お肉の値段が数年前より確実に上がっているのを見るたびに、ガックリときてしまいます。これこそが、まさに「無職が覚えるインフレの恐怖」です。
また、金利上昇局面では、株式市場がバリュエーション調整で上がりにくい時期もあります。株安とインフレのダブルパンチが来たとき、想定以上に資産の目減りが加速してしまうリスクを、常に警戒しなければなりません。
会社員の強みと弱み:最強のインフレ防衛力と住宅ローンの落とし穴
会社員の強みは、先ほど解説した通り、ベースアップと厚生年金による「全自動のインフレ防衛力」です。さらに、毎月の安定した給与があるため、暴落相場でも淡々と積立投資を継続できる点や、銀行からの圧倒的な高信用も大きな武器です。
ただ、30代〜40代で、数千万円の住宅ローンを変動金利で組んでいる現役世代にとって、今後の金利動向は決して目を離せないリスク要因です。インフレで給料が上がったとしても、それ以上にダイレクトなローンの返済額が増えてしまっては元も子もありません。
金利上昇・インフレ時代を生き抜く「3つのバケツ戦略」と資産防衛術
「インフレになるなら、現金なんて持たずに全部株にしたほうがいいのでは?」と思う方もいるかもしれません。しかし、金利上昇とインフレが同時に起きると、「物価は上がるのに、金利高で株価は下がる」という最悪の状況が起こり得ます。
この時、現金と株しか持っていないと、日々の生活費のために暴落した株を泣く泣く手放すことになり、資産寿命が急激に縮んでしまいます。
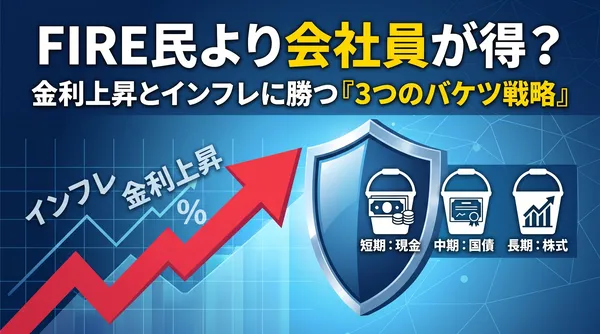
これを防ぎ、手堅く資産を守り抜く最適解が、現金と株の間に「債券」のクッションを挟む「3つのバケツ戦略」です。
第1のバケツ(短期:現金・預金)/ 1〜3年分の生活費
直近の生活費となるバケツです。金利上昇局面では、普通預金や定期預金の金利アップという恩恵をノーリスクで直接受け取れます。
第2のバケツ(中期:個人向け国債・個別社債など)/ 3〜10年分の資金
ここが戦略の最大の肝です。金利上昇局面では、途中で価格が下落する債券ファンドよりも、満期で元本が返ってくる『個人向け国債(変動10年)』が力を発揮します。変動10年国債なら金利上昇に合わせて利回りが自動で上がります。
また、もし固定利付の『個別社債』を保有する場合でも、満期をずらして持つ「債券ラダー」を組んでおけば、満期を迎えた資金から順次高い金利の債券に再投資でき、金利高をそのまま『利息収入の増加』に変換できます。
第3のバケツ(長期:株式・REIT・金など)/ 10年後以降の資金
インフレに対する最終防衛ラインです。金利高で一時的に株価が暴落しても、第1・第2のバケツの資金を取り崩せば5〜10年は生活できるため、株価が回復するまで「絶対に安値で売らずに放置する」という最強の選択が取れます。
▼関連記事

まとめ:金利・インフレ時代の資産防衛術
今回のポイントです。
- 無借金のFIRE民は金利上昇に強いが、労働収入がなく、物価上昇には弱い
- 会社員はベースアップと労使折半の厚生年金で、全自動のインフレ防衛力を持つ
- 2026年9月は、名目賃金+4.6%、物価+2.3%、実質賃金+2.2%
- どちらの立場でも、3つのバケツ戦略で守りを固められる
無借金で資産を築き上げたからといって、完全に無敵になれるわけではありません。会社員という立場の優秀さにひざまずき、素直に再評価しつつ、手堅い資産運用を心がけたいものです。
PS
皆さんは、最近の物価高や金利上昇のニュースを見て、ご自身の家計や運用方針に何か変化はありましたか?ぜひコメント欄で皆さんのリアルな声や体験談を聞かせてください!
コメント