
著者:モンチ(投資歴25年・運用資産2億円/インデックス×社債で完全FIRE)
「AI関連株の調子がいいから買ってみた」「最近は半導体株がアツい」「FANG+に集中投資して資産が倍になった」
最近、ネットやSNSを開くと、こんな威勢の良い話をよく目にするようになりました。たしかに相場が好調な時は、大きくリターンを上げている人の声が目立ちますよね。でも同時に、「そんなに一点集中して、もし暴落したら大切な老後資金がどうなるんだろう」と、心のどこかで不安になったりもしないでしょうか。
投資でしっかり資産を増やしたい。でも、暴落によって虎の子の老後資金を減らすことだけは絶対に避けたい。この一見矛盾する願いに悩む必要はありません。投資の世界には「これ以上リスクを下げられない」「これ以上リターンを上げられない」という限界のカーブ、『効率的フロンティア』という科学的な最適解(地図) が存在するからです。
この記事では、「なぜ分散投資が必要なのか」「どうすれば一番コスパ良く資産を運用できるのか」を、私の視点からじっくり解説していきます。
なぜ「儲かる銘柄」への集中投資は危険なのか?
投資を始めると、誰もが「一番儲かる商品はどれか?」を探したくなります。しかし、期待できる利益だけを追い求めると、最終的にたどり着くのは「最もハイリスクな1つの資産に全額突っ込む」というギャンブル的な集中投資です。
これは私の勘ではなく、現代ポートフォリオ理論の出発点となったハリー・マーコウィッツ氏の1952年の論文でも明確に指摘されています。期待収益率だけを最大化しようとすると、最も期待値が高い単一の資産に資金が集中してしまうと指摘されています。
※参考:Markowitz, H. (1952). “Portfolio Selection.” The Journal of Finance, 7(1), 77–91.
「でも、今は半導体やFANG+が実際に一番儲かっているじゃないか」と思うかもしれません。しかし、それはあくまで今の時点から過去を振り返った「結果論」に過ぎず、将来の暴落リスクを完全に無視した危険な賭けにほかなりません。
実を言うと私自身も、2000年代前半の投資初心者の頃は「儲かるかもしれない」という甘い期待から、個別株やFXへの集中投資を行っていました。マネー雑誌を買いあさり、相場予想ブログの真似をする……今振り返れば無謀な行動だと一目でわかりますが、当時は「分散投資」という概念すら持ち合わせていなかったのです。「一発当てたい」という誘惑に負けて集中投資に走り、結局は痛い目を見る。そんな失敗を経験したからこそ、リターンだけを追い求める集中投資の恐ろしさが骨身に染みています。
効率的フロンティアとは?リスクとリターンの限界ライン
では、ギャンブルにならずに、効率よく資産を増やすにはどうすればいいのでしょうか。そこで登場するのが 「効率的フロンティア」 という考え方です。
簡単に言うと、「同じリスクを取るなら最大のリターンを得られる組み合わせ」や、「同じリターンを狙うなら最小のリスクで済む組み合わせ」を結んだ、いわば “限界のカーブ” が存在するということです。
「なんだか難しそう…」と感じた方も安心してください。数式を覚える必要はありません。直感的なイメージだけ掴んでもらえれば大丈夫です。
コスパ最強のポートフォリオを結んだ「魔法のカーブ」
横軸に「リスク」、縦軸に「期待リターン」をとったグラフを思い浮かべてください。株式、債券、リート、ゴールドなど、さまざまな資産の組み合わせをこのグラフ上にプロットしていくと、無数の点が散らばります。
そこに、株や債券など様々な資産を組み合わせた点(ポートフォリオ)を無数に打っていくと、ある一定のラインより左上(リスクが低くてリターンが高い領域)には点が打てないことがわかります。
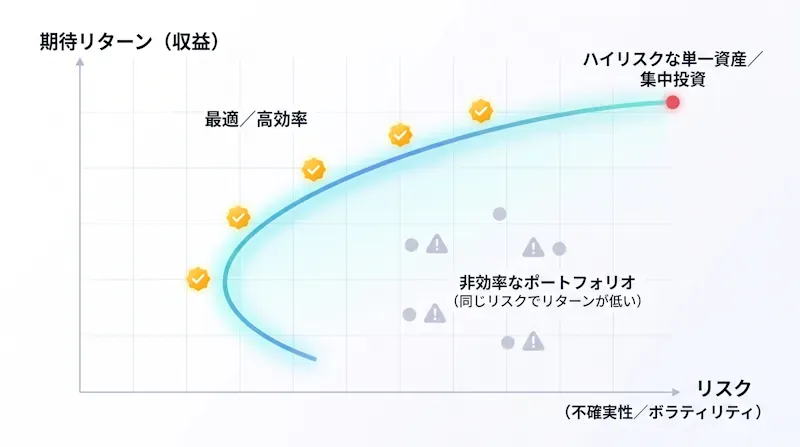
この「ここが限界!」という上側の境界線のことを、「効率的フロンティア」と呼びます。
このカーブの線上にある組み合わせは、どれも「コスパ最強(最も効率が良い)」の状態です。逆に、このカーブの内側(下側)にある組み合わせは、「同じリスクを取っているのにリターンが低い」、つまり非効率でもったいない状態ということになります。
投資家のリスク許容度に合わせてカーブの「乗る場所」を決める
ここで大事なポイントがあります。効率的フロンティアの線上であれば、どの点を選んでも「そのリスク水準においては最も効率が良い」状態だということです。
あとは、自分がこの曲線の 「どこに乗るか」 を決めるだけです。
20代や30代の若い頃なら、暴落しても給与収入でリカバーできるため、カーブの右上(ハイリスク・ハイリターン)を攻めるのも一つの選択です。逆に、FIRE後や50代の「守りの投資家」はカーブの左下寄り、「ミドルリスク・ミドルリターン」の位置を意識すべきだと考えます。
とはいえ、自分の保有資産が効率的フロンティアのどの位置にいるのか、自力で計算するのは不可能です。そんな時は、『myINDEX』などの無料ポートフォリオ作成ツールを使ってみるのがおすすめです。ご自身の投資信託やETFの比率を入力するだけで、過去のデータに基づいたリスク・リターンがパッと可視化されます。
▼関連記事
自分自身のリスク許容度をどうやって決めるべきかについては、こちらの記事で詳しく解説していますので、ぜひ参考にしてみてください。


効率的フロンティアに近づく分散投資のコツは「値動きの違い」
効率的フロンティアの曲線に近づけるために必要なのが「分散投資」ですが、ここで一つ大きな落とし穴があります。
それは、「銘柄の数を増やせば分散できている」という勘違いです。
分散投資の真の力は、闇雲に銘柄をたくさん持つことではなく、「違う動きをするもの(相関係数が低い資産)」を組み合わせることで初めて発揮されます。
マーコウィッツ氏の論文でも、同じ業種の企業だけに投資するより、異なる産業に分散する方が合理的だと論じられています。同じ方向に動く資産ばかりを集めても、リスクを減らす効果は薄いのです。
たとえば、「S&P500銘柄に分散しているから大丈夫」と考えている方も多いですが、市場全体がパニックになれば、米国の株式は一斉に下落します。つまり「株」という同じクラスの中だけの分散では、本当の暴落時のクッションにはならない可能性が高いのです。
参考までに私自身のアセットアロケーションをご紹介すると、日本株、先進国株、新興国株、日本債券、先進国債券、国内リート、海外リート、ゴールド、さらにソーシャルレンディング等にまで幅広く分散し、定期的にリバランスを行っています。
なぜここまで細かく分けるのか? それは単なる趣味ではありません。
株が暴落した時にクッションになってくれる「値動きの違う資産」を意図的に混ぜることで、ポートフォリオ全体のダメージを最小限に抑え、精神的な平穏を保ちながらFIRE生活を送るための、まさに「命綱」なのです。
▼関連記事
景気サイクルごとに異なる動きをする資産を組み合わせる重要性については、こちらの記事を参考にしてください。

理論の限界とFIREに向けた「守りの投資」への落とし込み方
ここまで効率的フロンティアの考え方を解説してきましたが、この理論は完璧な魔法ではありません。あくまで「資産配分を考えるための基礎・地図」に過ぎないということです。
理論上の計算は、過去のデータや期待値に基づいており、将来を完全に予測するものではありません。また、私たちが実際に直面する税金や手数料、そして何より「自分の寿命」や「生活費の取り崩し」といったリアルな要素は考慮されていません。
「じゃあ、理論なんて意味ないの?」と思うかもしれませんが、そうではありません。理論という「地図」がなければ、私たちは道に迷ってしまいます。ただ、その地図通りに険しい山道を歩き切れるかどうかは、自分の体力(メンタルや手元の資金力)次第だということです。
最終的には、理論上の最適解を知った上で、「自分が夜ぐっすり眠れるだけの現金比率」を確保すること。 それこそが、私たち50代にとっての真の「守りの投資」だと私は考えています。
▼関連記事
理論と現実をすり合わせ、取り崩し期にどれくらいの安全資産を持つべきか、学術データに基づく私の考えはこちらの記事にまとめています。

さいごに
今回の記事の要点をまとめます。
- 「期待リターン(利益)」だけでなく「リスク(価格のブレ)」を同時に考えるのが投資の基本。
- 「効率的フロンティア」とは、同じリスクで最大のリターンを狙える「限界のカーブ」のこと。
- 値動きの違う資産(株、債券、リート、ゴールド等)を組み合わせることで、効率的にリスクを下げられる。
投資理論という「地図」を手に入れれば、「あの株が儲かるらしい」といった相場のノイズに振り回されることはなくなります。不安になった時は、ぜひこの「効率的フロンティア」のカーブを思い出してみてください。
さて、今回は「効率的フロンティア(曲線の限界)」についてお話ししましたが、実はこのお話には続きがあります。
この魔法の曲線上に、『理論上、誰にとっても最強のたった1つの点』 が存在するのです。次回は、ノーベル賞理論が導き出した「究極の最適解」について解説しますので、ぜひ次の記事も楽しみにお待ちください。
PS
みなさんは、自分のポートフォリオが「効率的フロンティア」に乗れているか、意識したことはありますか?ぜひコメント欄で教えてください。
コメント