著者:モンチ(投資歴26年・運用資産2億円/インデックス×社債で完全FIRE)
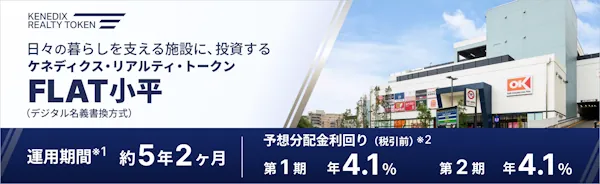
本日、SBI証券を眺めていたところ、ふと目に留まったのが不動産セキュリティ・トークン(ST)の「FLAT小平」という商品です。
私自身、国民健康保険料の高騰を防ぐため、「申告不要」が選べない雑所得となる不動産クラファンの割合を減らしています。そんな中、株式と同じように「申告分離課税」が選べる不動産STは、非常に魅力的な選択肢ではないかと注目しています。
少額で買える不動産投資を探しているけれど、「クラファン」「J-REIT」、そして今回の「不動産ST」のどれがいいのか迷っている方もいるのではないでしょうか。
この記事では、話題の不動産ST「FLAT小平」の目論見書を徹底解剖します。一見似ているクラファンとの違い(税金と保全性)や、同等利回りのJ-REITとの選び分けについて整理しました。
ちなみに私自身は、このFLAT小平に申し込む予定です。何口にするかは、まだ悩んでいます。
投資歴26年、現役のクラファン投資家で、いまは守りの運用をしているFIRE民の目線で、良い面もリスクもお伝えしますので、ぜひご自身の投資判断の参考にしてみてください。
不動産ST「FLAT小平」の基本スペックと目論見書のリスク
まずは募集要項から、主な数字を拾っておきます。
| 項目 | 内容 |
|---|---|
| 名称 | ケネディクス・リアルティ・トークン FLAT小平 (デジタル名義書換方式) |
| 発行価格・申込単位 | 1口10万円(1口以上、1口単位) |
| 発行数 | 25,700口(10万円×25,700口で約25.7億円) |
| 運用期間 | 約5年2か月(2026/12/10〜2032/1/31予定償還)。 早期償還、または最長3年の延長もあり |
| 分配金 | 年2回(毎年1月・7月の各末日が計算期日)。 初回は2027年1月末。支払いは原則、計算期日の翌々月応当日 |
| 申込の流れ | 需要調査(11/5〜11/27)→ 抽選(11/30)→ 購入意思表示(12/1〜12/7)→ 払込(12/10) |
※詳細:SBI証券の商品紹介ページ
需要調査での申し込みは、本申し込みではありません。抽選のあと、購入意思表示期間に手続きをして、はじめて約定します。
続いて、目論見書から物件まわりの数字です。
- 鑑定評価額:73億円
- 稼働率:91.9%(実際に店舗を借りているテナント数:17件)
- 主要テナント:スーパー「オーケー」(面積39.9%、構成比43.4%)
- 鑑定LTV(借入金割合):65.0%
目論見書を確認したところ、一言で言えば「築浅で生活密着型の堅実な物件」です。「生活インフラ×人口流入の地域」と明確なストーリーがあって、イメージもしやすいです。
一方で、LTV65.0%とパス・スルー型契約という、SBI証券の商品紹介ページには載っていないが目論見書には書かれている「財務上のリスク」は、きちんと認識しておきたいところです。
強み:築浅・生活密着型で堅実な物件
この物件の強みは、以下の3つです。
① 築浅で、災害や修繕のリスクが低い
2026年1月竣工の築浅商業施設で、地震PML値(大地震が起きたときの想定損失率の目安)は4.1%です。築浅なので修繕コストも抑えやすく、家賃収入から経費を引いた純収益が安定しやすい構造です。
② 景気に左右されにくいテナント構成
オーケー、サンドラッグ、ダイソーなど、生活に欠かせない業種が約6割を占めます。景気が悪くなっても、食料品や日用品の買い物は減りにくいですよね。
③ 周辺の人口流入
周辺では、約1,200戸の大型分譲マンションの開発が進んでいるとのことです。公示地価も上昇傾向で、キャピタルゲインへの期待もあります(ただし、あくまで「期待」であって約束ではありません)。
注意点:LTV65.0%とパス・スルー型契約の金利リスク
一方で、財務面では少し攻めた設定になっているようです。
一般的なJ-REITのLTV(物件の価値に対して、どれだけ借入でまかなっているかを示す割合)は40〜50%台が多い中、「FLAT小平」は65.0%で、借入金約50億円となっています。
金利上昇局面では支払利息が増加し、分配金が目減りするリスクが高まります。もっとも、クラファンの中にはLTV70%を超える案件も珍しくないため、それに比べれば常識的な範囲ではあります。
さらに前述の通り、パス・スルー型のマスターリース契約になっているようです。
パス・スルー型は、テナント(今回はオーケーなど)が払う家賃の増減が、そのまま投資家の分配金に直結する仕組みです。固定賃料で守られているわけではないため、万が一退去や賃料の減額交渉があれば、そのマイナス分を投資家がダイレクトに背負うことになります。
クラファン vs 不動産ST:手残りと保全性を現役投資家が比較
少額から投資できる不動産として、クラファンと不動産STはよく比較されると思います。
しかし、現在も両方に投資している私としては、これらは一見似ている小口不動産投資でありながら、中身は全くの別物です。 クラファンは「税金」と「事業者リスク」の面で大きなデメリットを抱えています。
「根拠となる法律」が違うため投資家の守られ方が変わる
10万円程度で気軽に買える手軽さはどちらも同じです。
しかし、根拠となる法律が違います。
クラファンは「不動産特定共同事業法(不特法)」、不動産STは「金融商品取引法(金商法)」の管轄です。この法律の違いが、投資家の守られ方を根本的に変えます。違いが最も出るのが、次の「税金」と「保全性」です。
税制の壁:クラファンの「雑所得」とSTの「申告分離課税」
私にとって最大の関心事が「税金」です。
匿名組合型のクラファンの分配金は「雑所得」として総合課税されます。給与や他の所得と合算されるため、所得が多い人ほど税率が上がり、最大で55%(住民税含む)もの税金が持っていかれます。
一方、不動産STは株式と同じ「申告分離課税」で一律20.315%。さらに株式や投資信託の損失と損益通算も可能です。
そして、FIRE達成民にとって最大のメリットは、不動産STなら証券会社の「特定口座(源泉徴収あり)」を選択するだけで確定申告を不要にできることです。
クラファンでは利益が「雑所得」として総合課税されるため、翌年の国民健康保険料まで大きく跳ね上がってしまいます。表面的な利回りが良くても、税金と国保で手残りがガッツリ削られるこの構造は本当に重い壁です。
だからこそ、申告分離課税で完結できるSTの税制優位性は、大きなアドバンテージになります。
▼関連記事


優先劣後枠への過信と、STの厳格な「二重三重の審査体制」
「でも、クラファンの中には、優先劣後枠があるものものがあるから安全なのでは?」 そう考える人もいると思います。優先劣後とは、損失が出たときに運営側の劣後出資が先に負担して、投資家の優先出資を守る元本のクッションです。
これまで私もいくつかのクラファン案件で損失を出していますが、そのほとんどは審査が甘く、担保価値が乏しいものや、実体を疑うような案件でした。そして案件が破綻・元本割れするときは、ゼロに近いところまで大きく毀損するのが実態です。つまり、優先劣後で補える範囲では到底収まらないのです。
一方、FLAT小平のようなREIT型のSTには、クラファンのような優先劣後構造はありません。その代わり、有価証券届出書の提出に加え、信託銀行や大手証券会社による「金融商品としての厳しいチェック」が事前に入ります。そして、受託者の農中信託銀行が物件を分別管理し、事業者が倒産しても資産は守られる仕組みです。
このような厳格な審査体制があるため、実体のないポンジ・スキーム的な案件は入口で弾かれやすくなります。クッションがあるかどうかより、そもそも危うい案件を入口で弾けるか。これこそが、真の安全網だと私は考えています。
J-REIT vs 不動産ST:同水準の利回りでどちらを選ぶべきか
次は、J-REITとの比較です。
利回りの目安は、J-REITの平均が4.5〜5.0%、FLAT小平は推定4%台。ほぼ同水準です。利回りが同じなら、市場の暴落に巻き込まれない「NAV基準」の安定感を買う意味で、STを選ぶ価値はあると考えています。
流動性(いつでも売買可能)を重視するならJ-REITが有利
単純なインカム利回りだけを見れば、毎日株式市場でいつでも売買できるJ-REITの方が有利に見えるのは間違いありません。J-REITなら、急に現金が必要になった時でもすぐに換金できます。この流動性の高さは大きなメリットです。
価格の乱高下を避ける「NAV基準」の安定感なら不動産ST
しかし、26年間の投資歴の中で、ITバブルやリーマンショックなど、不動産そのものの価値とは無関係に、株式市場のパニック売りに巻き込まれて大暴落するJ-REITを何度も見てきました。
不動産STは、鑑定評価額に基づくNAV(1口約108,900円)を基準に価値が形成されます。いわば「株式市場から孤立したオルタナティブ資産」です。東証の株価ボードの乱高下に、精神をすり減らさずに済みます。
もちろん、鑑定評価額が下がればNAVも下がるので、値動きがゼロになるわけではありません。それでも、市場心理で価格が極端に振れにくいという安心感は、サテライト枠としてSTを組み込む大きな意味になります。
【結論】J-REIT・クラファン・不動産STの比較と選び方
これまでの特徴を整理すると、それぞれの投資商品には一長一短があります。自分の重視するポイント(手残りと保全性なのか、流動性なのか)に合わせて選択することが大切です。
| 項目 | J-REIT | 不動産クラファン | 不動産ST(本商品など) |
|---|---|---|---|
| 根拠法令 | 金融商品取引法 | 不動産特定共同事業法 | 金融商品取引法 / 信託法 |
| 適用税制 | 申告分離課税(20.315%) | 雑所得 (総合課税:最大55%) | 申告分離課税 (20.315%) |
| 資産保全 | 倒産隔離あり | 事業者リスクあり | 倒産隔離あり (信託銀行が分別管理) |
| 元本保護 | なし | 優先劣後枠ありの場合も | なし(厳格な審査体制あり) |
| 流動性 | 高い (市場でいつでも売買可) | 低い (途中解約不可が基本) | 低〜中(セカンダリー市場での取引は検討中) |
| 価格形成基準 | 市場の需給 (乱高下あり) | 出資金固定 (満期償還) | 鑑定評価額に基づくNAV基準 |
不動産ST「FLAT小平」への投資に向いている人・いない人
以上のことから、不動産STに向いている人とそうでない人を明確にしておきましょう。
■ 投資を検討する価値がある人
- 確定申告の手間を省き、株式等と損益通算して税金を最適化したい人
- クラファンの不透明な事業者リスクを避け、厳格な金融商品の基準で投資したい人
- 東証の株価暴落に振り回されず、心の平穏を保ちたい人
■ 慎重になるべき人
- すぐに現金化できる流動性が必須の人
- LTV65%というレバレッジ(借入)による金利上昇リスクを一切取りたくない人
▼関連記事

さいごに
今回は、不動産ST「FLAT小平」の目論見書を読み解きながら、J-REITや不動産クラファンとの違いについて解説しました。要点をまとめます。
- クラファンとSTは見た目が似ていても法律が違う。税制と保全性はまったく別物
- FLAT小平は築浅・生活密着型で堅実。ただし、LTV65.0%とパス・スルー型契約は要チェック
- J-REITと利回りが同水準なら、STを選ぶ理由は「NAV基準の安定感」。引き換えに流動性は劣る
- 選ぶ軸は、手残りと保全性を取るか、換金のしやすさを取るか
一見似ている小口不動産投資でも、税制や保全性、価格形成の仕組みが全く異なります。 現在、サテライト運用先を探している方や、クラファンの税金・事業者リスクに悩んでいる方にとって、不動産STは検討する価値のある選択肢ではないかと思います。
PS
皆さんは、不動産投資において「いつでも売れる流動性(J-REIT)」と「価格が乱高下しない安定感(不動産ST)」のどちらを重視しますか?ぜひコメント欄で教えてください!
コメント