著者:モンチ(投資歴26年・運用資産2億円/インデックス×社債で完全FIRE)
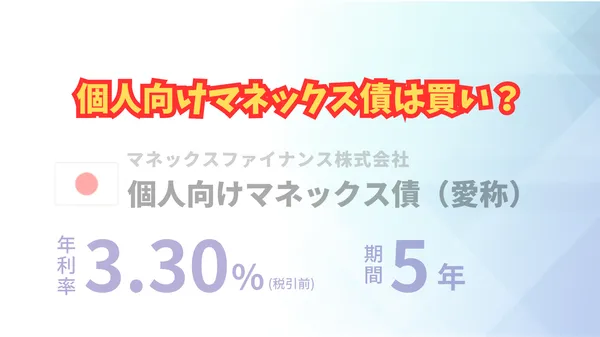
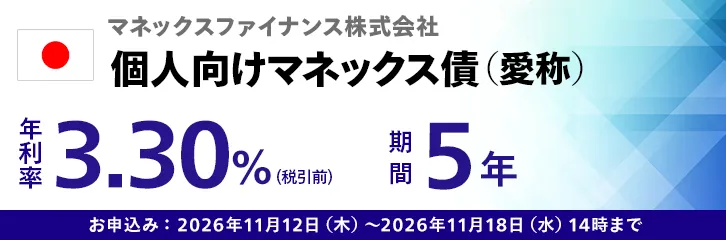
先日、マネックス証券のメルマガで「年利率3.30%(税引前)・期間5年・1万円単位」の個人向けマネックス債の案内を見かけました。
「格付けBBB+って大丈夫?」「外国債券扱いだけど為替リスクはないの?」「ドコモ傘下になったから安全と考えていいの?」と気になっている方も多いはずです。
パッと見ると銀行の定期預金より圧倒的に利回りが良く、目論見書を確認しても複雑な特約のない素直なストレート債でした。1万円から買える条件も良く、結論としては十分に「買い」と言える案件です。
ただ、目論見書には「実質コスト」に関する気になる記載もありました。この記事では、目論見書から読み解いた資本構造や隠れコストの仕組み、そして「買い」と評価しながらも、個人的な事情で私が今回は見送る理由まで、50代FIRE達成者の目線でわかりやすく整理します。
個人向けマネックス債の基本スペックと「外国債券・ストレート債」の特徴
まずは、今回の個人向けマネックス債の基本スペックを表にまとめました。
| 項目 | 内容 |
|---|---|
| 銘柄名 | マネックスグループ株式会社保証付マネックスファイナンス株式会社2031年11月19日満期 円建社債 (愛称:個人向けマネックス債) |
| 発行体 / 保証会社 | マネックスファイナンス株式会社 / マネックスグループ株式会社 |
| 期間(満期日) | 5年(2031年11月19日満期) |
| 利率 | 年3.30%(税引前) / 年2.629%(税引後・小数点第4位以下切り捨て) |
| 格付け | BBB+(JCR・プログラム格付扱い) |
| 申込単位 | 1万円以上1万円単位 |
| 申込期間 | 2026年11月12日〜11月18日 14:00(先着順) |
※発行要項や目論見書の詳細は、マネックス証券の公式案内ページ(個人向けマネックス債の詳細)をご確認ください。
今回の社債でまず安心できるのは、複雑な特約のない王道の「ストレート債(一般的な普通社債)」である点です。重要情報シートには定型文として「特約による元本削減等…」といった注意書きが載っていますが、実際の社債要項は無担保・非劣後の普通社債となっています。
メガバンクの劣後債にあるような「実質破綻時免除特約」や、過去のマネックス債に見られた「気温参照型」「豪ドル建」といった複雑な仕組債・外債の要素は一切ありません。また、格付けはJCR(日本格付研究所)の「BBB+」を取得しています。
また、目論見書を見るとユーロ市場で発行され英国法に準拠する「ユーロ円債」という形式をとっているため、購入時には「外国証券取引口座」の開設(無料・Web完結)が必要になります。ただ、払込・利払い・償還はすべて「円貨のみ」で行われるため為替リスクはゼロです。税金も上場株式等と同じ20.315%の申告分離課税(特定口座・損益通算の対象)ですので、投資家側の使い勝手は国内社債と変わりません。
個人向けマネックス債の信用力と利回り評価|市場相場との比較
スペックが素直なことはわかりましたが、次に気になるのは「発行体の信用力は大丈夫か?」「年3.30%という利回りは市場相場と比べてお得なのか?」という2点です。
ドコモとマネックスの「共同持ち」構造と、保証会社・業績のリアル
「ドコモの子会社になったなら、実質ドコモ並みに安全では?」と考えたくなりますが、ここは少し注意が必要です。
窓口のマネックス証券は、たしかにNTTドコモの連結子会社です。一方、中間持株会社を通じた議決権比率は、マネックスグループが約51%、ドコモが約49%となっています。議決権の過半数はマネックスグループ側にあるものの、取締役の過半数指名権をドコモが持つため、会計上はドコモの連結子会社という 「共同持ち」に近い構造です。
そして、この社債を支えているのはドコモではありません。
- 発行体:マネックスファイナンス(従業員3名・資本金5,000万円・自己資本比率0.5%の資金調達専用会社)
- 保証会社:マネックスグループ(BBB+)
つまり実質的には、マネックスグループ本体の信用で買う債券であり、ドコモの保証はつきません。
そして、集めたお金はドコモ傘下のマネックス証券ではなく、関係会社で暗号資産を取り扱っている「Coincheck」や米国の「TradeStation」などに貸し付けられる仕組みになっています。「マネックス証券で買う=マネックス証券の運転資金になる」というイメージとは異なる点は押さえておきたいです。
業績面では、ネット証券専業3位(約305万口座)の基盤があります。2026年11月9日発表の2027年3月期中間決算は、Coincheckの市況軟化で最終赤字(15.6億円)でしたが、国内証券・アセットマネジメントの本業は堅調で、中間配当も増配となっています。私個人的には、短期的な信用不安は限定的と考えています。
市場データと比較!年3.30%の利回りは妥当か?
次に、日本証券業協会が公表している「売買参考統計値(市場相場)」と今回の利回りを比較してみます。
同条件である「期間5年・BBB格」の市場平均利回りが年3.014%(税引前) であるのに対し、今回の個人向けマネックス債は年3.300% と、市場平均を+0.286%上回っています。
参照:日本証券業協会|売買参考統計値
しかも、格付けはBBB格の中でも上位の「BBB+」です。無理な高金利でリスクを煽るような案件ではなく、一般の相場と比べても素直に条件が良い回と評価できます。2026年10月に発行された楽天第26回社債(年4.370%)と比べると利回り自体は控えめですが、その分1万円単位から手軽に買える点は大きな魅力です。
▼関連記事
なお、高利回りで話題となった楽天第26回社債については、こちらの記事で解説しています。

【目論見書の裏側】「手数料無料」なのに実質コスト1.75%?理論価格98.25%の仕組み
今回の目論見書(重要情報シート)を眺めていたら、販売時の実質コストについてとてもわかりやすく明記されていて目にとまりました。せっかくなので、その中身も取り上げておきます。
目論見書には「取引手数料は頂戴いたしません」と書かれている一方で、重要情報シートには「発行日時点の理論価格は額面あたり98.25%」と明記されていました。
100万円分を購入した場合のイメージに直すと、次のようになります。
| 項目 | 金額・率 | 説明 |
|---|---|---|
| 購入対価(私たちが支払う金額) | 100万円 | 額面の100%で購入 |
| 理論価格(コスト抜きの本来の価値) | 98.25万円 | コストを除いた純粋な商品の価値 |
| 差額(実質的なコスト合計) | 1.75万円(1.75%) | あらかじめ価格に織り込まれているコスト |
| ┗ 販売役務の対価(マネックス証券分) | 0.30万円(0.30%) | 販売諸経費・アフターフォロー等の対価 |
| ┗ 組成・発行コスト等 | 約1.45万円(約1.45%) | ユーロ市場発行・引受・財務代理人等の費用 |
| 5年間の受取利息(参考) | 税引前 16.5万円 | 年3.3万円×5年(税引後は約13.148万円) |
つまり、100万円で買うと、中身は98.25万円分という構造です。1.75%のコストを5年間で均等割りすると年あたり約0.35%分にあたります。本来は年3.65〜3.7%前後の価値がある債券を、購入手数料を無料にする代わりに、利率を3.30%へ引き下げて売っているわけです。この差額が、金融機関側のコストと利益になります。
普段買っているインデックス投資信託(信託報酬が年0.1%未満の世界)と比べると、スタート時点で1.75%のコストが織り込まれているのは高く感じます。ただ、個人向け社債は原則としてどの銘柄も同様の組成・販売コストが価格に含まれており、そのコストを差し引かれた後の年3.30%でも市場平均(3.014%)をしっかり上回っています。実質コスト込みで考えても、良心的な水準だと思います。
ただし、買った瞬間に1.75%のコストが織り込まれた状態(98.25円スタート)になるため、金利が変わらなくても途中売却すると元本割れする可能性が高いです。この見えないコストを回収するには、「5年満期まで持ち切ること」が前提の商品だと理解しておきましょう。
▼関連記事
同じく「期間5年」の債券である個人向け国債(固定5年)を途中解約・乗り換えした際のペナルティやコスト計算については、こちらの記事で詳しくシミュレーションしています。
結論:個人向けマネックス債は「買い」!おすすめの理由と向いている人
ここまでの分析を総合すると、今回の個人向けマネックス債は「買い」と評価できます。
- 実質破綻時免除特約などの罠がない、王道の5年固定ストレート債であること
- コスト1.75%控除後の年3.30%でも、5年BBB格の市場平均(3.014%)を上回っていること
- 「1万円単位」から無理なく買える手軽さがあること
そのため、「5年間使う予定のない余裕資金があり、1万円単位の小口から社債投資を始めたい人」 や、「ポートフォリオ(株式インデックスなどのコア資産とは別の債券・インカム枠で、資産の数%以内)に5年満期の債券を組み入れたい人」 には非常に向いています。逆に、5年以内に現金化する可能性がある方や、元本保証・元本割れリスクゼロを求める方は見送ったほうが無難です。
「買い」と評価しつつ、私が今回の購入を見送る2つの理由
商品自体は間違いなく「買い」と評価していますが、補足として、私自身のポートフォリオ事情から今回は見送ることにした2つの理由を共有しておきます。
- 債券ラダーの5年後(2031年前後)の満期枠がすでに完全に埋まっているため
私はリタイア後の守りとして、1年後から5年後まで毎年満期が来るように債券を並べる「債券ラダー戦略」を組んでいます。先月別の社債を買ったこともあり、これから5年後に満期になる分についてはすでに完全に埋まってしまいました。もちろん厳密に揃える必要はないので買う戦略もアリなのですが、充足している枠に無理に上積みするほどの魅力は感じませんでした。 - 最近使っていないマネックス証券の口座に、この債券1本だけが残るのが管理上しんどいため
私は最近マネックス証券の口座をほとんど使っておらず、現在はほぼ休眠状態です。そこに5年間動かせない債券が1本だけ残ると、管理の手間が増えるのが正直なところ負担に感じられました。
▼関連記事
社債や現金などの守りの資産を、ポートフォリオ全体のどの枠(債券・インカム枠や中期バケツ)にどれくらい組み入れるべきかについては、こちらの記事で25年の実体験をもとに解説しています。
まとめ|条件は良好な「買い」案件。自分の満期枠と管理の手間で判断しよう
今回の個人向けマネックス債について、要点を振り返ります。
- 特約なしの5年固定ストレート債(年3.30%・BBB+)で、1万円単位から買える「買い」の好条件
- 信用リスクはドコモではなく、マネックスグループ本体(共同持ち構造の親会社側)にある。活用するなら「資産の数%以内のサテライト枠」で
- 商品選びでは利回りだけでなく、「自分の購入計画」と「証券口座の管理のしやすさ」を基準に判断するのがおすすめ
表面利率や「手数料無料」の言葉だけに飛びつかず、自分の資金のタイムリミットとポートフォリオのバランスに照らし合わせることで、納得感のある守りの資産運用ができるはずです。
PS
皆さんは今回の個人向けマネックス債、どのように判断されますか?「1万円単位で小口購入してみます!」「私も口座管理の都合で見送ります」など、ぜひコメント欄で教えてください。
本記事は、2026年11月募集分の発行要項および市場データをもとに解説しています。最終的な投資判断は、必ずご自身で最新の目論見書をご確認のうえ行ってください。
コメント