著者:モンチ(投資歴25年・運用資産2億円/インデックス×社債で完全FIRE)
「明日の株価は誰にも読めない。だから、何も考えずにインデックスを積み立てればいい。」
資産形成中の方なら、この言葉に何度も救われてきたのではないでしょうか。私もそう思っています。ところがFIREが近づくと、こんな不安がよぎりませんか。
「取り崩しが始まっても、このまま“ほったらかし”で本当に大丈夫なのか?」
しかも今は、株価の割高さを示すCAPE(シラーPER)が41台と、歴史的な高水準です(2026年10月2日時点)。
先に結論を書くと
- 明日の株価の値動きは、やはり読めません
- ただし、この先10年のリターンが「どのくらいの幅に収まりそうか」は見積もれます
- 取り崩し期に必要なのは、相場を当てることではなく、自分の「現在地」を知ることです
投資歴26年を数え、くしくも現在と同じような割高相場で投資人生をスタートした私の体験を交えながら、順番に紐解いていきます。
株価はランダムウォークでも、市場の「熱狂」はCAPEレシオで見える
「明日の株価が上がるか下がるか」を当てるのは至難の業です。毎日の値動きは、次の動きが前の動きと無関係な「ランダムウォーク」に近いと言われています。
一方で、市場全体が今「熱くなっているか、冷めているか」は、数字で確かめられます。その代表がCAPEです。
CAPEレシオとは?「株価が利益の何年分か」を表す割高感の指標
CAPEとは、株価を「物価調整後の過去10年間の利益の平均」で割ったものです。ざっくり言えば、「今の株価は、ならした利益の何年分か」を示します。
1990年以降の平均は27前後。今は41台ですから、平均の約1.5倍も熱が入っている状態です。過去を見ると、CAPEが高い時期から投資を始めた場合、その後10年のリターンは平均して低めでした。熱くなりすぎた市場は、やがて平均へ戻ろうとする力(平均回帰)が働く、という見方です。
※参考:multpl.com|Shiller PE Ratio
CAPEで株価予測は危険?正しい使い道は「期待リターンの幅」を知ること
「それなら、CAPEが高いうちは売っておけばいいのでは?」と考えたくなりますが、話はそう単純ではありません。
米国の大手運用会社PGIMの研究部門が2018年に発表した論文(FORECASTING LONG-TERM EQUITY RETURNS)が、1990〜2008年のデータでCAPEの予測力を検証しています。
| 検証のポイント | 結果 |
|---|---|
| 過去のデータへの当てはまり | 約95% |
| その時点で分かる情報だけで将来を予測したときの当たり具合 | マイナス約6% |
※100%なら完全に連動、0%なら無関係、マイナスは逆方向を意味します。
CAPEと株価に関係があること自体は確かです(95%連動)。ただ、「未来の予測」として使うと、ほとんど役に立ちませんでした(約-6%)。CAPEが高くなっても、すぐに株価が平均へ戻るわけではなく、高い状態がしばらく続くことがあるからです。論文も、CAPEが極端に高いというだけでは、資産配分を大きく変える理由にはならないと結論づけています。
つまり、CAPEはピンポイントの売買タイミングを計る道具ではありません。使い道は、「今は割高だから、この先10年のリターンは控えめかもしれない」と現実的な期待値の幅をあらかじめ決められること。そして、自分のFIRE計画の前提が崩れていないかを点検することです。
【失敗談】2000年のITバブル相場で「当てる技術」を探した結果…
2000年、投資を始めたばかりの私は、正しいやり方も分からないまま「とにかく儲けたい」一心で、FXや個別株に手を出しました。結果として、手痛い授業料を払うことになりました。
あとから知って驚いたのですが、2000年からの10年間、米国株(S&P500)の実際の年率リターンはマイナス0.9%(いわゆる「失われた10年」)。一方、CAPEを使った予測の一つは、同じ期間を株価のリターンは年率17.1%と見積もっていたのです。
あの頃の私に足りなかったのは、市場を当てる技術ではありませんでした。どんな環境でも冷静でいられるよう、「現実的なリターンの期待値」をあらかじめどう置いておくかという前提の捉え方だったと、今は痛感しています。
FIRE前の「ほったらかし積立」は大正解。でも取り崩し期は別のゲーム
誤解のないようにお伝えすると、資産形成期の「ほったらかし積立」は、今でも大正解だと思っています。下落局面では、安い価格でより多くの口数を拾えるからです。
ただし、積立期と取り崩し期はまったく別のゲームです。買う側から、売る側に回るからです。
割高相場でのFIREで一番怖い「順序リスク(シーケンシャルリスク)」とは
あくまで例え話ですが、資産1億円から年400万円(4%)を取り崩すとします。退職直後に株価が大きく下がり、資産が5,000万円になったとしても、生活費の400万円は必要です。すると引き出し率は、4%から8%に跳ね上がります。
しかも、安い価格で口数を手放すことになるため、その後に相場が回復しても、元の1億円まで戻すための「元手」が減っています。このように、退職直後の値動きの順番が資産寿命を左右する現象を「順序リスク(シーケンシャルリスク)」といいます。
「じゃあ、定額ではなく『定率(毎月資産の〇%)』で取り崩せば大丈夫では?」という声も聞こえてきそうですが、定率だと下落相場で引き出し額(生活費)が減りすぎてしまい、日々の生活そのものが破綻するリスクがあります。つまり、ほったらかしのまま取り崩すのは危険なのです。
▼関連記事
なぜ積立期はほったらかしでOKなのに、取り崩し期はダメなのか?取り崩し期に潜むシーケンシャルリスク(順序リスク)の恐ろしさについては、こちらの記事で詳しく解説しています。ぜひ合わせてご覧ください。

4%ルール提唱者ベンゲン氏の最新理論!「CAPE×インフレ率」で現在地を把握
では、取り崩し期の「現在地」はどう確認すればよいのか。ヒントになるのが、「4%ルール」の生みの親ウィリアム・ベンゲン氏が2025年にまとめた最新理論(著書『A Richer Retirement』)です。この理論は、8月第1週の有料メルマガ(第1回)で詳しく取り上げました。今回はその一部だけ、チラ見せします。
FIRE後の真の敵は、株価の暴落ではなく「インフレ」だった
ベンゲン氏のデータによると、退職ポートフォリオの真の敵は、暴落ではなくインフレと割高感のダブルパンチでした。
1929年の世界恐慌では株価が9割近く下がりました。それでも、退職者へのダメージがより大きかったのは、1968年から始まったスタグフレーション(物価高と景気停滞が同時に起きる状態)のほうだったとされています。株価の暴落は数年で回復する可能性があります。ところがインフレで生活費が上がると、資産が減っているのに、引き出し額だけを増やし続けなければならないからです。
第1回メルマガの「CAPE×インフレ率」の表を一部公開
ベンゲン氏の理論には、CAPE(株価水準)とインフレ率の組み合わせごとに、引き出し率の上限の目安を示した表があります。第1回メルマガで解説したその表から、中インフレ(2.5〜7.5%)の行だけを抜き出しました。
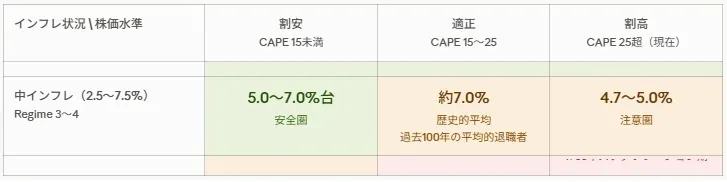
読み方はシンプルです。左から、CAPEが割安(15未満)、適正(15〜25)、割高(25超)。並んでいる数字が、その局面での引き出し率の上限の目安です。注目してほしいのは、次の2点です。
- 同じインフレ率でも、CAPEが高くなるほど上限の目安は下がる。適正圏は約7.0%(過去100年の平均的な退職者)なのに対し、割高圏は4.7〜5.0%です
- 今のCAPEは41台。表の右端、「注意圏」に位置している
ただし、不安を煽りたいわけではありません。大切なのは、数字に怯えることではなく、自分の引き出し率が上限に対してどのくらい余裕があるのかを知っておくことです。CAPEは、売買のタイミングを当てるためではなく、引き出し額を調整するための目安として使う。ここが、前の章でお話ししたPGIMの論文との違いです。なお、この表は米国の過去データにもとづく目安であり、将来を保証するものではありません。
画像の下に、別の行が少し見えていますよね。インフレ率が違う局面では、数字はどう変わるのか。そもそも、この数字はどんな前提で作られているのか。表の全体像は、第1回のメルマガで解説しています。
▼関連記事


今の期待リターンを自分で見積もる「BBA」とは?(今週のメルマガ)
ここまで読んで、こう思われたかもしれません。
「CAPEは、過去のリターンをうまく説明できる。でも、未来は当てられない。では、未来を予測できるものは何もないのか?」
実は、あります。それがBBA(ビルディング・ブロック・アプローチ=積み上げ方式)です。
先ほどのPGIMの論文では、CAPEとBBAを同じ条件で比べています。
| 検証のポイント | CAPE | BBA |
|---|---|---|
| 過去のデータへの当てはまり | 約95% | 約61% |
| 未来の予測としての当たり具合 | マイナス約6% | 約70% |
※100%なら完全に連動、0%なら無関係、マイナスは逆方向を意味します。
過去への当てはまりだけを見れば、CAPEの圧勝です。ところが、本当に知りたいのは「これから」のこと。そこでは、BBAが約70%という数字を出し、CAPEを大きく上回りました。過去によく合う指標と、未来の見積もりに使える指標は、別物だったのです。
もちろん、BBAもピンポイントで当たるわけではありません。平均で4ポイント前後のズレはありました。それでも、「この先のリアルな数字は、このあたりに落ち着きそうだ」という幅を、ある程度の確度で置ける。FIRE後の計画づくりに必要なのは、まさにこの「幅」です。
そこで2026年10月5日配信の有料メルマガ『FIRE達成おやじの舞台裏』第10回【前編】では、このBBAの仕組みを、できるだけわかりやすく説明しました。さらに、2026年の最新データを使って「今の期待リターン」も実際に試算しています。
【第10回】株価はランダムウォークで読めないが、「将来のリターン」は予想できる(前編)
- 「当てる」ことの限界と、予測を大きく外さない「4要素の足し算」
- FIRE計画で間違えてはいけない「名目」と「実質」の違い
- 2026年の最新データで計算する「今の期待リターン」と、誰でも更新できるデータの入手先
- 割高なCAPEが平均に戻る「5つのシナリオ」(最悪の場合でも計画を壊さないための視点)
メルマガ:FIRE達成おやじの舞台裏:ブログでは語りきれない投資の葛藤と生原稿

記事単品売りとなりますが、noteでも公開しています。
(毎週月曜日に新記事公開)

さいごに
今回のポイントを振り返ります。
- 株価の値動きはランダムでも、CAPEで市場の「熱」は測れる
- ただしCAPEで未来を当てるのは難しい。使い道は「現実的な期待値の幅」を置くこと
- 積立期のほったらかしは大正解。でも取り崩し期は別のゲームで、順序リスクへの備えが要る
- 退職後の敵は暴落よりインフレ。CAPEとインフレ率で「現在地」を確認したい
今の相場が割高だからといって、ただ怯える必要はありません。正しい構造と現在地を知れば、資産を守る道筋は見えてきます。
PS
皆さんにお聞きしたいことがあります。取り崩し期に入ったら(あるいは、すでに入っている方は)、株価やインフレの「現在地」をどうチェックしていますか? 「ほったらかし」のまま取り崩すことに不安はありますか? ぜひコメント欄で教えてください。
コメント