
著者:モンチ(投資歴25年・運用資産2億円/インデックス×社債で完全FIRE)
昨日の記事では、「効率的フロンティア」という、リスクとリターンの限界カーブについてお話ししました。まだお読みでない方は、先に昨日のこちらの記事に目を通していただくと、今回の内容がぐっと理解しやすくなると思います。
▼前回の記事

さて、前回の記事を読んで「分散投資によって効率的な組み合わせの限界ラインがある」ということはわかったものの、こんな疑問が浮かんだ方も多いのではないでしょうか。
「じゃあ結局、その線の“どこ”を選ぶのが一番の正解?」
実は、数ある効率的な組み合わせの中でも、理論上「これ以上はない」と言える、頭ひとつ抜けたたった1つの点が存在します。それが今回のテーマ、「接点ポートフォリオ」です。
この記事を最後まで読んでいただければ、なぜ世界中のプロ投資家やお金持ちが、結局は「市場全体を丸ごと買う」というシンプルな結論にたどり着くのか、その明確な数学的根拠が腑に落ちると思います。
投資の「コスパ」を測る最重要指標:シャープレシオ
「接点ポートフォリオ」の正体を理解する前に、まず知っておいていただきたい指標があります。それが「シャープレシオ」です。
なんだか難しそうな名前ですが、一言でいえば 「取ったリスクに対して、どれだけ効率よくリターンを得られたか(投資のコスパ)」 を測る指標のことです。
例えば、以下の2つのファンドがあったとしたら、皆さんはどちらを選びますか?
- ファンドA:平均年利10%だが、ある年は+50%、ある年は-30%と大暴落する。
- ファンドB:平均年利10%で、預金のように毎年ジワジワと安定して増えていく。
リターンが年利10%で同じなら、値動きが小さいファンドBを選びますよね。このように、投資において「リターンが高いかどうか」だけを見るのではなく、「リスクが同じならリターンが高い方が良い」「リターンが同じならリスクが低い方が良い」という効率性(コスパ)を数値化することが、正しい投資判断の基本になります。
いくら過去の期待リターンが高くても、日々ジェットコースターのように資産額が乱高下し、夜も眠れないようなポートフォリオでは、長期的な運用においてメンタルがもちません。私たちのような守りの投資家は、「リターンを最大化する」ことよりも「いかにコスパ良く(少ないリスクで)増やすか」を最優先に考えるべきだと思います。
【図解】コスパ最強の「接点ポートフォリオ」とは?直線と曲線が交わる奇跡の点
では、この「コスパ(シャープレシオ)」を最大化する組み合わせは、いったいどこにあるのでしょうか。
無リスク資産(現金)と組み合わせることで最適解が決まる
前回の記事でお伝えした、株や債券などリスク資産の限界カーブ「効率的フロンティア」を思い出してください。
実はここに、リスクがゼロである「無リスク資産(現金や国債など)」という要素をグラフの縦軸から加えます。そして、その無リスク資産の地点から、限界カーブに向かって定規で直線を引いていくと……ある1点だけでピタッとカーブに接します。
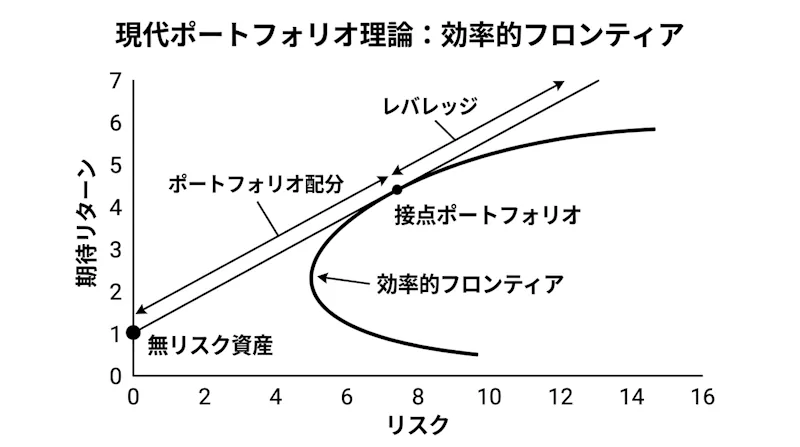
この直線がカーブに触れる接点のことこそが、「接点ポートフォリオ」です。
数学的な証明を省いてざっくり言うと、この直線の傾きそのものが「シャープレシオ(投資のコスパ)」を表しています。つまり、最も急な角度で引けた直線が接するこの「接点ポートフォリオ」こそが、市場に存在するすべての組み合わせの中で「最も投資効率が高くなる(シャープレシオが高い)」、究極の組み合わせというわけです。
ちなみに、接点ポートフォリオの位置より右上にも線が続いていますが、これは借金をして投資する等のレバレッジ状態であることを示します。
暴落対策の結論:リスク管理は「現金比率の調整」だけでいい
ここで、非常に重要な結論があります。それは、「接点ポートフォリオ」さえ見つけてしまえば、あとは個別銘柄の配分であれこれ悩む必要がなくなるということです。
グラフに引いた直線の上を移動するように、「接点ポートフォリオ(リスク資産)」と「無リスク資産(現金)」の配分比率を変えるだけで、誰でも数学的に最適なリスク管理ができるようになります。慎重派の方は現金を多めに、積極派の方は接点ポートフォリオを多めに、といった具合です。
なぜインデックス投資が正解?接点ポートフォリオ=「市場全体」という衝撃の結論
「理屈はわかった。で、そのコスパ最強の『接点ポートフォリオ』の中身って具体的に何なの?」
多くの方がそう思われていると思います。
理論上、このコスパ最強の「接点ポートフォリオ」の中身は、「世界中のすべてのリスク資産を、時価総額(市場規模)の割合そのままに、丸ごと買ったもの」、いわゆる「市場ポートフォリオ」と一致することがわかっています。
なぜそうなるのかというと、世界中の投資家全員が、合理的に「最も効率の良い接点ポートフォリオ」を買おうとすれば、その需要と供給は最終的に釣り合い、「市場に存在するすべてのリスク資産の割合」とぴったり一致してしまうからです。
「全世界株式(オルカン)」などのインデックスファンドが投資の最適解と言われるのは、まさにこの理論がベースになっています。私たちが銘柄の予測などせず、「世界経済全体を丸ごと買う」ことが、数学的に最も効率が良いと証明されているのです。
オルカンがこれほどまでに推奨されるのは、単なるブームや人気投票ではなく、ノーベル賞を受賞した盤石な理論的裏付けがあるからなのですね。
50代FIRE民の罠!「本当の市場全体」は株だけじゃない
さて、ここまで読んで「なるほど、じゃあオルカン(全世界株式)を100%買っておけば完璧なんだな!」と思った方、少しだけお待ちください。
理論上の「本当の市場全体(市場ポートフォリオ)」には、実は株式だけでなく、債券、不動産(リート)、金(コモディティ)からなど、プライベート・エクイティ・証券化商品まで、世界中のあらゆるリスク資産が含まれています。株式は、あくまでリスク資産という大きな枠の中の一部分に過ぎないのです。
もちろん20代〜30代であれば、「株100%」で暴落を食らっても、給与収入と時間で回復を待つことができます。しかし、すでにFIREを達成した50代の守りの運用においては話が別です。株式市場の強烈な暴落ショックを和らげるためには、債券やソーシャルレンディング、不動産(リート)や金など、「株以外の資産」を組み込んで本当の意味での市場全体(グローバル・マルチアセット)に近づけることが、精神安定上非常に重要になってくるのです。
ここで、新たな疑問が湧いてくるはずです。
理論はわかりました。でも、「市場全体」と言われても、株だけでなく債券や不動産、金まで含めた”地球上の全リスク資産”の具体的な比率なんて、どうやって知ればいいの? 個人投資家は何をどれくらい買えば正解なの?
そんなディープな疑問にお答えするため、今週のメルマガの中で詳しく解説しています。世界のプロ投資家が実際に弾き出している「地球丸ごとの最新資産比率」のリアルな内訳と、それを私たち個人投資家が具体的な投資信託やETFでどう再現していくか、という超実践的な内容まで踏み込んでまとめました。
【メルマガ内容】
- 2026年最新「世界市場ポートフォリオ(GMP)」のリアル比率
- データが暴くGMPの3大特徴(リターン・リスク・分散効果)
- 個人投資家の壁:「買えない資産」をどうクリアするか?
- 現実的な再現法:投資信託・ETFで作る「個人版GMPモデル」
- モンチ流・50代FIRE世代のための「GMP+現金」守りの配置
- まとめ・Q&A:理論を地図に、夜ぐっすり眠れる航海へ
夜ぐっすり眠れる「守りの陣形」を、具体的な数字とともに完成させたい方は、ぜひこちらからチェックしてみてください。
メルマガ:FIRE達成おやじの舞台裏:ブログでは語りきれない投資の葛藤と生原稿

記事単品売りとなりますが、noteでも公開しています。
(毎週月曜日に新記事公開)

さいごに
今回の記事の要点をまとめます。
- 投資の「コスパ」(シャープレシオ)が最大になる組み合わせを「接点ポートフォリオ」と呼ぶ。
- 効率的フロンティアと無リスク資産(現金)を結ぶ直線の接点が、最も効率の良い「接点ポートフォリオ」となる。
- 理論上、接点ポートフォリオの中身は「世界中の市場全体を時価総額比率で買ったもの」と一致する。
- 個別銘柄の配分に悩むより「市場全体」を買い、リスクは「現金の量」で調整するのが、数学的に最も効率的な方法である。
今回の理論を知っていただけたことで、なぜ世界中のプロがこぞってインデックス投資を勧めるのか、その「数学的な理由」が腹に落ちたのではないでしょうか。確固たる理論を味方につけて、ブレない資産形成を続けていきましょう。
コメント