
著者:モンチ(投資歴25年・運用資産2億円/インデックス×社債で完全FIRE)
新NISAが始まり、オルカン(全世界株式)やS&P500といったインデックス投信の積立を始めた方も多いと思います。しかし、相場が少し下がったり乱高下したりすると、「本当にこのまま放置でいいのかな?」と不安になることはありませんか?
あるいは、「株のプロが一生懸命銘柄を選んでいるアクティブファンドの方が、高い手数料を払ってでも結局は儲かるんじゃないか?」という素朴な疑問を持ったことがあるかもしれません。
この記事では、なぜ世界中の賢いプロたちが「ただの市場平均」に勝てないのか、ノーベル経済学賞の理論を使って解説します。最後まで読んでいただければ、迷いなくインデックス投資の「放置」を継続できるようになるはずです。
ちょうど先日、日本の投資信託市場において歴史的なニュースが報じられました。インデックス型の純資産総額が初めてアクティブ型を上回ったのです。まずはこの数字から見ていきましょう。
インデックス投資とアクティブ型を比較!純資産総額が歴史的逆転した背景
今回の歴史的逆転劇の数字を、日本経済新聞の報道から確認しておきましょう。
日本経済新聞の報道によると、2026年9月11日時点で、インデックス型の純資産総額が77兆9900億円となり、アクティブ型の77兆8700億円をついに上回りました。過去20年でインデックス型が約30倍に拡大した一方、アクティブ型は約4倍にとどまっているそうです。
※参考:日本経済新聞(2026年9月15日)|「インデックス型投信、初めて過半数に アクティブ型超え」
この牽引役となっているのが、約13兆円を集める「オルカン」と約12兆円の「S&P500」です。
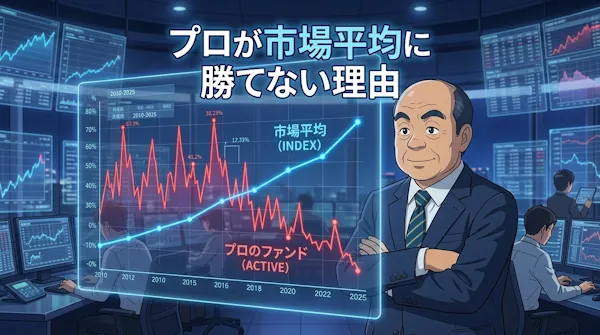
なぜここまでインデックス型が支持されるのか。理由はシンプルで、圧倒的な低コストです。実質信託報酬の平均は、インデックス型が0.3914%であるのに対し、アクティブ型は1.5299%。実に4倍近い差があります。この差は毎年確実に引かれるコストなので、長期になるほど無視できない差になっていきます。
記事の内容を比較表としてまとめると、こんな感じです。
| 項目 | インデックス型 | アクティブ型 |
|---|---|---|
| 運用目標 | 指数(市場平均)に連動 | プロが銘柄を選定し市場平均超えを目指す |
| 純資産総額 | 77兆9900億円(初逆転) | 77兆8700億円 |
| 実質信託報酬の平均 | 0.3914% | 1.5299% |
注目すべきは、毎年確実に引かれるコストである「実質信託報酬」の差です。インデックス型はアクティブ型の約4分の1のコストで済むことがわかります。
とはいえ、「でも、手数料が高くても、プロがそれ以上に儲けを出してくれればいいんじゃないの?」と思う方もいるでしょう。
実は、私も昔はそう思っていました。「プロが選んだ成長株ファンドならもっと儲かるはず」と信じて、マネー誌で紹介されているカリスマファンドマネージャーの投資信託に手を出した時期があったのです。しかし結果は、好景気の時は良くてもブームが去れば暴落し、気がつけばインデックスの成績に及ばない、という痛い経験の連続でした。散々な目に遭った末に、低コストで退屈なインデックス投資に落ち着いてからの方が、はるかに資産の伸びが安定しています。
アクティブファンドがインデックスに勝てない理由。ノーベル賞理論「効率的市場仮説」とは
「アクティブファンドがインデックスに勝てない理由」
その答えは、経済学の有名な理論で説明できます。
結論から言うと、「株価には、利用可能な情報がすばやく織り込まれるため、公開情報だけを使って市場平均を継続的に上回るのは難しい」からです。
理由①:株価には瞬時にすべての情報が織り込まれるため
2013年にノーベル経済学賞を受賞したユージン・ファーマという経済学者が提唱した「効率的市場仮説(準強形式)」という理論があります。
※参考:Fama, Eugene F. (1970). “Efficient Capital Markets: A Review of Theory and Empirical Work.”
少し難しく聞こえますが、要するに「今の株価には、世の中に出回っているニュースや業績データがすべて反映されている」という考え方です。
例えば、ある企業が予想を大きく上回る好決算を発表したとします。私たちがそのニュースを見て「これは買いだ!」と思ったときには、すでに世界中の機関投資家や高速アルゴリズムが一瞬で買い注文を入れており、株価は適正価格まで上昇してしまっています。
つまり、「好決算を確認してから買う」のでは遅いのです。重要なのは「市場の予想よりどれだけ良かったか」であり、個人や一部のプロが情報を知った時点で、すでにその情報を使って儲けるチャンスは失われていると言えます。
理由②:ファンドマネージャーの努力も「高い手数料」で相殺される
アクティブファンドのファンドマネージャーたちは、足で稼いだ情報や緻密な分析をもとに銘柄を選びます。しかし、そうした血のにじむような努力で得た情報も、すでに市場価格の大部分に織り込まれてしまっているのです。仮にプロの努力によって市場平均をわずかに上回る運用ができたとしても、そこには人件費や調査費としての高い信託報酬が乗ってきます。
日経の記事によれば、米国株に投資するアクティブ投信でS&P500に勝てたのはわずか10%。日本株でも、直近10年でTOPIXを上回った大型株ファンドの割合は約半分にとどまります。
投資家の手元に残るのは、結局「運用収益 − 手数料 − 税金」です。アクティブ運用が市場平均と同じ収益を上げたとしても、コストの分だけ確実に負けていく、なかなか厳しいゲームだと言えます。
インデックス投資を放置する「死角」とは?全員が買う市場の歪みと対策
ここまで読むと「インデックス投資こそ完全無欠の最強メソッドだ」と思われるかもしれません。しかし、これには一つの大きな死角があります。
それは、「全員がインデックスを買うと市場がおかしくなる」という問題です。日経のニュースの中でも専門家が、「インデックス投資の増加で市場の価格発見機能が下がる可能性」や「相場の流れを増幅する要因になり得る」と指摘しています。
全員が中身を吟味せず機械的にインデックスを買うようになると、「適正な価格を決める人」がいなくなります。すると価格発見機能が麻痺し、いざという時に相場が暴走しやすくなるのです。
「じゃあ、やっぱりインデックス投資はやめた方がいいの?」と不安になるかもしれませんが、やめる必要はありません。必要なのは「リスク管理」です。
私自身もインデックスファンドを資産形成のメインにしていますが、正直、今の相場状況には少し怖さも感じています。「S&P500に入っているから」という理由だけで機械的に買われ続ける状態は、一度パニックが起きれば機械的な暴落につながりかねません。FIRE生活者にとって、価格変動の拡大は資産寿命を縮める致命傷になり得るからです。
だからこそ私は、インデックス投資という「順張り」のアクセルを踏みつつ、国内債券や現金の比率を調整する資産配分という「逆張り」のブレーキを、絶対に手放さないようにしています。
▼関連記事
全員がインデックス投資をすると市場がどう歪み、ボラティリティが増幅するのか。この構造的リスクと私の具体的な資産配分については、こちらの記事で詳しく解説しています。


また、時価総額加重平均のインデックス投資は、実は高いものをさらに買う究極の「順張り」です。このアクセルに対する「リバランス(逆張り)」というブレーキの役割については、こちらの記事をご覧ください。

まとめ
今回の要点は以下の通りです。
- インデックス型がアクティブ型を逆転した最大の理由は、圧倒的な低コストと、「プロでも市場平均に勝ち続けるのは難しい」という現実が広く知られてきたこと
- 効率的市場仮説が示す通り、公開されている情報だけを使って市場を出し抜くのは簡単ではない
- ただし「インデックス投資さえしていれば安心」と過信せず、現金や債券を含めた資産配分全体で暴落に備えることが大切
投資は「予測して当てるゲーム」ではありません。「不確実性を前提に、低コストで広く分散し、長期の計画を淡々と維持する」こと。これが、私が長く投資を続けてたどり着いた等身大の結論です。
PS
皆さんは、インデックス投資一本で運用していますか? それとも、債券や現金でブレーキを踏むようにしていますか? よろしければコメント欄で教えてください。
コメント