著者:モンチ(投資歴26年・運用資産2億円/インデックス×社債で完全FIRE)
FIREを達成したあとやリタイア準備中は、相場の急落に備えて現金(無リスク資産)を厚めに持つ方が多いのではないでしょうか。ただ、通常の普通預金に寝かせておくだけでは利息が物足りず、かといって定期預金や個人向け国債に回すと資金が固定されて身動きが取りづらくなります。
そんな現金の置き場に迷う私たちにとって、2026年11月16日から始まったSBI新生銀行のキャンペーンは見逃せない選択肢です。いつでも引き出せる流動性を保ったまま、資金を移すだけで最低でも年1.0%(税引前)、最大で年4.0%(税引前)の上乗せ金利が狙えます。
この記事では、キャンペーンの仕組みや過去の達成実績から見た現実味、そして特に前回キャンペーンに参加した既存ユーザーが見落としがちな4つの罠(注意点)を整理しました。私自身の資金移動プランも交えてお話ししますので、手元資金の活用先を考える参考になれば幸いです。
SBIハイパー預金「2.2兆円キャンペーン」の概要とFIRE民に刺さる理由
今回のキャンペーンは、利用者全員のSBIハイパー預金の総残高が目標金額に届くごとに、上乗せ金利が段階的にアップする参加型の企画です。仮に目標に届かなくても最低+年1.0%(税引前)が保証されており、上限300万円までの短期待機資金の置き場として、元本割れリスクのない堅実な設計になっています(※預金保険制度により、1金融機関あたり元本1,000万円とその利息まで保護されます)。
キャンペーンの基本条件と総残高別の上乗せ金利・受取利息目安
まずは、押さえておきたい基本条件を整理します。
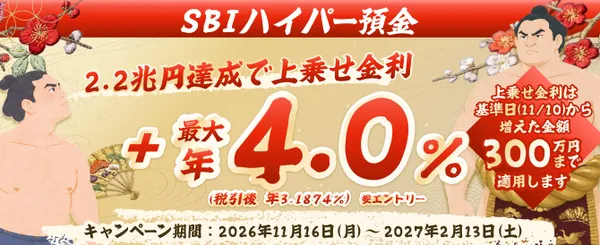
| 項目 | 内容 |
|---|---|
| キャンペーン期間 | 2026年11月16日(月)〜2027年2月13日(土)の90日間 |
| エントリー期間 | 2026年11月11日(水)〜2027年2月13日(土) ※要エントリー(期間中の途中エントリーでも11月16日に遡って適用) |
| 対象者 | 2027年1月1日時点で18歳以上のSBIハイパー預金保有者(新規開設もOK) |
| 基準日 | 2026年11月10日(火)23:59時点の最終残高 |
| 対象金額 | 基準日(2026年11月10日23時59分時点)からの「増えた金額」 (上限300万円) |
判定残高の細かいルールや申込時間ごとの利用開始スケジュールは、SBI新生銀行 公式キャンペーンページの注意事項欄もあわせてご確認ください。
対象金額については、たとえば基準日に50万円入っていた方が150万円増やして200万円にすれば150万円分が対象となり、400万円増やして450万円にしても上限の300万円までが対象です。
そして、総残高ごとの上乗せ金利と、増加分を90日間維持した場合の受取利息(税引後目安)は以下のとおりです。
| 総残高の 達成ライン | 上乗せ金利 (税引前) | 100万円増加時の受取利息目安 | 200万円増加時の受取利息目安 | 300万円増加時の受取利息目安 |
|---|---|---|---|---|
| 開始時点 (1.9兆円未満) | +年1.0% | 約1,960円 | 約3,930円 | 約5,890円 |
| 1兆9,000億円 以上 | +年2.0% | 約3,930円 | 約7,860円 | 約11,790円 |
| 2兆1,000億円 以上 | +年3.0% | 約5,890円 | 約11,790円 | 約17,680円 |
| 2兆2,000億円 以上 | +年4.0% | 約7,860円 | 約15,720円 | 約23,580円 |
※90日間維持した場合の税引後(税率20.315%)の概算目安です(10円未満四捨五入)。実際の入金額は日ごとの端数処理により多少前後します。
たとえば総残高が2兆2,000億円に到達し、上限の300万円を90日間維持した場合、1日あたりの利息は「300万円 × 金利年4.00% ÷ 365日 = 328円(税引前)」となり、ここから国税50円と地方税16円を差し引いた262円×90日=約23,580円(税引後)を受け取れます。
しかも、目標に到達したときの上乗せ金利は開始日の11月16日まで遡って全期間に適用されます。つまり、「達成した日以降だけ+4.0%」ではありません。
定期預金や個人向け国債と比較!いつでも引き出せる高い流動性
FIRE民の現金置き場として私がいちばん魅力に感じているのは、国債や定期預金と違っていつでも引き出せる流動性の高さです。
毎日23時59分時点の最終残高で日割り計算される仕組みなので、途中で引き出してもペナルティはなく、引き出した前日までの上乗せ利息はしっかり確保されます。
| 預け先・商品 | 利回り・税制 | 流動性(いつでも引き出せるか) |
|---|---|---|
| SBIハイパー預金 (今回) | 通常金利0.6% +年1.0%〜最大+年4.0% | ◎ いつでも可能 日割り計算で前日まで利息確保 |
| 個人向け国債 (変動10年) | 1.85% (2026/11募集分) | △ 発行後1年間は換金不可 中途換金ペナルティあり |
| ネット銀行定期預金 | 年0.3〜0.6%前後 | △ 中途解約すると普通預金金利へ低下 |
※各商品の金利は2026年11月時点の目安です。最新の適用金利は各金融機関・財務省の公式サイトをご確認ください。
資産2億円超でFIRE生活を送る私は、暴落時に買い増しできるように現金を常に手元に置いています。個人向け国債のように1年間換金できなかったり中途換金ペナルティがあったりすると、いざ好条件の社債や株の買い場が来たときに身動きが取れません。
その点、SBIハイパー預金はSBI証券の買付余力にもそのまま直結しているため、現金の機動力を一切損なわずに利回りだけを上乗せできます。
▼関連記事
資産全体を短期・中期・長期の3つのバケツに分けて管理する具体的な考え方は、こちらの記事で詳しく解説しています。
総残高2.2兆円は達成できる?前回「1兆円突破&追加募集」の実績から検証
「総残高2.2兆円なんて本当に達成できるの?」と半信半疑になる方もいるかもしれませんが、個人的には十分に達成できる数字だと見ています。
その根拠は、約1年前の2025年12月に実施された前回の1兆円達成キャンペーンの実績です。当時は総残高5,000億円からスタートしましたが、2025年12月10日から12月25日のわずか16日間で2,500億円も増加し、一気に7,500億円を突破しました。
当初の目標金利は年4.2%(税引前)でしたが、あまりの勢いに途中で年5.0%(税引前)へ上方修正され、その後1兆円を超えて最終的には追加募集まで受け付けるほどの盛り上がりを見せました。
私も当時は上限満額の100万円を入金してその過程を見守っていましたが、SBIグループの宣伝力は想像以上でした。
今回はすでに約1兆6,000億円(11月17日時点、公式ページより)まで育った土台から+6,000億円の2兆2,000億円を目指す設計なので、前回実績を踏まえても期待値は高いと考えています。
▼関連記事
前回の1兆円キャンペーン開始時の条件分析や、私が上限100万円で参加したときの記録はこちらです。


【実録】FIRE達成者の資金移動プラン|待機資金とソシャレン償還金を移す理由
今回のキャンペーンにあたり、私自身も手元の待機資金をSBIハイパー預金へ移動させます。原資として充てるのは、主に次の2つです。
- 今後の株や社債を買うための短期待機資金。
SBIハイパー預金の残高はSBI証券の買付余力に自動反映されるため、好条件の社債や株の押し目が来た瞬間にタイムラグなく買付へ動けます。 - ソーシャルレンディングの償還金。
ちょうど償還された資金があり、次の投資先を決めるまでの受け皿としてそのまま預け入れます。
特に2つ目のソーシャルレンディングの償還金は、今回のキャンペーンと非常に相性が良いと感じています。ソーシャルレンディングの分配金は雑所得(給与や利子など以外の所得で、確定申告が必要になるもの)になるため、FIRE後は確定申告によって国民健康保険料(国保)の算定所得が増え、手取りが目減りしやすいのが悩みでした。
そのため私は現在、ソーシャルレンディングへの新規投資を止めて償還を待っている状態です。銀行預金の利息であれば源泉分離課税(あらかじめ20.315%の税金が差し引かれ、確定申告が不要な仕組み)となり、国保の保険料計算に一切影響しません。国保に響かない安全な置き場として、償還金を移すにはぴったりの時期でした。
▼関連記事
私がソーシャルレンディングの新規投資をやめ、償還待ちに切り替えた「雑所得と国保」のリアルな失敗談はこちらで公開しています。
参加前に必ず確認したい「4つの注意点・デメリット」【既存ユーザー必見】
元本割れリスクのない魅力的なキャンペーンですが、特に前回から引き続き利用している既存ユーザーが見落としがちなポイントが4つあります。
1. 対象は「2026年11月10日からの増加分(上限300万円)」のみ
対象になるのは、基準日である2026年11月10日23時59分時点の最終残高から増えた金額(上限300万円)だけです。前回キャンペーンで預けた100万円などをそのまま放置しているだけでは、基準日からの増加分が0円となり、上乗せ金利は1円も付きません。
2. 上乗せ利息の入金は「2027年7月末」と約5ヶ月半後
キャンペーンは2027年2月13日に終了しますが、上乗せ利息が入金されるのは約5ヶ月半後の2027年7月末まで(総合口座パワーフレックス円普通預金へ入金)です。すぐ使える生活費ではなく、忘れた頃に臨時ボーナスとして入ってくるくらいの時間軸で気長に待つのがおすすめです。
補足として、入金日までにSBIハイパー預金または総合口座パワーフレックスを解約すると、上乗せ利息は受け取れません。7月末までは口座を残しておきましょう。
3. 他行の「SBIハイブリッド預金」とは併用不可&利用開始のタイムラグ
ドコモSMTBネット銀行(旧住信SBIネット銀行)のSBIハイブリッド預金とは併用できないため、利用中の方は休止・切替手続きが必要です。また、SBIハイパー預金の利用開始には申込時間によるタイムラグ(平日15時までの申込完了なら当日17時15分頃、15時以降や土日祝なら翌営業日17時15分頃)があるため、余裕を持って手続きしておくと安心です。
また、「NISA口座開設+ハイパー預金で年5%上乗せ」など別のSBI新生銀行キャンペーンとは併用できず、特典額が最も高いものだけが適用されます。
4. SBI証券での買付・自動精算による残高減少に注意
毎日の判定には、SBI証券での取引に伴う翌営業日付の資金振替(自動精算)が反映された残高が使われます。証券口座で株や社債を買付して23時59分時点の残高が基準日以下になると、その日は上乗せ対象外になります。
ここまで4つの注意点を挙げましたが、何はともあれエントリーだけは今すぐ済ませておくことをおすすめします。期限の2027年2月13日までなら11月16日まで遡って計算されますが、手続きを忘れて上乗せ金利を取り逃がすのが一番もったいないからです。
まとめ|FIRE民の待機資金は「元本保証の置き場変更」で賢く実益を回収しよう
今回のキャンペーンの要点を4つに整理します。
- 定期預金や個人向け国債と違い、いつでも引き出せる流動性を保ったまま、最低+年1.0%・最大+年4.0%(税引前)の上乗せ金利が狙える
- 前回1兆円突破&追加募集まで行ったSBIの実績があり、現在1.6兆円台からの2.2兆円達成も期待値が高い
- 源泉分離課税(申告不要)で国民健康保険料にも影響しないため、株・社債の待機資金やソシャレン償還金の受け皿に最適
- 対象は2026年11月10日からの増加分(上限300万円)のみで、上乗せ利息の入金は2027年7月末である点に注意する
相場リスクを一切取らずに、手元の無リスク資産の効率を底上げできる貴重な機会です。まずはエントリーを済ませたうえで、無理のない範囲で待機資金の置き場を見直していきましょう。
PS
皆さんは今回のSBIハイパー預金キャンペーン、手元の待機資金をどれくらい移動させる予定ですか?ぜひコメント欄で教えてください!
コメント