著者:モンチ(投資歴26年・運用資産2億円/インデックス×社債で完全FIRE)
「目標の資産額には近づいてきたけれど、株式市場が高値圏にある今、いつ大きな調整や暴落が来てもおかしくない。いざ会社を辞めて取り崩しを始めた直後に大暴落が来たら、老後資金が尽きて人生が破綻してしまうのでは……」
FIREを目前にした40〜50代なら、一度はそんな不安がよぎるのではないでしょうか。かといって「全部現金にすべきか、株を持ち続けるべきか」と考え始めると、正解が見えなくなります。
実は、現役時代とリタイア後では、お金の守り方と動かし方の常識がガラリと変わります。同じ「5年間の平均リターン0%」という結果であっても、暴落が来る「順番」ひとつで、5年後の資産残高に約600万円もの大差がつくのです。
この記事では、取り崩し期最大の敵である「シーケンス・リスク」の仕組みと、「歳を取ったら株を減らす(100-年齢)」という常識に潜む落とし穴を、具体的な数字でわかりやすく解説します。
なぜFIRE達成の瞬間に資産運用のルールが180度変わるのか?
私たちが会社員として働いている現役時代には、「毎月の給料という強力な武器」があります。
たとえリーマンショック級の大暴落が起きて株価が半分になったとしても、日々の生活費は毎月の給料からまかなえます。暴落はむしろ「安くたくさんの株を買えるバーゲンセール」であり、売らずに持ち続けて、ただ嵐が過ぎ去るのを待っていればよかったのです。
しかし、FIREを達成して定期収入が途絶えた瞬間、資産運用は「いかに資産を増やすかというゲーム」から「いかに資産を減らさないかという防衛戦」へとルールが180度変わります。
自分の資産を切り崩して毎月の生活費を作らなければならないため、暴落の真っ只中であっても資産を売却せざるを得ない構造に変わるからです。
かといって、「減るのが怖いから退職したら全額を銀行の預金に置いておこう」と考えるのも危険です。現金のまま眠らせておくと、物価上昇(インフレ)によってお金の価値がじわじわ削られ、長い老後の後半でジリ貧になるリスクが高まるためです。
私自身、53歳で退職し、毎月の給与が完全にゼロになる暮らしを現在進行形で送っています。2008年のリーマンショックのような大暴落も乗り越えてきましたが、当時は「給料があるから生活は揺らがない」という安心感に支えられていました。ところが、「これからは手元の資産だけで何十年も生き抜くんだ」という現実の前に立つと、同じ「株価暴落」という言葉の重みがまったく違って聞こえてきます。
▼関連記事
現役時代の「増やす運用」から、リタイア後の「守りながら使う出口戦略」へどのように頭を切り替えるべきかについては、こちらの記事でも詳しくお話ししています。

平均リターン0%でも600万円の差!暴落の「順番」が資産寿命を左右する理由(シーケンスリスク)
リタイア初期に私たちが最も警戒すべき最大の敵は、「シーケンス・オブ・リターン・リスク(収益率の順序のリスク)」、略してシーケンスリスクと呼ばれるものです。
難しそうな横文字ですが、平たく言えば、「運用成績の平均点(平均リターン)ではなく、暴落が『いつ』来るかという順番によって資産寿命が決まってしまうリスク」のことです。
言葉だけではイメージしづらいので、具体的な数字で比べてみます。
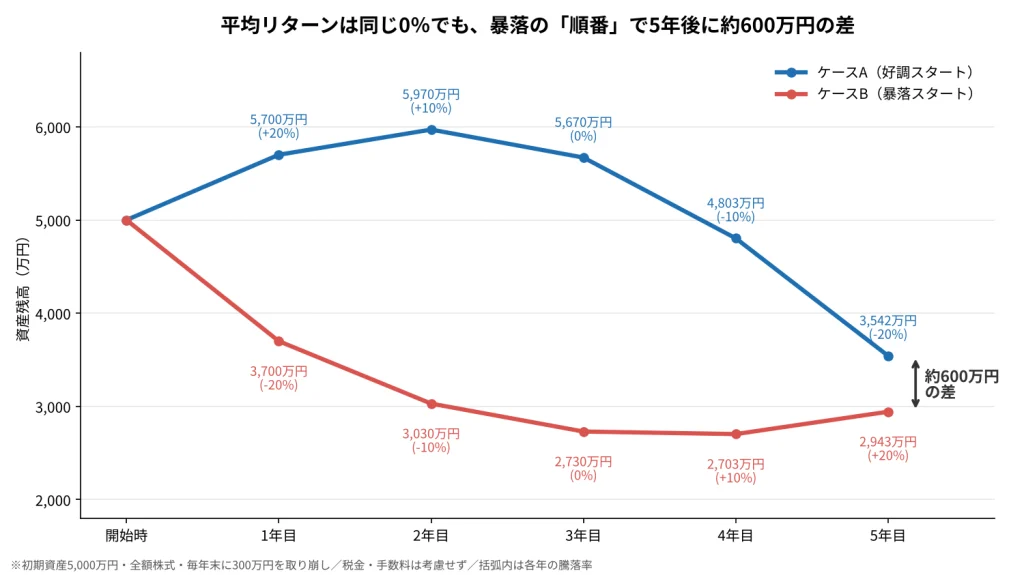
初期資産5,000万円の全額を株式で運用し、毎年年末に生活費として300万円を取り崩すモデルケースを考えてみます。5年間の市場の騰落率(+20%、+10%、0%、-10%、-20%)の「順番」だけを入れ替えたシミュレーションがこちらです。
| 経過年 | ケースA(好調スタート) | ケースB(暴落スタート) |
|---|---|---|
| 開始時 | 5,000万円 | 5,000万円 |
| 1年目 | +20% → 5,700万円 | -20% → 3,700万円 |
| 2年目 | +10% → 5,970万円 | -10% → 3,030万円 |
| 3年目 | 0% → 5,670万円 | 0% → 2,730万円 |
| 4年目 | -10% → 4,803万円 | +10% → 2,703万円 |
| 5年目 | -20% → 3,542万円 | +20% → 2,943万円 |
※試算条件:初期資産5,000万円の全額を株式で運用し、毎年年末に生活費として300万円(初期資産の6%)を取り崩した、暴落の影響をわかりやすく見るための簡易シミュレーションです(税金・手数料は考慮せず、1万円未満切り捨て/各年「年初残高 ×(1+運用率)- 300万円」で計算)。
どちらのケースも、5年間の騰落率を単純平均すればまったく同じ「0%」です。
それにもかかわらず、最初に上昇が来たケースAは3,542万円が残るのに対し、最初に暴落が来たケースBは2,943万円まで減ってしまいます。5年間の単純平均リターンはまったく同じ「0%」なのに、わずか5年で約600万円(599万円)もの大差が開くのです。
「うちは5,000万円も持っていないから関係ない」と思われたかもしれませんが、資産が2,000万円でも1億円でも、暴落の順番によって資産が削られる比率と恐怖はまったく同じです。
暴落スタートだと回復に乗れない「逆ドルコスト平均法」のメカニズム
では、なぜケースBのように暴落スタートになると、4年目・5年目に+10%、+20%と相場が急回復しても追いつけないのでしょうか。
その理由は、現役時代の積立投資(ドルコスト平均法)と真逆の現象である「逆ドルコスト平均法の罠」にあります。
現役時代の積立では、毎月決まった金額を買うため、株価が下がると「バーゲンセールで、安い価格でたくさんの口数を仕込める」ようになり、その後の回復で資産が大きく伸びます。
ところがリタイア後の取り崩しでは、毎年決まった生活費(300万円)を引き出すため、株価が下がると「安い価格でたくさんの株数もしくは口数を手放さなければならない」という真逆の現象が起きます。
たとえば株価が2割(20%)下がると、同じ300万円の生活費を作るために売却しなければならない株数は、平時の1.25倍(1 ÷ 0.8 = 1.25)に膨らみます。もしリーマンショック級の大暴落で株価が半値(50%下落)になれば、平時の2倍もの株数を切り売りさせられる計算です。
単なる評価額の下落なら待っていれば戻りますが、生活費のために売却してしまった株は二度と手元に戻りません。前半の暴落で株数が痩せ細ってしまうため、後半に相場が急反発しても回復の波に乗れなくなってしまうのです。
だから、FIRE後の資産防衛で大切なのは暴落を当てることではなく、「退職直後に大暴落が来ても、安値になった株を1株も売らずに済む構造(防波堤)をどう作るか」に尽きます。
▼関連記事
暴落時に含み損を抱えた株を売らずに済ませるための「資産取り崩しの優先順位」の基本については、こちらの記事でも詳しく解説しています。

「100-年齢」の常識に潜む罠──なぜ退職直後こそ守りを固めるべきなのか?
ここで、資産運用の世界で昔からよく語られる「100-年齢=株式比率(%)」という定説について考えてみます。
50歳なら株50%、60歳なら株40%、70歳なら株30%というように、歳を取るにつれて株を減らし、安全資産を増やしていく考え方です。一見すると堅実な守りの戦略に思えますよね。
しかし、取り崩しが始まるFIRE後にこの常識をそのまま実行すると、かえって資産が枯渇するリスクを高めてしまいます。理由は大きく3つあります。
- FIRE達成時が、人生でいちばん資産額が大きい。
暴落が直撃したときに失う「金額」も人生最大になります。 - 残りの人生も、この時点がいちばん長い。
初期に大きく削られると、その後何十年ものインフレと取り崩しに耐えられません。 - 時間がたつほど、必要な生活費の総額は減っていく。
15年、20年と過ぎれば残りの人生は短くなり、「死ぬまでに必要な生活費」そのものが少なくなります。
つまり、守りがいちばん必要なのは、歳を重ねたあとではなく「退職直後」なのです。
もちろん、インフレに負けないためには株式の成長力も手放せません。だからこそ重要なのは、「退職直後のリスクが最大の時期には厚い防波堤を用意し、その後はインフレに耐えられる資産配分へ移行していく」という時間軸に沿った設計です。
暴落時に株を売らずに済む取り崩し順序の基本に加えて、そもそも「退職前後の資産配分(株と安全資産の比率)そのものをどう動かし、管理の手間を減らすべきか」という点については、すでに専門家の間で研究されており、ある合理的な「正解」が存在します。
具体的にどう資産を動かすのが正解なのか。そして、その「正解」を我が家に当てはめようとして妻と大揉めした舞台裏は、有料メルマガ第16回に書きました。
有料メルマガ『FIRE達成おやじの舞台裏』第16回のご案内
ブログでは「シーケンス・リスクの仕組み」と「100-年齢の罠」までをお話ししましたが、その解決策である「研究で導き出された正解の仕組み」と「我が家のリアルな資産配分・夫婦の舞台裏」は、今週の有料メルマガ『FIRE達成おやじの舞台裏』第16回にすべて書きました。
【第16回で読める内容】
- 研究で導き出された「シーケンス・リスクを封じ込める正解」は、具体的にどんな資産の動かし方なのか
- 毎年面倒なリバランス計算をしなくても、放っておけば理想のバランスに育つ「計算いらずの自動装置」の正体
- 総資産2億円超の我が家が、実際にどんな内訳で、口座をどう切り分けて守っているのか
- エクセルで完璧な防衛設計図を引いたのに、妻と大揉めして計画が白紙になったリアルな舞台裏と、そこから家庭の平穏と鉄壁の守りをどう両立させたのか
「実際にリタイアした人が家族とどう折り合いをつけ、どんな配分で守っているのか裏側を知りたい」という方は、ぜひメルマガ本編を覗いてみてください。
メルマガ:FIRE達成おやじの舞台裏:ブログでは語りきれない投資の葛藤と生原稿

記事単品売りとなりますが、noteでも公開しています。
(毎週月曜日に新記事公開)
まとめ|暴落の時期は選べなくても、資産を守る「仕組み」は今日から作れる
今回のポイントを3つに整理します。
- リタイア後は「毎月の給料」という強力な武器が消え、「増やすゲーム」から「減らさない防衛戦」へルールが180度変わる
- 平均リターン0%でも「暴落の順番」だけで5年後に約600万円の差がつき、株価下落時は1.25倍の株を売らされる「逆ドルコスト平均法の罠」がある
- 資産額が最大で残りの人生も長い退職直後は、「100-年齢」の常識を疑い、暴落時に株を売らずに済む構造を持つことが大切
退職直後にいつ暴落が来るかは、誰にもコントロールできません。けれど、暴落の時期は選べなくても、資産を守る「仕組み」は今日から作れます。焦らず、一緒に準備していきましょう。
PS
皆さんは、退職後の資産運用で一番不安になるのはどんな瞬間ですか?ぜひコメント欄で教えてください。
本記事は一般的なファイナンス理論および筆者の実体験に基づく情報提供を目的としており、特定の金融商品や投資手法を推奨するものではありません。最終的な資産配分や取り崩し計画は、ご自身の家計状況やリスク許容度に合わせてご判断ください。
コメント