シミュレーション

金融商品

個人向け国債の「バグ技」?固定5年をペナルティ払って乗り換えた理由

個人向け国債(固定5年)の金利上昇に伴い、ペナルティを払って中途換金・乗り換えた理由とシミュレーションを公開!元本割れしない「バグ技」でFIRE後の資産を最適化する実践例を証券画面付きで解説。あなたの国債も今すぐ見直してみましょう。
投資の基本

NISA枠復活は愚策?2027年税制改正をFIRE民が斬る

新NISA枠が当年復活するニュースはFIRE民には罠?2億円FIRE達成者が、枠復活でリバランスすると大損する理由や、手取りを最大化する正しいNISA放置戦略を徹底解説します。
FIRE基礎知識

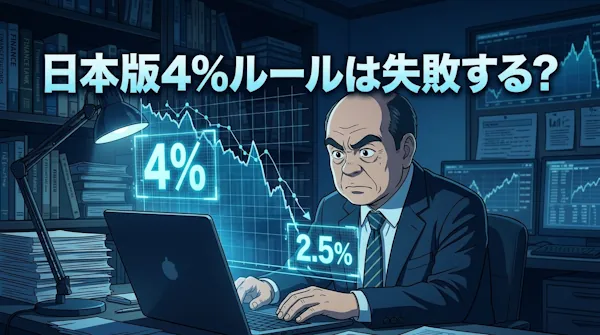
FIREの「4%ルール」を日本で実践すると失敗する?過去データが示す適正な取り崩し率

FIREの「4%ルール」は日本でも通用するのか?過去データが示す残酷な現実と、国内資産における適正な取り崩し率(2.5〜3%)をシミュレーション。暴落から資産を守る出口戦略を知りたい方は必見です。
ニュース

GDPデフレーター2.6%の罠|50代FIRE後の資産目減り対策

【GDPデフレーター2.6%の罠】インフレ2%定着で現金を放置するとFIRE計画は破綻します。資産2.3億円の50代FIREおやじが実践する、資産の目減りを防ぐ「バケツ戦略」見直し術を公開。大切な老後資金を守る防衛策を今すぐチェック。
金融商品

個人向け国債2%超え!銀行預金より得な理由と50代FIRE民の債券戦略

個人向け国債(固定5年)の金利が2%を超え、銀行預金に眠らせておくのはもったいない時代に。50代FIRE達成者が実践する、元本割れを防ぐ債券戦略と手取り額シミュレーションを公開。安全に資産を守りたい方は必見です!
キャンペーン情報

ドコモSMTBネット銀行10億ポイント山分けの罠?SBI新生銀行と徹底比較

ドコモSMTBネット銀行の「10億ポイント山分け」はお得? 投資歴25年の筆者が期待値をシミュレーションし、SBI新生銀行と徹底比較。数日間の資金移動でノーリスクで恩恵を受ける裏ワザも公開します!ぜひ参考にしてください。
FIRE準備・実行

国民年金は全額免除すべき?FIRE民の損益分岐点【2026年最新】

早期退職(FIRE)後の国民年金は全額免除すべきか?給付の50%が税金という裏ルール や損益分岐点 をシミュレーション。私が損得抜きで全額納付を選んだ理由も公開。手続きに迷うFIRE達成者は必見です。
FIRE準備・実行

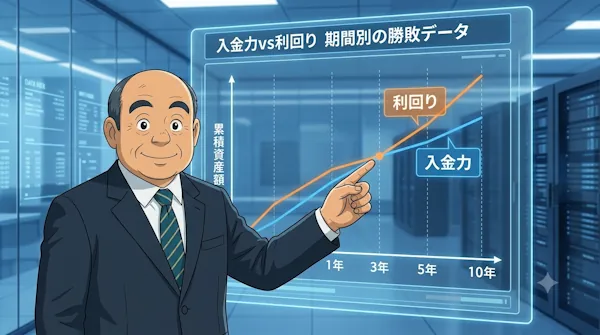
「入金力アップ」と「利回りアップ」、FIREに効くのはどっち?10年・20年・30年で確認

FIRE達成には「入金力」と「利回り」のどちらが有効か?投資期間別(10・20・30年)の勝敗データを公開。あなたの計画に最適な戦略が分かります。資産2億円のおやじが語る等身大の戦略と約5000万円の失敗談を今すぐチェック!
FIRE準備・実行

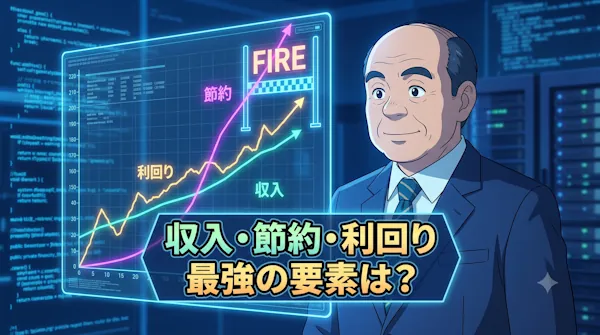
20年でFIRE、一番効くのは収入・節約・利回りのどれ?

20年後のFIRE達成へ最短ルートは?収入増・節約・利回りUPの効果を徹底比較!結論は100%非課税の「節約」が最強です。資産2億円のおやじが語る等身大の戦略を今すぐチェック!
投資の基本

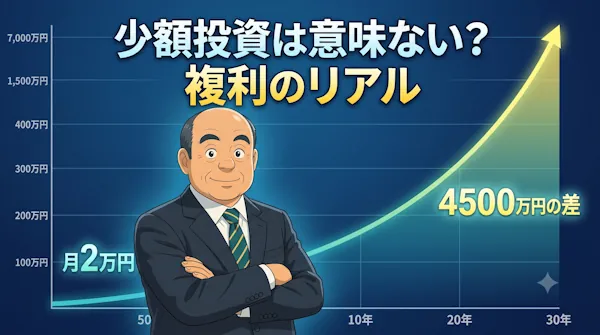
【新NISA】少額投資は意味ない?S&P500の複利シミュレーションと50代の失敗談

新NISAの少額投資は意味ない?S&P500の複利シミュレーションと私の「5000万円の後悔」から、投資における時間の価値を解説。40〜50代からでも遅くない!FIREを目指すための正しいスタートの切り方を今すぐ確認しよう。