著者:モンチ(投資歴26年・運用資産2億円/インデックス×社債で完全FIRE)
2026年10月7日に発表された、ニュースやSNSで「TOPIXから683銘柄も除外される!」という衝撃的な見出しを目にして、自分のオルカンや日本株のインデックス投信への悪影響を心配している方も多いのではないでしょうか?
「日本株はこれから暴落するの?」
「自分の投資信託は大丈夫?」
そんな不安を抱えるお気持ちもよく分かります。しかし、私が皆さんにお伝えしたいのは、インデックス投資家は全く慌てる必要はないということです。
除外される銘柄数は全体の約40%(約4割)と膨大に見えますが、実は時価総額への影響はたったの1%程度という真実が隠されています。
今回は、26年間の投資を続けて53歳で完全FIREを達成した私の経験から、今回のTOPIX改革の本質と、私たちが取るべき「守り」のスタンスについて、分かりやすく解説していきます。
【図解】TOPIX見直しで683銘柄除外も、時価総額への影響は1%台
まず、昨日発表された一次情報を冷静に見てみましょう。
日本取引所グループ(JPX)のニュースリリース(2026年10月7日)によると、TOPIX(東証株価指数)の構成銘柄が見直され、定期入替前には1,636銘柄あったものが、移行完了時には986銘柄へと減少します(※再評価等による増減を除く)。
数だけ見れば、確かに約40%もの企業が指数から姿を消すことになります。これだけ見ると「日本株市場の縮小だ!」とパニックになりそうですよね。
しかし、JPXの補足資料PDFにある以下のデータを見てください。
| 項目 | 2026年8月末 | 2028年7月末 | 変化 |
|---|---|---|---|
| 銘柄数 | 1,636 | 986 | ▲39.7%(約650減) |
| 浮動株時価総額の合計 | 775兆円 | 766兆円 | ▲1.2% |
| 市場カバー率 | 97.4% | 96.4% | ▲1.0pt |
※2028年7月末は移行完了時です。浮動株時価総額とは、市場で実際に売買される株の時価総額のこと。銘柄数は、2027年10月の再評価で残る銘柄を含みません。
※新規採用銘柄の追加もあるため、銘柄数の変化は差し引きで約650銘柄の純減となります。(除外683銘柄−新規採用35銘柄=純減約650銘柄)
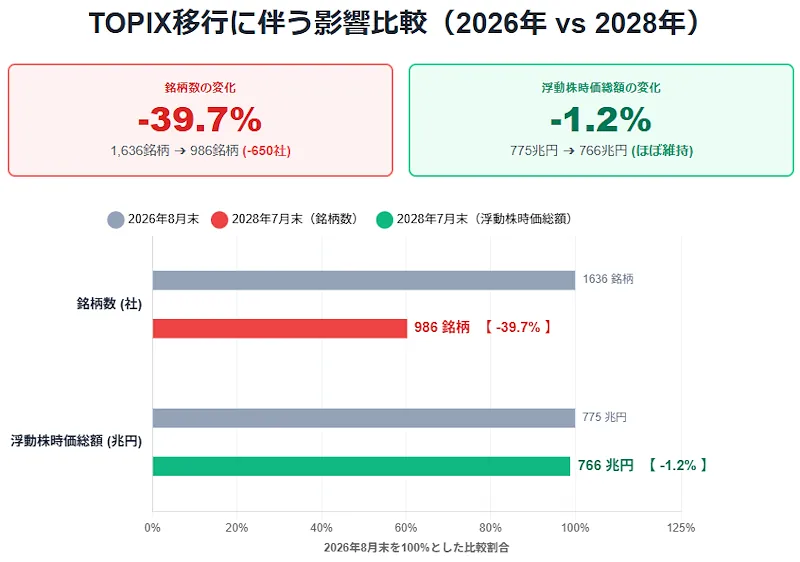
グラフが示す通り、浮動株時価総額(市場で実際に売買可能な株の総額)の合計は、入替前の775兆円から移行完了時でも766兆円。銘柄数はー39.7%と大幅に減りますが、時価総額ベースではなんと-1.2%しか減っていないのです。
メディアの派手な見出しだけを見ると大暴落しそうですが、一次情報を確認すると影響はほぼ誤差レベルです。しかも、10月30日に683銘柄がいきなり外れるわけではなく、2028年7月まで四半期ごとに8回に分けて少しずつウエイトを下げていくため、急激なショックは起こりません。
要するに、「数は多いけれど、市場全体に与える影響が極めて小さい企業」たちがTOPIXから外れるだけ、というのが事の真相です。
なぜ影響が少ない?インデックス投資の強みである「自動代謝」機能
「なぜこんなに数が減るのに、影響がほとんどないの?」と疑問に思うかもしれません。
その理由は、今回除外対象となったのが、流通株式の時価総額が小さかったり、売買が極端に少なく流動性が低い「非効率な銘柄」たちだからです。
インデックス投資は、ただ市場全体を丸ごと買うだけではありません。時代遅れになった企業や、投資対象としてふさわしくない基準の企業を自動的に排除し、新陳代謝を促してくれる機能を持っています。
私たち個人投資家が、四季報を血眼になって読んで「どの企業が生き残るか」を予想しなくても、インデックスが勝手に質の低い企業を削ぎ落とし、市場の健全化を図ってくれるのです。これこそが、インデックス投資が持つ最強の武器と言えます。
▼関連記事

松屋フーズやパソナも除外対象に。「知名度=安心」ではない理由
さて、今回の除外候補(移行措置銘柄)のリストを見て、驚いた方もいるかもしれません。
TOPIX定期選定結果PDFを確認すると、私たちの生活になじみ深い有名企業も容赦なく対象になっています。
例えば、牛めしでおなじみの松屋フーズホールディングス(9887)や、テレビ放送の朝日放送グループホールディングス(9405)、そして人材派遣大手のパソナグループ(2168)などです。
パソナと聞くと、元会長の竹中平蔵氏を思い浮かべる方も多いと思います。誰もが知る大企業であり、東証プライムに上場している立派な会社です。
では、なぜ彼らがTOPIXから外されてしまうのか?
それは、創業家や親会社が大量の株を保有していたり、企業同士で株を持ち合ったりしているため、一般の投資家が売買できる「浮動株」の割合が少ないからです。
「みんな知っている企業だから」という思考停止で個別株を買うことの構造的な怖さが、ここにあります。知名度が高くて優待が魅力的な企業であっても、機関投資家がスムーズに売買できる流動性が担保されていなければ、指数に組み入れる基準(流動性)を満たせず、今回は対象から外れることになってしまうのです。
企業としての知名度と、投資対象としての安全性は全く別物であることを、今回の見直しは教えてくれています。
マクドナルド等への「先回り買い」は危険!個人投資家が陥る罠とは
除外される企業がある一方で、今回新たにTOPIXに採用される銘柄もあります。日本マクドナルドホールディングスや、100円ショップのセリアなど、おなじみの企業が並びます。
これを見ると、「TOPIXに採用されれば機関投資家からの買いが入って株価が上がるはず!今のうちに買っておけば儲かるかも!」と考える方もいるでしょう。
ですが、こうしたイベント投資や先回り買いは、個人投資家にとっては非常に危険な罠です。
実は、投資歴の浅かった2000年代の私なら、「これは買いだ!」と確実に飛びついていました。当時は市場のニュースやイベントを出し抜いてやろうと、タイミングを見計らって個別株を売り買いし、プロの投資家たちの売り抜け(利益確定)の波に飲まれて痛い目を見た経験が何度もあります。
「発表された時点」で、プロの投資家たちはすでにその情報を織り込んで行動しています。私たちがニュースを見てから買っても、それはただの「高値掴みのカモ」になる確率が高いのです。
▼関連記事
結論:インデックス投資家は「完全放置」が最適解である理由
では、今回のTOPIX見直しに対して、私たち個人投資家はどう動くべきなのでしょうか?
私の答えはただ一つ、「完全に放置する」ことです。
実際の銘柄の入れ替えは2026年10月30日に実施され、除外される銘柄はそこから四半期ごとに段階的にウエイトが減らされていきます。さらに2027年10月には再評価(敗者復活戦)もあります。
しかし、そんな細かいスケジュールやリバランスを私たちが気にする必要は一切ありません。インデックスの運用会社が、ルールに従って自動的に、かつ淡々と処理してくれます。
私はITバブルの崩壊やリーマンショック、そして過去の度重なる市場ルールの変更など、26年間にわたって様々な市場のイベントを経験してきました。
その結果たどり着いたのは、「市場のルール変更やニュースで世間が騒いでいる時こそ、インデックスを愚直に放置するのが結局一番強かった」という事実です。
▼関連記事
まとめ:TOPIX改革に慌てず、インデックスの仕組みを信じよう
今回のTOPIX見直しの要点は以下の通りです。
- 「683銘柄除外」の見出しは派手だが、実態は時価総額の「-1.2%」の微減にすぎない。
- 流動性の低い企業が弾かれる、インデックスの「自動代謝」が健全に機能している証拠。
- 松屋フーズやパソナなど、「知名度=投資対象としての安全性」ではない。
- マクドナルドなどの新規採用銘柄への「先回り買い」は、プロのカモになるので避けるべき。
- ニュースに一喜一憂せず、インデックスを信じて「完全放置」が最強の最適解。
メディアは視聴率やアクセス数を稼ぐために、どうしても不安を煽るような切り取り方をします。しかし、私たち「守り」を重視する投資家は、それに惑わされずに本質を見る冷静さが必要です。
インデックスの仕組みを信じて、ドンと構えておきましょう。それが、FIREへの一番の近道であり、リタイア後の穏やかな生活を守る秘訣です。
PS
皆さんは今回のTOPIX見直しのニュースを見て、ポートフォリオの変更など何かアクションを検討しましたか? それとも私と同じく「完全放置」の予定でしょうか? ぜひ、コメント欄で皆さんの投資スタンスやご意見を教えてください!
コメント