著者:モンチ(投資歴25年・運用資産2億円/インデックス×社債で完全FIRE)
今日10月4日は「証券投資の日」でした。1996年に日本証券業協会が「とう(10)し(4)」の語呂合わせで定めた、投資について立ち止まって考える日ですね。
最近は投資が身近になりましたが、こんな声もよく聞きます。
「毎月数万円の積立で、本当に資産なんてできるの?」
「40代・50代から始めても、もう手遅れなんじゃないか…」
そう思って、あと一歩を踏み出せずにいる方も多いのではないでしょうか。
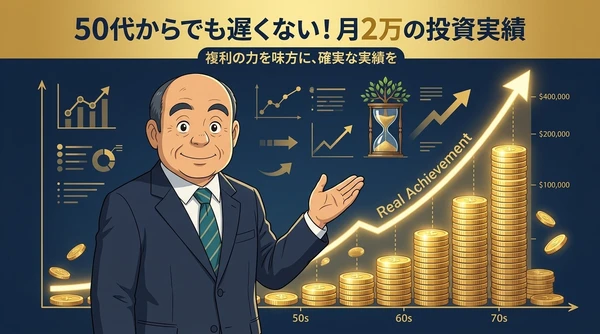
結論からお伝えします。決して遅くありません。 月2万円の少額でも、時間を味方につければ状況は変わっていきます。
私は2000年に投資をスタートし、直後のITバブル崩壊やリーマンショックという100年に一度の大暴落を乗り越えてきました。投資歴は26年。53歳で退職して完全FIREを達成し、54歳の今は資産2億円超の「守りの投資家」として暮らしています。
今回は、そんな「守りの投資家」の目線から、投資を迷っているあなたへ「複利の力」の真実をお伝えします。ぜひ最後までお付き合いください。
月2万円の積立投資で5000万は可能?18年前の自分と答え合わせ
実は私、18年前の2008年4月に、新社会人に向けてこんな記事を書いていました。
→ 新社会人の皆様へ>投資のススメ (2008年4月3日)
この記事の核心は、毎月2万円の積立でも、年率7%で長期運用できれば「5000万円」を作ることは可能であるというシミュレーションです。
当時計算した条件はこうです。
- 25〜60歳の36年間、毎年24万円(月2万円)を積み立てる
- 61歳からは積立をやめ、65歳まで運用だけ続ける
- 年率7%で運用する
結果は、65歳で約5,364万円。積み立てた元本は864万円なので、6倍以上に育つ計算です。
※条件:毎年初に積み立て、年1回複利で計算。
一方、銀行預金(年1%)で同じ5,000万円を作るには、月10万円の積立が必要です。毎月10万円はかなり大変ですが、2万円ならできそうですよね?
この記事を書いた背景には、私自身の後悔がありました。社会人になって最初の10年ほど、長期の積立投資という選択肢を知らないまま過ごしてしまったからです。「もっと早く知っていれば」という思いを、これから社会人になる方々にぶつけた記事でした。
▼関連記事
過去の相場におけるシミュレーションとして、1000万円を10年間放置した場合に各資産がどう変化したのかを検証しています。驚きの結果をぜひご覧ください。


投資歴26年のリアル!インデックス投資の年率7%は本当か?暴落を乗り越えた実績
では、あのシミュレーションは絵空事だったのか。答え合わせをしてみます。2008年以降の18年間で、全世界株は年率約8%、米国株は約12%、日本株は約10%で推移しました。
さらに、私が投資を始めた2000年からの26年間で見ると、全世界株は年率約7%、米国株は約9%でした。
| 期間 | 全世界株 (MSCI ACWI) | 米国株 (S&P 500) | 日本株 (TOPIX 配当込み) |
|---|---|---|---|
| 2008年〜2025年(18年間) | 8.4% | 12.5% | 10.1% |
| 2000年〜2025年(26年間) | 7.0% | 9.2% | 5.8% |
※配当:配当金再投資済み、円換算
ポイントは2つです。
- 7%は嘘ではありませんでした。
全世界と米国は想定を大きく上回り、日本もほぼ想定どおりでした。 - 大暴落を含む26年間でも、全世界と米国は年率7%以上でした。
日本はちょっと足りませんでした…
日本株が伸び悩んだという事実は、一つの国に絞らず世界に分散することの大切さを教えてくれます。
暴落でも市場から退場しないことが最大のカギ
私が投資を始めてから現在に至るまで、二度の歴史的な大暴落がありました。
実はリーマンショックの際、私の口座残高も一瞬のうちに数百万円規模で激減しました。正直、画面を見るたびに胃が痛くなり、夜も眠れない日があったのを覚えています(笑)。
しかし、そこでパニックになって「退場」せず、恐怖に耐えて世界に分散して愚直に積立を継続したからこそ、今のFIRE生活があります。単なる机上の空論ではなく、実際に「居座り続けることの重要性」を証明しています。
金融庁の資料(国内外の株式・債券に分散して毎月積立した過去の実績)では、20年保有すると元本割れはなく、年率2〜8%に収まっています。※将来を保証するものではありません。
※参考:金融庁「早わかり 2024年からのNISA」のPDF
40代・50代から投資を始めても遅くない!残された時間で「守りの資産形成」をする方法
「もう若くないから…」
そう思って諦めかけている方もいるかもしれません。でも、一番若い日は今日です。
人生100年時代、65歳で仕事を辞めても運用はそこで終わりません。お金を使いながら運用を続けるので、45歳から始めれば20年、50歳からでも15年、複利が働く時間があります。
月2万円(年24万円)を積み立てた場合の目安です。
※条件:毎年初に24万円を積み立て、年1回複利で計算。積立は45歳から20年・50歳から15年で、運用のみの期間はなし。
| 始める年齢 | 65歳までの期間 | 元本 | 年7%で運用した場合 |
|---|---|---|---|
| 45歳 | 20年 | 480万円 | 約1,053万円 |
| 50歳 | 15年 | 360万円 | 約645万円 |
もちろん、40代・50代から月2万円では5,000万円には届きません。それでも元本は1.5〜2倍強に育ちます。しかも40〜50代は、若い頃より積立額を増やしやすい世代です。月5万円なら、上の表の約2.5倍になります。
FIRE達成者として伝えたいのは、焦って一括で大きな勝負に出るのがいちばん危険だということです。50代から派手な「億り人」を目指す必要はまったくありません。
大切なのは「守りの投資」です。インデックス投資を軸に、残された時間を味方につけて淡々と続ける。それだけでも、老後の不安を和らげる確かな力になります。
▼関連記事
40代・50代の方に向けて、直近の生活費と投資資金を分け、意図的に「20年の投資期間」を作り出す戦略を詳しく解説しています
さいごに
今回の記事のポイントをまとめます。
- 月2万円の積立でも、年率7%の複利で5000万円は現実的に目指せる。
- ITバブル崩壊やリーマンショックを含めた26年間でも、「年率7%」は全世界・米国株で証明された。
- 40代・50代からでも運用期間は20年以上あるため、今から始めて全く遅くない。
私が2000年から踏み出した資産運用への一歩が、今のFIRE生活に繋がっています。投資の日に合わせて、ぜひ今日から「守りの資産形成」を始めてみませんか。
PS
皆さんはいつから投資を始めましたか? あるいは、今どんな不安があって踏み出せずにいますか?ぜひ、コメント欄で皆さんのリアルな声を聞かせてください!
コメント