著者:モンチ(投資歴26年・運用資産2億円/インデックス×社債で完全FIRE)
「今月も外食をがまんして、新NISAの積立に回した。資産の数字は増えているのに、毎日はどんどん窮屈になっていく」
将来の安心や自由のために、日々の楽しみを極限まで削っている。そんな方は少なくないはずです。
その「疲弊感」の正体は、資産を増やすという「手段」が「目的」にすり替わっていることにあります。この記事では、私が25年かけて到達したリアルな実体験と最新の調査データを交えながら、自分が「投資貧乏」の負のループに陥っていないか客観視し、自分サイズの「本当の幸せ」から逆算する思考法についてお伝えします。
約6割が生活満足度低下?FIRE疲れと「NISA貧乏」のリアル調査
「早くFIREしたいんだから、今は我慢して最速で入金するのが正解ではないのか」と考える方もいらっしゃるかもしれません。しかし、ゴールが遠すぎる焦りから今の生活を過度に犠牲にし、それが原因で高リスクな手法に傾斜していく「負のループ」にハマっている人は少なくありません。
合同会社WOZが2026年3月に実施した、FIREを目指す20〜40代の会社員1,005人を対象とした意識調査から、興味深い事実が見えてきます。
※参考:PR TIMES|【FIRE目指して投資貧乏?】約6割が生活満足度の低下を実感!将来の自由のために今の幸せを犠牲にする「FIRE疲れ」の実態
- 生活の満足度が下がっていると感じる
58.1%(「よくある」16.2%、「たまにある」41.9%) - 投資のために削っている出費
1位が外食(42.1%)、2位が旅行・レジャー(36.0%)、3位が美容・ファッション(30.7%) - より高利回り・レバレッジ手法を増やしたい
72.8%(「そう思う」「どちらかといえばそう思う」の合計)
約6割が満足度の低下を感じていて、真っ先に削られるのは「今を楽しむための出費」です。 それでも高利回りを求める人が多い背景には、FIRE達成まで10年以上かかると見込む人が約7割いる、という事情があります。
この3つを並べると、次のような構造が見えてきます。
- ゴールが遠いので、今の楽しみを限界まで削る
- 生活が窮屈になり、満足度が下がっていく
- 焦って「早く終わらせたい」と考え、高リスクな手法に傾く
私はこれを「負のループ」だと考えています。そしてこの流れは、私自身が20年以上前に、よく似た構造の道を通りました。
▼関連記事

2億円達成までに筆者が陥った「2つの手段の目的化」
「増やす中毒」も「お金を使えない病」も、向きが違うだけで、本質は同じ「手段の目的化」です。私は25年の間に、この両方を経験しました。
【失敗談①】ITバブル崩壊で涙したハイリスク投資の中毒時代
2000年代初頭、私はボーナス50万円を元手に株式投資を始めました。しかしITバブル崩壊の損失を取り戻そうとするあまり、ハイリスクなFXやeワラントに没頭していきました。
毎日2時間以上画面に張り付き、仕事中も含み損が気になって集中できない毎日。たった1日で20万円の損を出した週末のことは今でも忘れられません。部屋を真っ暗にして布団をかぶり、ひとり涙を流していました。
「幸せになるために始めた投資」だったはずなのに、いつの間にか「損を取り戻すこと」自体が人生の中心になり、毎日が苦しくてたまらなくなっていたのです。 2005年に内藤忍さんの著書『内藤忍の資産設計塾』に出会い、自分がやっていたのは投資ではなくただのギャンブルだったと気づかされるまで、この投資中毒は続きました。
【失敗談②】資産が増えても生じた「お金を使えない病」
その後、私はアセットアロケーションの概念を学び、インデックス投資と債券メインの保守的運用へと転換しました。資産は順調に増えていきましたが、「増やす中毒」を脱した後に待っていたのは、「貯めること」に心が支配される「お金を使えない病」でした。
長年の節約生活が染み付き、資産は十分にあるのに、いざ使おうとすると罪悪感が襲ってくるのです。増やすのも使えないのも、方向が違うだけで「手段に支配されている」構造は全く同じでした。
そこで我が家では「1年で50万円の遊び枠」というルールを強制的に設け、遠征旅費などに罪悪感なく使う訓練を行いました。
▼関連記事

「投資貧乏」を脱出する思考法:「幸せ」から逆算する3階層ピラミッド
では、この罠から抜け出すにはどうすればよいのでしょうか。
結論から言えば、投資手法から人生を決めるのではなく、「理想の幸せ」から逆算してライフスタイルと投資手段を決めるべきです。
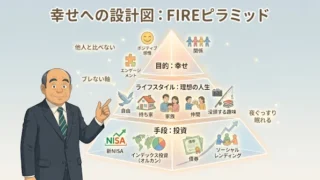
私は人生の設計図を、以下の「3階層ピラミッド」で構造化しています。
【人生の3階層ピラミッド】
- 第1階層(目的):どう生きれば「幸せ」か
「安心したい」「家族と笑顔で過ごしたい」など、心が満たされる感情や状態です。 - 第2階層(手段①):理想のライフスタイル
時間の選択権、FIRE、好きな仕事で少し稼ぐ形、心地よい暮らしなど、環境づくりです。 - 第3階層(手段②):資産の土台
インデックス投資・債券などの投資、人的資本への投資など、ツールや具体的な行動です。
決める順番は、必ず「上から下(第1階層→第3階層)」です。
一番上の階層である「幸せの定義」が決まっていないと、SNSで目にする他人の資産額や派手な手法に振り回され、終わりのないレースから降りることができなくなります。幸せの軸があれば「自分に必要な資産額」は自然と定まってきます。
たとえば「会社を辞めたい」と強く願うとき、本当に求めているのは「労働をゼロにすること」でしょうか。「理不尽な人間関係から離れたい」「自分の時間の主導権を握りたい」という欲求のほうが強い、ということも多いはずです。
それなら、完全リタイアだけが正解ではありません。「嫌ならいつでも辞められる」という精神的な余裕を持ちながら、今の仕事を続ける道もあります。好きな仕事でゆるく稼ぐサイドFIREも選択肢です。私自身は完全リタイアを選びましたが、それは数ある答えのひとつにすぎません。
すべては「どう生きれば幸せか」という第1階層から「幸せからの逆算」を行うことで、自分に最適な答えが見えてきます。
▼関連記事
【有料メルマガのご案内】逆算設計の具体的な手順とセルフチェック
ここまで、「手段の目的化」がいかに恐ろしいか、そしてそれを防ぐための基本的な「幸福論」についてお伝えしてきました。
では、具体的にどうやって日々の生活費から必要額を逆算し、自分が危険水域にいないかセルフチェックすればいいのでしょうか。
その実践編は、有料メルマガ『FIRE達成おやじの舞台裏』の第12回「FIRE疲れの正体は『手段の目的化』──投資貧乏にならないための逆算設計」で詳しく解説しています。
メルマガ本編では、以下のような内容を詳しく解説しています。
- 手段の目的化が起きてしまう「3つの理由」
- 自分の理想から計画を立て直す「逆算の5ステップ」
- 目標額が上がり続けるのを防ぐ「もう十分ライン」の決め方
- 危険水域にいないか自問する「5つのセルフチェックリスト」
ご自身のライフプランを見つめ直し、一生使える羅針盤を手に入れたい方は、ぜひメルマガをチェックしてみてください。
メルマガ:FIRE達成おやじの舞台裏:ブログでは語りきれない投資の葛藤と生原稿
記事単品売りとなりますが、noteでも公開しています。
(毎週月曜日に新記事公開)
まとめ
この記事でお伝えしたかった要点は以下の通りです。
- FIREも資産運用も、あなたが幸せに暮らすための手段にすぎない。
- 「増やすこと」への執着も「使わないこと」への執着も、どちらも手段の目的化です。
- 資産の数字が増えても日々の生活満足度が下がっているなら、一度立ち止まって「幸せからの逆算」を行うタイミング。
- 終わりのないレースから降りるためには、「もう十分ライン」を自ら設定する必要がある。
他人の運用成績や世間の言説というレースから降りて、あなたとご家族にとっての「本当の幸せ」を手に入れましょう。
PS
「あなたが今、投資のために我慢していることで、5年後・10年後に後悔しそうなことはありますか?」ぜひ、コメント欄やお問い合わせフォームから教えてください。
コメント